
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Zdolność kredytowa – kwiecień 2021 r.

Zdolność kredytowa – kwiecień 2021 r.
Shutterstock

REKLAMA

REKLAMA

Zdolność kredytowa. Wyższe wynagrodzenia i tanie kredyty hipoteczne (mieszkaniowe) powodują, że dziś z na kredyt można kupić największe mieszkanie w historii. Także w Warszawie rodzina zarabiająca dwie średnie pensje mogłaby kupić ponad 90 m kw. Taki zakup przy takich dochodach może być jednak ryzykowny, bo kredyty zaciągamy na kilkadziesiąt lat a stopy procentowe nie będą wiecznie tak niskie jak dziś.

Duży popyt na kredyty mieszkaniowe

Nie ulega wątpliwości, że chętnych na kredyty mieszkaniowe jest dziś dużo. Według danych BIK popyt na hipoteki jest nawet najwyższy w historii. W sumie trudno się dziwić. Banki w 2020 roku przykręciły kurki z kredytami, a dziś je odkręcają, co wiele osób chce wykorzystać. Z drugiej strony – wbrew kasandrycznym wizjom – rynek pracy w Polsce ma się całkiem przyzwoicie. To powoduje, że sporo rodaków, nie tylko chce kredytu, ale też ma ku temu podstawy. A gdy do tego wszystkiego dodamy fakt, że kredyty są dziś najtańsze w historii, a większość instytucji znowu przyjmuje wnioski od osób posiadających 10-proc. wkład własny, to w sumie trudno się dziwić, że działy hipoteczne w bankach na brak pracy nie narzekają.

REKLAMA

REKLAMA
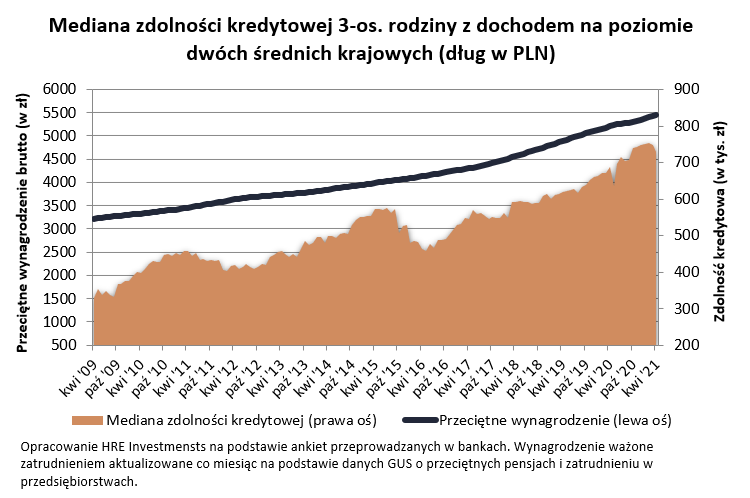
Jaka zdolność kredytowa przy "średniej krajowej"?

Dziś trzyosobowa rodzina, w której oboje rodzice pracują i każde z nich przynosi do domu po „średniej krajowej” mogłaby pożyczyć w ramach 30-letniego kredytu kwotę prawie 728 tys. złotych. To o prawie 41 tysięcy złotych więcej niż przed rokiem, choć też o ponad 21 tysięcy mniej niż przed miesiącem (skutek ograniczeń w jednym z badanych banków).

To w sumie znaczy, że jeśli rodzina chciałaby wykorzystać taką zdolność kredytową do cna, a do tego miała 20-proc. wkład własny, to mogłaby celować w zakup mieszkania wartego nawet 910 tysięcy złotych. Takie pieniądze nawet w stolicy wystarczyłyby na zakup mieszkania o powierzchni ponad 90 m kw., a w Zielonej Górze nawet dwóch takich nieruchomości. Przy tym oczywiście zaciągnięcie takiego kredytu wymaga posiadania odpowiedniej zdolności kredytowej oraz sporego zasobu gotówki. Przecież w tym przykładzie na pokrycie samego wkładu własnego i minimalne nawet koszty transakcyjne trzeba by przeznaczyć co najmniej 200 – 250 tysięcy złotych, a ani słowa nie mówimy o pieniądzach potrzebnych na odświeżenie, wyposażenie czy tym bardziej gruntowny remont lokalu.

REKLAMA

Nie ma wątpliwości, że rzadko kiedy sytuacja kredytobiorców jest aż tak komfortowa. Chociażby dlatego, że większość Polaków zarabia mniej niż wynika z urzędowej średniej. Gdyby więc poprzeczkę trochę obniżyć i założyć, że rodzina ma do dyspozycji co miesiąc nie ponad 7,8 tys. zł netto (dwie średnie krajowe), ale o 20% mniej, czyli niecałe 6,3 tys. zł „na rękę”, to w ramach 30-letniego kredytu możliwe byłoby zadłużenie się na prawie 481 tysięcy. Wciąż niemało, ale daleko od wspomnianych wyżej 728 tysięcy.

Dalszy ciąg materiału pod wideo

Do tego warto dodać, że badany przez nas od dawna przykład trzyosobowej rodziny jest dla banku niemal idealny. Nasza familia, nie ma zobowiązań finansowych, ale zdążyła już zbudować sobie pozytywną historię kredytową. Gdyby tego było mało, to zakładamy, że oboje rodzice mają umowy o pracę na czas nieokreślony, mają niskie koszty utrzymania, a do tego chętnie skorzystają z dodatkowych produktów ofertowanych przez bank – o ile będzie się im to faktycznie opłacało.

Tyle o potencjalnej zdolności kredytowej mówią średnie, a dokładnie to mediana. Lepiej cały sens tej wartości oddaje jednak inna nazwa mediany - wartość środkowa. Wszystko dlatego, że w gronie ankietowanych przez nas banków połowa instytucji zadeklarowała, że rodzinie chciałaby pożyczyć więcej niż wynosi mediana, a połowa mniej. W czołówce najbardziej hojnych banków znajdziemy: ING, BNP Paribas i Pekao. W tych instytucjach rodzina z naszego przykładu może liczyć nawet na 800-840 tysięcy długu. Na drugim biegunie znajdziemy za to banki: Pocztowy, Alior i PKO. Nawet jednak tam rodzina mogłaby pożyczyć na zakup mieszkania sporą kwotę - od 645 do 680 tysięcy.

Zdolność kredytowa 3-os. rodziny z dochodem 7850 zł netto

Nazwa Banku

Maksymalna zdolność kredytowa

RRSO zapropono-wanego kredytu

Maksymalna część ceny mieszkania, którą bank może kredytować

ING

840 919 zł

2,77%

80%

BNP Paribas

810 224 zł

2,53%

80%

Bank Pekao

799 700 zł

3,36%

90%

Santander

762 544 zł

2,45%

90%

Credit Agricole

759 145 zł

2,96%

90%

mBank

727 745 zł

3,16%

90%

BOŚ Bank*

720 761 zł

2,13%

80%

Bank Pocztowy

680 000 zł

3,36%

80%

Alior Bank S.A.

678 342 zł

3,45%

90%

PKO Bank Hipoteczny

645 050 zł

2,92%

90%

PKO Bank Polski

645 050 zł

2,92%

90%

* specjalna oferta przeznaczona dla nieruchomości o wysokiej charakterystyce energetycznej lub instalacjami OZE
Przypadek: Małżeństwo z jednym dzieckiem. Obie dorosłe osoby pracują od 3 lat na pełen etat na umowie na czas nieokreślony. Dochód rodziny na poziomie 7850 zł netto miesięcznie. Modelowy kredytobiorca mieszka w mieście o 300 tys. mieszkańców i ma pozytywną historię kredytową. Na ten moment rodzina spłaciła wszystkie kredyty, nie posiada kart kredytowych czy limitów w kontach. Rodzina posiada samochód wart 15 tys. zł. Przeciętne deklarowane miesięczne koszty utrzymania na poziomie 2 tys. zł miesięcznie. Jeśli będzie miało to wpływ na wynik kalkulacji, rodzina skłonna jest skorzystać z dwóch produktów - rachunku ROR z przelewem wynagrodzenia i karty płatniczej lub kredytowej. Kredytobiorca woli unikać ubezpieczeń typu: od utraty pracy, na życie itp. Raty równe.

Opracowanie HRE Investments na podstawie danych przesłanych przez banki (termin nadsyłania ankiet 12 kwietnia 2021 r.)

Tanie kredyty nie będą wieczne - ryzyko wzrostu stóp procentowych

Biorąc dziś kredyt na zakup mieszkania trzeba mieć jednak świadomość ryzyka z tym związanego. Chodzi o to, że większość takich długów ma oprocentowanie zmienne, a więc jeśli stopy procentowe pójdą w górę, to i raty wzrosną. Co prawda prognozy sugerują, że niskim kosztem kredytów będziemy się jeszcze cieszyć długi czas, to bez wątpienia warto przygotowywać domowe finanse też na mniej optymistyczne scenariusze.

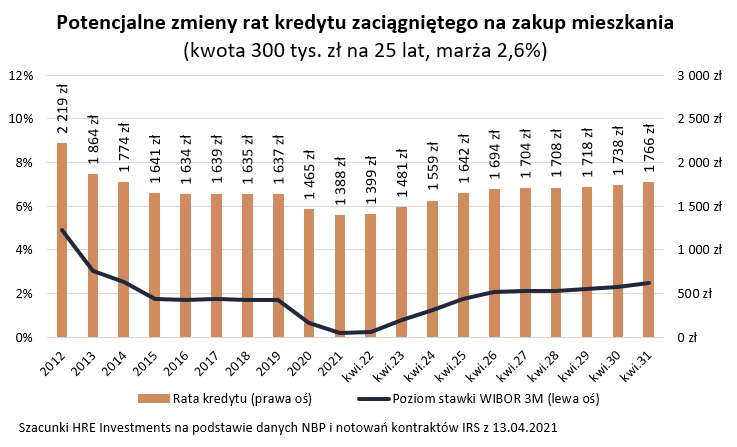
Jakie są prognozy? Można to sprawdzić dzięki kontraktom terminowym (IRS). Wynika z nich, że koszt pieniądza wróci do poziomu sprzed epidemii dopiero za około 4 lata. W międzyczasie posiadacze kredytów powinni się spodziewać stopniowo rosnących rat. Weźmy pod uwagę konkretny przykład – kredyt na 300 tys. złotych zaciągnięty na 25 lat z marżą na poziomie 2,6%. Taki kredyt dziś kosztuje niecałe 1,4 tys. zł miesięcznie. Za 3 lata rata powinna przekroczyć 1,5 tys. zł, a w 2031 roku będzie to już prawie 1,8 tys. złotych miesięcznie. Tak przynajmniej sugerują aktualne notowania kontraktów terminowych.
Bartosz Turek, główny analityk HRE Investments

Wersja AUDIO

Źródło: HRE Investments

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Skąd się wzięły nazwy miesięcy? Październik od paździerzy. Listopad od liści. Grudzień od zamarzniętej grudy

Listopad - Nazwa miesiąca (według Brücknera) pochodzi od opadających jesienią liści. A październik od rzecz. paździerze, czyli ‘odpadki z międlenia lnu lub konopi’.

Z Warszawy do Łodzi, z Gdańska do Elbląga a z Krakowa do Katowic: ile można zarobić lub zyskać na przeprowadzce

Sprzedać mieszkanie i przeprowadzić się do tańszego miasta? Różnica może sięgnąć 400 tys. zł. No bo za pieniądze uzyskane ze sprzedaży 55-metrowego mieszkania w Warszawie można kupić w Łodzi lokal niemal dwa razy większy albo zachować podobny metraż i zostawić ponad 400 tys. zł na koncie. Nie każda przeprowadzka przynosi jednak równie duże korzyści.

Pułapki w polisie, o których dowiesz się dopiero, gdy będzie za późno

Zatrucia czadem, pożary i zalania to w sezonie grzewczym codzienność – tylko w minionym sezonie odnotowano niemal 3750 zdarzeń związanych z tlenkiem węgla i 69 ofiar śmiertelnych. Problem w tym, że nawet posiadanie polisy nie gwarantuje pełnej ochrony finansowej. Dlaczego?

Jak zmienia się struktura ofert mieszkaniowych w Polsce

Czy klasyczne mieszkania dla rodzin przestają być oczywistym wyborem? Które grupy zyskują na znaczeniu? Eksperci branży nieruchomości tłumaczą, jak zmiany demograficzne i styl życia Polaków kształtują dziś ofertę nowych osiedli.

REKLAMA

Unikaj jak ognia współwłasności nieruchomości. Nawet zwykły najem problemem

Oczywiście wynajmiesz, jak wszyscy współwłaściciele grają fair. Przy współwłasności trzeba jednak zakładać jako wariant podstawowy dla przyszłości, że coś pójdzie nie tak. I w wariancie „nie tak” w większości przypadków nie uda się wynająć Twojego mieszkania (Twojego najczęściej w połowie). W praktyce mamy tu współwłasność pomiędzy byłymi małżonkami albo życiowymi partnerami. I nie licz na to, że sąd wymusi wynajęcie mieszkania przez byłego małżonka albo partnerkę, bo mają prawo mieszkać w spornym mieszkaniu. Jeżeli podniesie taki zamiar, to Twój argument o możliwości rozwiązania spornych kwestii poprzez skierowanie mieszkania na rynek najmu będzie mniej znaczył niż zaspokojenie potrzeb mieszkaniowych współwłaściciela. Jeżeli były partner/ka nie deklaruje zamiaru zamieszkaniu we wspólnym mieszkaniu, a już w nim mieszka, to sąd odmówi zajmowania się kwestią najmu mieszkania a poleci przeprowadzenie postępowania eksmisyjnego. I dopiero po jego zakończeniu zajmie się najmem.

Inwestowanie w nieruchomości to nie tylko centrum dużego miasta. Inwestorzy coraz częściej wybierają lokalizacje takie jak uzdrowiska [Wywiad]

Dziś inwestowanie w nieruchomości nie oznacz tylko lokalizacji w centrum dużego miasta. Inwestorzy coraz częściej wybierają małe miejscowości takie jak uzdrowiska. Co należy wziąć pod uwagę, aby inwestycja była opłacalna przez długie lata? Na nasze pytania odpowiada Tomasz Jurowicz, ekspert ds. nieruchomości.

Zabytkowy gmach ZUS we Wrocławiu ma 100 lat. Historia budynku przy ul. Pretficza 11

Zabytkowy gmach, w którym mieści się ZUS we Wrocławiu, ma 100 lat. Historia budynku przy ul. Pretficza 11 sięga czasów przedwojennych. W 1926 miało tutaj miejsce uroczyste otwarcie gmachu dawnego niemieckiego urzędu finansowego. Jak dziś wygląda ten zabytkowy budynek?

Całkowity zakaz najmu krótkoterminowego w VI dzielnicy Budapesztu od stycznia 2026 r. i pierwsze wnioski z rynku

Od stycznia 2026 r. w VI Dzielnicy Budapesztu funkcjonuje całkowity zakaz najmu krótkoterminowego. Mamy już pierwsze wnioski płynące z rynku. Jak zakaz wpłynął na samą dzielnicę VI, ale i dzielnice sąsiednie? Co z gastronomią i usługami hotelarskimi? Okoliczne samorządy już wiedzą, co robić.

REKLAMA

Zmienione zasady najmu krótkoterminowego to m.in. kontrola sąsiadów i samorządów. Jak wpłyną na Airbnb?

Zmienione zasady najmu krótkoterminowego to większe ryzyko prawne. Niektórzy mogą wycofywać się z najmu krótkoterminowego na rzecz najmu długoterminowego. Nowe prawo to m.in. kontrola sąsiadów i samorządów. Jak uchwalone regulacje wpłyną na Airbnb?

Mieszkanie przeszkodą w założeniu rodziny? Tak odpowiadają Polacy

Co trzeci badany Polak jest zdania, że nie może mieć dzieci z uwagi na zbyt małe mieszkanie - według badania "To my. Polacy o nieruchomościach – III kwartał 2026". Tak samo twierdzi co piąty ankietowany, który mieszka w domu jednorodzinnym.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA