REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Podwyższa stóp procentowych NBP a kredyty hipoteczne

Jarosław Sadowski
Główny analityk Expander Advisors
Podwyższa stóp procentowych NBP a kredyty hipoteczne
Reporter

REKLAMA

REKLAMA

Rada Polityki Pieniężnej już po raz dziesiąty podwyższyła stopy procentowe. Stopa referencyjna wzrosła z 6% do 6,5%. To kolejna zła wiadomość zarówno dla osób, które dopiero planują zaciągnąć kredyt hipotecznych, jak i tych, którzy już go spłacają.

Podwyższa stóp procentowych NBP, a raty kredytów hipotecznych

W przypadku spłacanych kredytów wzrost raty w dużej mierze zależy od tego, jak długi okres pozostał jeszcze do spłaty oraz jaka jest kwota zadłużenia. Najgorsza jest sytuacja, w przypadku kredytów udzielonych stosunkowo niedawno i na długi okres.

REKLAMA

REKLAMA

Dla przykładu jeśli kredyt na 300 000 zł został przyznany we wrześniu ubiegłego roku na 35 lat, to jego rata będzie o 117% wyższa niż na początku (wzrost z 1 175 zł do 2 556 zł). Jeśli taki sam kredyt udzielono na 25 lat, to rata wzrośnie o 87% (z 1 441 zł do 2 695 zł). W najmniejszym stopniu wzrosną natomiast raty starszych kredytów, których termin spłaty kończy się za kilka lat. Dla przykładu przy kredycie z września 2008 r. na 20 lat rata wzrośnie o 24% (z 1 628 zł do 2 017 zł). Co ciekawe w przypadku tego ostatniego kredytu rata po lipcowej podwyżce wcale nie będzie rekordowa. Zaraz po wypłacie takiego kredytu raty były jeszcze wyższe niż obecnie i wynosiły 2 435 zł. Działo się tak pomimo tego, że WIBOR 3M wynosił wtedy ok. 6,5%, a więc był niższy niż obecnie. Wtedy był to jednak „młody” kredyt z dużo wyższym zadłużeniem i wciąż długim okresem pozostałym do spłaty.
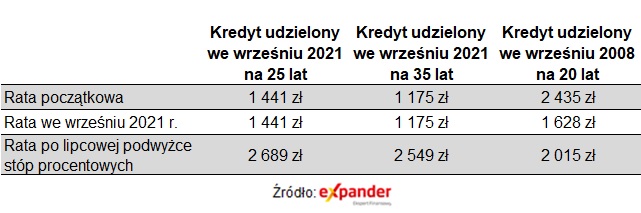
Raty kredytu hipotecznego

Expander

Trzeba jednak dodać, że w praktyce raty kredytów hipotecznych nie zmieniają się co miesiąc, lecz raz na kilka miesięcy. Jeśli podstawą wyliczania oprocentowania jest WIBOR 3M, to bank zwykle aktualizuje oprocentowanie takiego kredytu raz na 3 miesiące. Jeśli brany pod uwagę jest WIBOR 6M, to aktualizacja odbywa się co 6 miesięcy.

REKLAMA

Dalszy ciąg materiału pod wideo

Wakacje kredytowe 2022 mają pomóc kredytobiorcom

Pomimo tego, że raty mocno rosną, to w najbliższym czasie nie powinno to powodować problemów. Od sierpnia mają zacząć działać tzw. ustawowe wakacje kredytowe. Dzięki nim od sierpnia do grudnia będzie można zawiesić cztery raty, a więc trzeba będzie zapłacić tylko jedną. W przyszłym roku również będzie można zawiesić cztery raty, więc do zapłaty będzie 8 rat zamiast 12. Dzięki temu w tym roku wydatki związane ze spłatą rat często będą nawet niższe niż w sytuacji, gdyby stopy procentowe nie wzrosły.

Dla przykładu weźmy nasz przykładowy kredyt z września 2021 r. na 25 lat. Gdyby podwyżek nie było to suma rat w tym roku wyniosłaby ok. 17 297 zł. W rzeczywistości raty tego kredytu znacząco wzrosły, ale wakacje kredytowe pozwolą odłożyć na przyszłość spłatę raty wrześniowej, październikowej, listopadowej i grudniowej. Suma rat, które faktycznie trzeba będzie zapłacić w tym roku (od stycznia do sierpnia) wyniesie więc ok. 16 540 zł. Kredytobiorca wyda więc na raty w tym roku o 758 zł mniej niż w sytuacji, gdyby podwyżek stóp procentowych nie było. Jeszcze większa oszczędność pojawi się w przypadku kredytu z 2008 r., gdzie wydatki na raty spadną o 4 583 zł. Niewielki wzrost sumy rat pojawi się jedynie w przypadku kredytu z września 2021 r. na 35 lat. Tu wydatki będą wyższe o 799 zł.

W przyszłym roku sytuacja kredytobiorców będzie już zdecydowanie gorsza. Choć również będzie można zapłacić tylko 8 rat zamiast 12, to suma wydatków będzie już zdecydowanie wyższa niż w sytuacji braku podwyżek. Dla przykładu przy kredycie z września 2021 r. na 25 lat roczna suma rat będzie aż o 15 044 zł wyższa niż byłaby bez podwyżek stóp procentowych. Będzie tak dlatego, że raty już od początku roku będą bardzo wysokie.

Warto też pamiętać o tym, że wakacje kredytowe nie powodują, że raty znikają. Wakacje kredytowe przenoszą zawieszone raty na koniec okresu spłaty. Kosztem mniejszych wydatków w najbliższych miesiącach jest więc wzrost wydatków w przyszłości.

Dostępność kredytów hipotecznych spadnie jeszcze bardziej

Kolejna podwyżka stóp procentowych oznacza również problemy dla osób, które dopiero chciałyby kupić mieszkanie czy zbudować dom z pomocą kredytu hipotecznego. Po raz kolejny pogorszy się bowiem ich dostępność, którą ogranicza nie tylko wysokie oprocentowanie, ale również działającą od kwietnia rekomendacją KNF dotycząca sposobu wyliczania zdolności kredytowej. Dla przykładu para z do dochodem 6000 zł netto, jeszcze we wrześniu mogła liczyć na 550 tys. zł kredytu. Po lipcowej podwyżce stóp będzie mógł dostać tylko ok. 270 tys. zł. Należy też dodać, że wiele osób w ogóle straciło zdolność kredytową lub może otrzymać na tyle niską kwotę, że nie jest w stanie kupić mieszkania, które spełniałoby potrzeby. Jeśli nasza przykładowa para we wrześniu mogła kupić np. 60 m2, to przy takiej samej cenie m2, dostępna powierzchnia mieszkania spadnie do 30 m2.

Znaczący wzrost rat i pogorszenie się dostępności kredytów hipotecznych spowodował gwałtowny spadek liczby wniosków kredytowych. Z danych BIK wynika, że w czerwcu było ich tylko 19,5 tysiąca, czyli o 59% mniej niż przed rokiem i jednocześnie najmniej odkąd BIK analizuje takie dane (od stycznia 2007 r.).
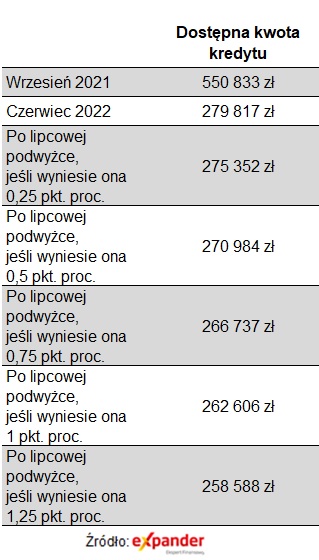
Zdolność kredytowa

Expander

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Nieruchomości
Ta sama kwota, większy wybór. Dlaczego inwestorzy powinni przyjrzeć się Łodzi?

Podczas gdy w Warszawie za 54-metrowe mieszkanie trzeba zapłacić niemal milion złotych, w Łodzi kupimy je za połowę tej kwoty – i to w tętniącym życiem, zrewitalizowanym centrum. Dzięki spektakularnej transformacji Nowego Centrum Łodzi i Księżego Młyna, miasto zyskało prestiż na poziomie czeskiej Pragi, stając się idealną bazą dla pracowników hybrydowych. Sprawdzamy, dlaczego eksperci uważają Łódź za inwestycyjny strzał w dziesiątkę i na jakie warunki kredytowe mogą dziś liczyć kupujący.

Mieszkania dla seniorów już w 2027 roku? Pełnomocniczka rządu poinformowała o postępie prac nad najmem senioralnym

Pełnomocniczka rządu ds. polityki senioralnej poinformowała o postępie prac nad projektowanymi przepisami dot. m.in. najmu senioralnego. Chodzi o uwolnienie tzw. więźniów czwartego piętra, na co mają pozwolić nowe mechanizmy umożliwiające samorządom bardziej elastyczne zarządzanie zasobami komunalnymi.

Nowe osiedla w Krakowie – przegląd lokalizacji i rozwiązań. Co oferuje sprawdzony deweloper w Krakowie?

Wybór nowej nieruchomości w Krakowie wymaga jasnego określenia własnych potrzeb oraz dobrego rozeznania w lokalizacjach. Krakowski rynek pierwotny ma sporo do zaoferowania – od dynamicznie rozwijających się obrzeży po prestiżowe adresy tuż nad Wisłą. Sprawdź, w jakich dzielnicach powstają najciekawsze osiedla i na jakie rozwiązania stawia doświadczony deweloper w Krakowie.

Rewolucja na rynku nieruchomości. Co trzecie nowe mieszkanie kupisz od ręki bez czekania na dewelopera

Koniec z kupowaniem „dziury w ziemi” i nerwowym analizowaniem makiet. Najnowsze dane z rynku mieszkaniowego na koniec 2026 roku pokazują rekordowy wzrost liczby gotowych lokali. Udział mieszkań oddanych do użytkowania w ofertach deweloperów potrafił wzrosnąć nawet dwukrotnie w ciągu zaledwie trzech lat. Dla tysięcy Polaków planujących zakup własnego M to doskonała wiadomość – zyskują potężny argument w negocjacjach, pełne bezpieczeństwo transakcji i możliwość przeprowadzki niemal od zaraz. Sprawdź, w których miastach wybór jest największy i dlaczego warto pożegnać się z wizualizacjami.

REKLAMA

Odbiór inwestycji budowlanej i rozliczenie z wykonawcą: pięć błędów inwestora, które później kosztują najwięcej

Odbiór inwestycji budowlanej to moment, w którym zmienia się układ sił między inwestorem a wykonawcą. Do podpisania protokołu inwestor ma argumenty i zatrzymaną część pieniędzy. Po podpisaniu zaczyna udowadniać. Z mojego doświadczenia wynika, że większość sporów o wady i kary umowne rozstrzyga się nie w sądzie, lecz w tygodniu odbioru, na poziomie jednego dokumentu: protokołu. Poniżej opisuję błędy, które w odbiorze i rozliczeniu końcowym popełniają spółki inwestujące, deweloperzy i inwestorzy zastępczy, a także rachunek, który za nimi stoi.

Fundacja rodzinna zapłaci podatek od swojej siedziby według najwyższej stawki. Ale czy zawsze?

Jaką stawką podatku od nieruchomości należy opodatkować budynek, w którym siedzibę ma fundacja rodzinna? Udzielenie prawidłowej odpowiedzi na to pytanie jest uzależnione od kilku czynników. I choć fundacje zawsze mają apetyt na obniżenie obciążeń podatkowych, w praktyce nie zawsze się to udaje.

Duże mieszkania komunalne czekają na najemców. Warunek? Remont

W Gorzowie Wlkp., w najnowszej ofercie miejskiego programu „Remont za mieszkanie” znalazło się 13 dużych mieszkań o pow. przekraczającej 80 mkw. Z wcześniej oferowanych 25 dużych mieszkań, 21 znalazło najemców –  przekazał rzecznik UM Gorzowa Wlkp. Wiesław Ciepiela.

Sprzedał 55 m² w Warszawie i wyprowadził się do Łodzi. Tyle pieniędzy zostało mu na koncie

Własne mieszkanie w stolicy to potężny kapitał, który dla wielu staje się przepustką do finansowej wolności. Najnowsza analiza rynku nieruchomości pokazuje, że zamiana warszawskiego lokalu na nieruchomość w Łodzi pozwala natychmiastowo zasilić konto bankowe astronomiczną kwotą lub drastycznie zwiększyć przestrzeń życiową. Okazuje się, że uzyskana w ten sposób nadwyżka finansowa potrafi rekompensować niższe lokalne zarobki przez niewiarygodnie długi czas. Eksperci ostrzegają jednak: nie każda przeprowadzka w Polsce przynosi tak spektakularne korzyści.

REKLAMA

Skąd się wzięły nazwy miesięcy? Październik od paździerzy. Listopad od liści. Grudzień od zamarzniętej grudy

Listopad - Nazwa miesiąca (według Brücknera) pochodzi od opadających jesienią liści. A październik od rzecz. paździerze, czyli ‘odpadki z międlenia lnu lub konopi’.

Z Warszawy do Łodzi, z Gdańska do Elbląga a z Krakowa do Katowic: ile można zarobić lub zyskać na przeprowadzce

Sprzedać mieszkanie i przeprowadzić się do tańszego miasta? Różnica może sięgnąć 400 tys. zł. No bo za pieniądze uzyskane ze sprzedaży 55-metrowego mieszkania w Warszawie można kupić w Łodzi lokal niemal dwa razy większy albo zachować podobny metraż i zostawić ponad 400 tys. zł na koncie. Nie każda przeprowadzka przynosi jednak równie duże korzyści.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA