REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Kredyt dla cudzoziemca

Katarzyna Siwek
Specjalista Home broker
Bartosz Turek
Bartosz Turek
analityk
Cudzoziemcowi w Polsce trudniej jest uzyskać kredyt niż obywatelowi RP.

REKLAMA

REKLAMA

Cudzoziemcowi w Polsce trudniej jest uzyskać kredyt niż obywatelowi RP. Aby uzyskać kredyt, cudzoziemiec musi spełnić szereg warunków.

Cudzoziemcy, którzy postanowili zamieszkać w Polsce, prędzej czy później decydują się na zakup własnego „M”. Przy ubieganiu się o kredyt hipoteczny mogą jednak napotkać na różnego typu utrudnienia – wynika z doświadczeń doradców Home Broker. Banki stawiają bowiem przed cudzoziemcami większe wymagania niż przed Polakami. Wiąże się to z utrudnioną oceną wiarygodności potencjalnego kredytobiorcy-cudzoziemca. Home Broker sprawdził, jak banki podchodzą do kredytowania obcokrajowców. Kwestia ta ma szczególny wymiar w okresie polskiej prezydencji w UE.

REKLAMA

REKLAMA

Pochodzenie kredytobiorcy a przyznanie kredytu

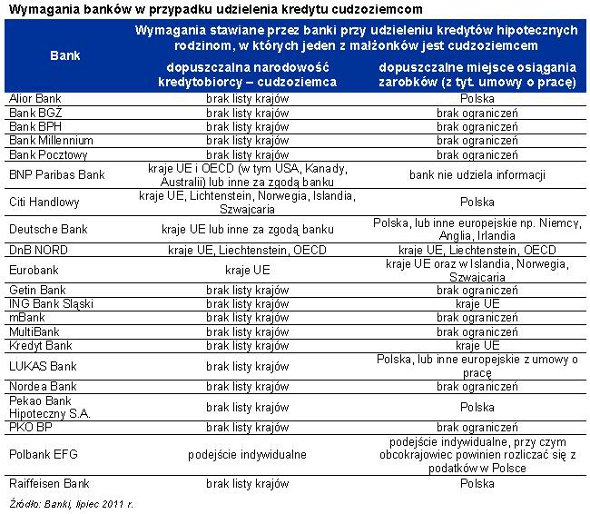
Home Broker sprawdził, na jakie warunki kredytowania zakupu mieszkania może liczyć małżeństwo, w którym jeden z małżonków jest Polakiem, a drugi obcokrajowcem. Zapytano o wymagane dokumenty, a także o to, czy bank ma listę krajów, z których może pochodzić potencjalny kredytobiorca.

Zobacz także: Banki rezygnują z udzielania kredytów we franku

Zebrane dane wskazują, że 5 na 21 przebadanych banków może zamknąć drzwi przed małżeństwem, w którym jeden z małżonków jest cudzoziemcem. O tym, czy rzeczywiście tak się stanie, zdecyduje narodowość obcokrajowca. W najlepszej sytuacji są obywatele Unii Europejskiej, którzy przynajmniej w tym zakresie nie powinni natrafić na przeszkody. Tak przynajmniej wynika z deklaracji banków. W gorszej sytuacji są osoby spoza Unii, a w zdecydowanie najgorszej te, które są obywatelami państw nie należących do OECD. Zostałyby one odprawione z kwitkiem w Citi Handlowym, Eurobanku i Deutsche Banku. Warto jednak zauważyć, że w ostatnim z nich oraz BNP Paribas istnieje możliwość udzielenia kredytu modelowej rodzinie za indywidualną zgodą banku.

REKLAMA

Pozostałe banki deklarują jednakową otwartość na wszystkich klientów, w tym obcokrajowców nawet spoza OECD. Z praktyki doradców finansowych Home Broker wynika jednak, że cudzoziemcy muszą liczyć się dodatkowymi utrudnieniami w bankach.
Dalszy ciąg materiału pod wideo


Umowa o pracę

Jednym z czynników ryzyka, na który zwracają uwagę banki, jest miejsce osiągania dochodów przez obcokrajowca. Preferowana przez instytucje finansowe w tym względzie jest Polska. Takie wymaganie stawiają cztery z przebadanych banków: Alior, Citi Handlowy, Pekao Bank Hipoteczny i Raiffeisen Bank. Bardziej liberalne są: Deutsche Bank, DnB NORD, Eurobank, ING Bank Śląski, Kredyt Bank i LUKAS Bank. Zaakceptują one dochody osiągane w UE. Pozostałe z przebadanych 21 banków oficjalnie nie ograniczają źródeł osiąganych dochodów ze względu na miejsce ich pochodzenia.

Z doświadczenia doradców finansowych Home Broker wynika jednak, że w praktyce liczy się nie tylko kraj, w którym cudzoziemiec osiąga dochód, ale też rodzaj umowy z pracodawcą.

Zobacz także: Zmalało zainteresowanie „Rodziną na Swoim”

– W zdecydowanie lepszej sytuacji są osoby posiadające dochody z umowy o pracę. Znacznie gorzej mają przedsiębiorcy, których działalność jest zarejestrowana poza granicami RP. Banki bardzo ostrożnie podchodzą do takich klientów, mnożą dokumenty wymagane do kredytu, zwlekają z wydaniem decyzji – zauważa Paulina Stańczak, doradca finansowy Home Broker z Warszawy.

Wkład własny

Nawet spełnienie obostrzeń dotyczących obywatelstwa, miejsca osiągania dochodu czy rodzaju umowy nie gwarantuje jeszcze, że rodzina z obcokrajowcem otrzyma kredyt na standardowych warunkach. Zadeklarowało to 5 z badanych banków. Głównym ograniczeniem jest niższy niż standardowy wskaźnik dopuszczalnego LtV, czyli stosunku kwoty kredytu do wartości nieruchomości. Z koniecznością przedstawienia dodatkowego wkładu własnego obcokrajowcy muszą liczyć się na przykład w banku BPH, choć instytucja ta nie ujawniła poziomu ograniczenia. W BNP Paribas natomiast, gdy wnioskodawca nie jest obywatelem UE lub OECD, to maksymalne LtV nie przekroczy 70%. Podobnie jest w Eurobanku. Gdy dochód uzyskiwany jest poza granicami RP, wnioskodawca powinien mieć ukończone 25 lat, a maksymalne LtV nie przekroczy 70%. Możliwe jest jego zwiększenie o 10 pp., o ile wnioskodawca uzyskuje dochód na poziomie minimum 10 tys. zł. Swoją ofertę różnicuje też Getin Bank. Gdy cudzoziemiec ma większe dochody niż obywatel RP, bank udzieli kredytu na maksymalnie 85% LtV, jeśli obcokrajowiec pochodzi z Unii i 75% w innym przypadku. Jeszcze dalej idzie Nordea Bank. Tam maksymalny poziom wskaźnika LtV dla modelowej rodziny nie przekroczy 60%, chyba że wykupi ona dodatkowe ubezpieczenie.

Okres kredytowania

Może się też okazać, że rodzinie z obcokrajowcem bank udzieli kredytu na krótszy okres niż małżonkom z Polski. Na przykład w Kredyt Banku zamiast standardowych 40 lat, będzie to tylko 20 lat.

Wiarygodność kredytobiorcy-obcokrajowca
To jednak nie koniec listy problemów. Trzeba bowiem pamiętać, że w Polsce ocena wiarygodności kredytobiorcy w dużym stopniu jest oparta o raport z Biura Informacji Kredytowej. W przypadku cudzoziemca, który w Polsce nie posiada historii kredytowej, raport z BIK będzie pusty. Wtedy z pomocą może przyjść odpowiednik takiej instytucji pochodzący z kraju, gdzie cudzoziemiec posiada historię kredytową. Praktyka także i w tym zakresie może leżeć daleko od teorii. Z doświadczenia Home Broker wynika bowiem, że nawet cudzoziemiec, który korzystał aktywnie zarówno z kredytów, jak i innych usług bankowych w Polsce może nie mieć wystarczająco obszernego raportu w BIK, aby być dla instytucji finansowej wiarygodnym.

Zobacz także: Wrzesień przyniesie niższe raty kredytów mieszkaniowych

Warto ponadto podkreślić, że powyżej przedstawione wymagania mogłyby być jeszcze ostrzejsze, gdyby o kredyt ubiegał się cudzoziemiec nieposiadający współmałżonka-obywatela RP. Odpowiedział tak co trzeci przebadany bank.

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Nieruchomości
Mieszkanie przeszkodą w założeniu rodziny? Tak odpowiadają Polacy

Co trzeci badany Polak jest zdania, że nie może mieć dzieci z uwagi na zbyt małe mieszkanie - według badania "To my. Polacy o nieruchomościach – III kwartał 2026". Tak samo twierdzi co piąty ankietowany, który mieszka w domu jednorodzinnym.

Boom na kredyty hipoteczne. Ten rok może przejść do historii

Jak dotychczas rekordowym rokiem pod kątem zawartych kredytów hipotecznych był 2021 r. Jest duża szansa, że w 2026 r. będzie ich jeszcze więcej.

Jak zabezpieczyć mieszkanie i dom przed włamaniem?

Nie trzeba wyjeżdżać na długi urlop, by być narażonym na włamanie. Złodzieje wykorzystują nawet krótką nieobecność domowników, dlatego odpowiednie zabezpieczenia domu lub mieszkania powinny działać przez cały rok, a nie tylko podczas wakacji.

Jak zmniejszyć rachunki za ogrzewanie w bloku? 8 prostych sposobów

Sezon grzewczy powoli się rozpoczyna, ale rosnące ceny energii sprawiają, że szukamy sposobów na ograniczenie wydatków związanych z ogrzewaniem. Jak niewielkie zmiany w korzystaniu z ciepła mogą się przełożyć na zauważalne oszczędności?

REKLAMA

Działania na rzecz zachowania przyrody Cypla Helskiego

Przyrodnicy i miejscy aktywiści walczą o zachowanie przyrody Cypla Helskiego i uchronienie tego obszaru przed zabudową. Pod koniec czerwca 2026 roku Samorządowe Kolegium Odwoławcze w Gdańsku stwierdziło nieważność tzw. decyzji środowiskowej wymaganej przy tego rodzaju inwestycji jako wydanej z rażącym naruszeniem prawa. Co dzieje się dalej w sprawie?

Kosztorys ofertowy i kosztorys budowlany – kto sporządza kosztorys i kiedy można go poprawić?

Kosztorysy ofertowe i kosztorysy budowlane to dokumenty, bez których trudno dziś mówić o bezpiecznym planowaniu inwestycji, rzetelnym porównywaniu ofert i sprawnym rozliczaniu robót. Dla inwestora są narzędziem kontroli budżetu, a dla wykonawcy podstawą przygotowania konkurencyjnej i zgodnej z wymaganiami oferty. W tym artykule wyjaśniamy, czym jest kosztorys, kto go sporządza, jakie są jego rodzaje, co powinien zawierać oraz kiedy błędy w kosztorysie ofertowym można poprawić, a kiedy prowadzą one do odrzucenia oferty. Jeśli zajmujesz się zamówieniami, budownictwem lub przygotowaniem dokumentacji przetargowej, znajdziesz tu praktyczne uporządkowanie tematu: od definicji i rodzajów kosztorysów, przez proces ich sporządzania, po zasady oceny i korygowania niezgodności w ofertach. To szczególnie ważne tam, gdzie nawet drobna rozbieżność w dokumentach może mieć wpływ na wynik postępowania.

Błędne opłaty za piwnicę przez lata. Kto odpowiada za pomyłki w rozliczeniach?

Błędne naliczanie opłat za piwnice może przez lata pozostawać niezauważone, zwłaszcza gdy część pomieszczeń ma status przynależnych do lokali, a część stanowi nieruchomość wspólną z prawem do wyłącznego korzystania. Taka pomyłka nie zawsze zaburza rozliczenia całej wspólnoty lub spółdzielni, ale może prowadzić do nieuzasadnionego obciążenia jednego właściciela i powstania roszczeń zarówno wobec sąsiada, jak i administratora albo zarządcy nieruchomości.

CRM zamiast setek formularzy. Usprawniamy pracę biur nieruchomości

W wielu agencjach dzień pracy wciąż zaczyna się od mozolnego przepisywania tych samych informacji z papierowych kartotek do arkuszy kalkulacyjnych. Klient zainteresowany kupnem mieszkania wypełnia formularz kontaktowy na stronie, agent sporządza własną notatkę w notesie, a kolejna osoba wprowadza te same dane do rejestru umów. W efekcie ta sama treść krąży w kilku miejscach, a ryzyko pomyłki rośnie z każdym kolejnym wpisem.

REKLAMA

Najemcy biur mają wyższe wymagania, ale za te same pieniądze. Wynajmują coraz więcej tzw. elastycznych powierzchni biurowych

Najemcy biur mają coraz wyższe wymagania, ale za te same pieniądze - spada odsetek firm gotowych zapłacić wyższy czynsz za cenione udogodnienia nieruchomości. Zauważa się również, że wynajmują coraz więcej tzw. elastycznych powierzchni biurowych.

Polska oddała do użytku ponad 132 tys. mieszkań. Te województwa wyprzedzają resztę

Ponad 132,2 tys. mieszkań oddano w Polsce do użytku od stycznia do sierpnia 2026 r. - wynika z danych GUS. Najwięcej lokali oddano w woj. mazowieckim - ponad 26 tys.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
