
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Kredyty hipoteczne w listopadzie 2021 r. - raty wzrosły, zdolność kredytowa spadła
Kredyty hipoteczne w listopadzie 2021 r. - raty wzrosły, zdolność kredytowa spadła

REKLAMA

REKLAMA

Kredyty hipoteczne - wysokość rat i zdolność kredytowa. O 140 zł wzrosła lub lada moment wzrośnie przeciętna rata złotowego kredytu mieszkaniowego po ostatnich dwóch podwyżkach stóp procentowych. Przy droższych kredytach w dół poszła też zdolność kredytowa – przeciętnie o około 100 tys. zł.

Przeciętny kredyt hipoteczny (mieszkaniowy) w Polsce

Jeśli weźmiemy pod uwagę wszystkie złotowe kredyty mieszkaniowe, które posiadają rodacy, to okaże się, że przeciętny mieszkaniowy dług opiewa na około 190 tys. złotych, a do jego spłaty zostało 18 lat. Jeszcze we wrześniu – przed podwyżkami stóp procentowych - rata takiego długu opiewała na około 1125 złotych miesięcznie. Dziś ratę można oszacować na 1266 złotych, czyli o 141 złotych więcej. Dla porządku należy dodać, że jeszcze nie wszystkich kredytobiorców w Polsce dotknęła podwyżka stóp procentowych. Banki aktualizują bowiem oprocentowanie długów z pewnym opóźnieniem. Dostosowanie do nowych warunków rynkowych trwać więc może nawet kilka miesięcy.

REKLAMA

REKLAMA
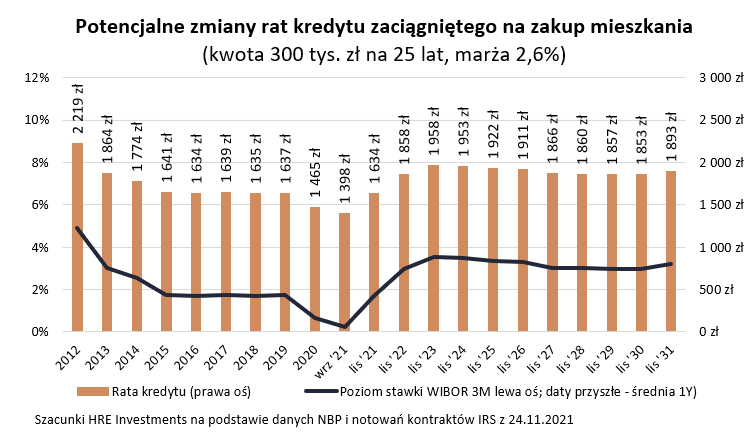
Wróćmy jednak do naszego przeciętnego kredytu mieszkaniowego. Problem z nim jest taki, że jak to zwykle jest ze średnimi - mało kto posiada taki "modelowy" kredyt tak samo jak mało kto zarabia np. tzw. średnią krajową. Warto przytoczyć więc jeszcze jeden przykład - osoby, która dopiero co zadłużyła się na 25 lat i 300 tys. złotych i we wrześniu cieszyła się oprocentowaniem na poziomie 2,85%. Lada moment warunki spłacania tego długu wyraźnie się zmienią, bo oprocentowanie może wzrosnąć do około 4,3%. Wyjściową ratę takiego długu można oszacować na trochę poniżej 1,4 tys. zł. Po uwzględnieniu przez bank podwyżek stóp procentowych rata wzrośnie do około 1635 złotych.

Zdolność kredytowa mniejsza o 100 tys. zł niż we wrześniu

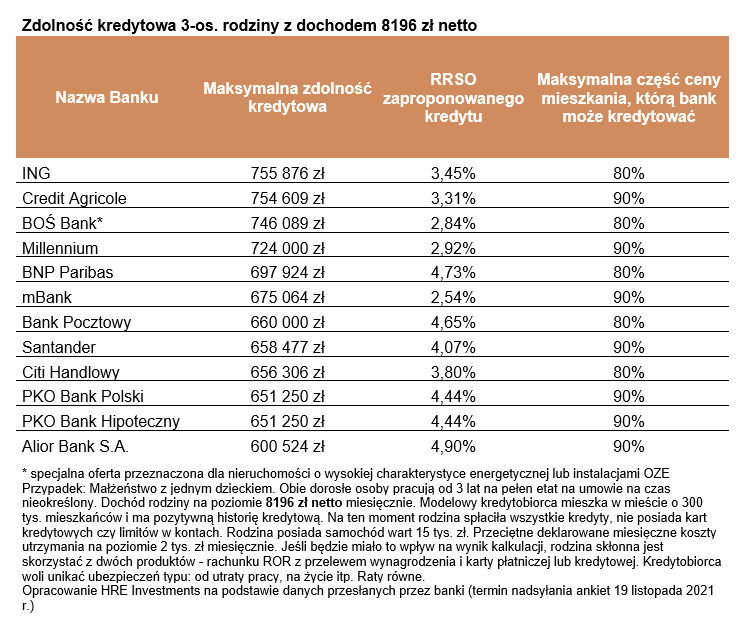
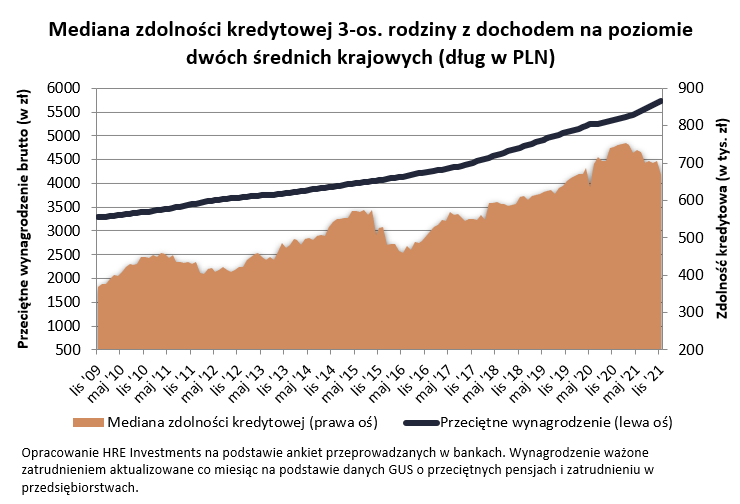
Gdyby tego było mało, to już dziś rosnące koszty kredytu wprost przekładają się na spadek zdolności kredytowej rodaków. Weźmy pod uwagę konkretny przykład trzyosobowej rodziny, w której dwie osoby pracują i każda z nich przynosi do domu po średniej krajowej. We wrześniu taka familia mogła zadłużyć się na 700 tysięcy złotych. Dziś jej zdolność kredytowa jest o około 100 tysięcy złotych niższa i powinna oscylować w okolicach 600 tysięcy.

REKLAMA

Konsekwencje podwyżek stóp procentowych widać już w ofertach banków. Niestety nie wszystkie instytucje, wypełniając naszą najnowszą ankietę, zdążyły już te zmiany uwzględnić. Ci, którym się to udało przyznają, że spadek zdolności kredytowej na przestrzeni ostatnich dwóch miesięcy wyniósł kilkanaście procent.

Dalszy ciąg materiału pod wideo

Zdolność kredytowa 3-os. rodziny z dochodem 8196 zł netto

Nazwa Banku

Maksymalna zdolność kredytowa

RRSO zaproponowanego kredytu

Maksymalna część ceny mieszkania, którą bank może kredytować

ING

755 876 zł

3,45%

80%

Credit Agricole

754 609 zł

3,31%

90%

BOŚ Bank*

746 089 zł

2,84%

80%

Millennium

724 000 zł

2,92%

90%

BNP Paribas

697 924 zł

4,73%

80%

mBank

675 064 zł

2,54%

90%

Bank Pocztowy

660 000 zł

4,65%

80%

Santander

658 477 zł

4,07%

90%

Citi Handlowy

656 306 zł

3,80%

80%

PKO Bank Polski

651 250 zł

4,44%

90%

PKO Bank Hipoteczny

651 250 zł

4,44%

90%

Alior Bank S.A.

600 524 zł

4,90%

90%

* specjalna oferta przeznaczona dla nieruchomości o wysokiej charakterystyce energetycznej lub instalacjami OZE
Przypadek: Małżeństwo z jednym dzieckiem. Obie dorosłe osoby pracują od 3 lat na pełen etat na umowie na czas nieokreślony. Dochód rodziny na poziomie 8196 zł netto miesięcznie. Modelowy kredytobiorca mieszka w mieście o 300 tys. mieszkańców i ma pozytywną historię kredytową. Na ten moment rodzina spłaciła wszystkie kredyty, nie posiada kart kredytowych czy limitów w kontach. Rodzina posiada samochód wart 15 tys. zł. Przeciętne deklarowane miesięczne koszty utrzymania na poziomie 2 tys. zł miesięcznie. Jeśli będzie miało to wpływ na wynik kalkulacji, rodzina skłonna jest skorzystać z dwóch produktów - rachunku ROR z przelewem wynagrodzenia i karty płatniczej lub kredytowej. Kredytobiorca woli unikać ubezpieczeń typu: od utraty pracy, na życie itp. Raty równe.

Opracowanie HRE Investments na podstawie danych przesłanych przez banki (termin nadsyłania ankiet 19 listopada 2021 r.)

Raty kredytów hipotecznych mogą jeszcze wzrosnąć. Ile?

Czy to już koniec podwyżek stóp procentowych? Tego nie sposób dziś przesądzić. Jeśli wsłuchać się w wypowiedzi prezesa NBP, można uznać, że najgorsze jest już za nami, a więc może nawet nie będą potrzebne kolejne podwyżki stóp. Innego zdania są jednak gracze rynkowi. Kontrakty terminowe na stopy procentowe (FRA) sugerują bowiem, że na najbliższym posiedzeniu RPP (na początku grudnia) stopy znowu pójdą w górę i to znacząco – nawet o około 0,5 - 1 pkt. proc. Dopiero czas rozsądzi kto ma rację.

Skoro już jesteśmy przy kontraktach terminowych na stopę procentową, to warto rzucić też okiem na długoterminowe prognozy. Wynika z nich, że aż do 2023 roku raty mogą rosnąć. I to nawet o 15-20%. Tak wygląda z dzisiejszej perspektywy najbardziej prawdopodobny scenariusz, choć trzeba mieć świadomość, że potrafi się on wyraźnie zmienić pod wpływem napływających na bieżąco danych. Dość powiedzieć, że jeszcze niedawno rynek sugerował, że wrócimy do poziomu stóp procentowych sprzed epidemii dopiero za 2-3 lata. Dziś perspektywa ta skróciła się do co najwyżej kilku miesięcy.
Nikłym pocieszeniem jest to, że zazwyczaj w okresie wyższych stóp procentowych banki w końcu decydują się na bardziej zaciętą walkę o względy klientów i ograniczają marże. Póki co możemy co najwyżej trzymać kciuki za takie zmiany w przyszłości. Banki nie narzekają bowiem na brak klientów. Co prawda opadła fala wniosków kredytowych, ale wciąż jest ich dużo. Przypomnijmy, że apogeum popytu na kredyty przypadło na maj. Wtedy w przeliczeniu na dzień roboczy do banków trafiało po 2,5 tys. wniosków kredytowych. Dane BIK sugerują, że w październiku do banków napływało już mniej niż 1,9 tys. aplikacji dziennie.

Bartosz Turek, główny analityk HRE Investments

Źródło: HRE Investments

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Zmienione zasady najmu krótkoterminowego to m.in. kontrola sąsiadów i samorządów. Jak wpłyną na Airbnb?

Zmienione zasady najmu krótkoterminowego to większe ryzyko prawne. Niektórzy mogą wycofywać się z najmu krótkoterminowego na rzecz najmu długoterminowego. Nowe prawo to m.in. kontrola sąsiadów i samorządów. Jak uchwalone regulacje wpłyną na Airbnb?

Mieszkanie przeszkodą w założeniu rodziny? Tak odpowiadają Polacy

Co trzeci badany Polak jest zdania, że nie może mieć dzieci z uwagi na zbyt małe mieszkanie - według badania "To my. Polacy o nieruchomościach – III kwartał 2026". Tak samo twierdzi co piąty ankietowany, który mieszka w domu jednorodzinnym.

Boom na kredyty hipoteczne. Ten rok może przejść do historii

Jak dotychczas rekordowym rokiem pod kątem zawartych kredytów hipotecznych był 2021 r. Jest duża szansa, że w 2026 r. będzie ich jeszcze więcej.

Jak zabezpieczyć mieszkanie i dom przed włamaniem?

Nie trzeba wyjeżdżać na długi urlop, by być narażonym na włamanie. Złodzieje wykorzystują nawet krótką nieobecność domowników, dlatego odpowiednie zabezpieczenia domu lub mieszkania powinny działać przez cały rok, a nie tylko podczas wakacji.

REKLAMA

Jak zmniejszyć rachunki za ogrzewanie w bloku? 8 prostych sposobów

Sezon grzewczy powoli się rozpoczyna, ale rosnące ceny energii sprawiają, że szukamy sposobów na ograniczenie wydatków związanych z ogrzewaniem. Jak niewielkie zmiany w korzystaniu z ciepła mogą się przełożyć na zauważalne oszczędności?

Działania na rzecz zachowania przyrody Cypla Helskiego

Przyrodnicy i miejscy aktywiści walczą o zachowanie przyrody Cypla Helskiego i uchronienie tego obszaru przed zabudową. Pod koniec czerwca 2026 roku Samorządowe Kolegium Odwoławcze w Gdańsku stwierdziło nieważność tzw. decyzji środowiskowej wymaganej przy tego rodzaju inwestycji jako wydanej z rażącym naruszeniem prawa. Co dzieje się dalej w sprawie?

Kosztorys ofertowy i kosztorys budowlany – kto sporządza kosztorys i kiedy można go poprawić?

Kosztorysy ofertowe i kosztorysy budowlane to dokumenty, bez których trudno dziś mówić o bezpiecznym planowaniu inwestycji, rzetelnym porównywaniu ofert i sprawnym rozliczaniu robót. Dla inwestora są narzędziem kontroli budżetu, a dla wykonawcy podstawą przygotowania konkurencyjnej i zgodnej z wymaganiami oferty. W tym artykule wyjaśniamy, czym jest kosztorys, kto go sporządza, jakie są jego rodzaje, co powinien zawierać oraz kiedy błędy w kosztorysie ofertowym można poprawić, a kiedy prowadzą one do odrzucenia oferty. Jeśli zajmujesz się zamówieniami, budownictwem lub przygotowaniem dokumentacji przetargowej, znajdziesz tu praktyczne uporządkowanie tematu: od definicji i rodzajów kosztorysów, przez proces ich sporządzania, po zasady oceny i korygowania niezgodności w ofertach. To szczególnie ważne tam, gdzie nawet drobna rozbieżność w dokumentach może mieć wpływ na wynik postępowania.

Błędne opłaty za piwnicę przez lata. Kto odpowiada za pomyłki w rozliczeniach?

Błędne naliczanie opłat za piwnice może przez lata pozostawać niezauważone, zwłaszcza gdy część pomieszczeń ma status przynależnych do lokali, a część stanowi nieruchomość wspólną z prawem do wyłącznego korzystania. Taka pomyłka nie zawsze zaburza rozliczenia całej wspólnoty lub spółdzielni, ale może prowadzić do nieuzasadnionego obciążenia jednego właściciela i powstania roszczeń zarówno wobec sąsiada, jak i administratora albo zarządcy nieruchomości.

REKLAMA

CRM zamiast setek formularzy. Usprawniamy pracę biur nieruchomości

W wielu agencjach dzień pracy wciąż zaczyna się od mozolnego przepisywania tych samych informacji z papierowych kartotek do arkuszy kalkulacyjnych. Klient zainteresowany kupnem mieszkania wypełnia formularz kontaktowy na stronie, agent sporządza własną notatkę w notesie, a kolejna osoba wprowadza te same dane do rejestru umów. W efekcie ta sama treść krąży w kilku miejscach, a ryzyko pomyłki rośnie z każdym kolejnym wpisem.

Najemcy biur mają wyższe wymagania, ale za te same pieniądze. Wynajmują coraz więcej tzw. elastycznych powierzchni biurowych

Najemcy biur mają coraz wyższe wymagania, ale za te same pieniądze - spada odsetek firm gotowych zapłacić wyższy czynsz za cenione udogodnienia nieruchomości. Zauważa się również, że wynajmują coraz więcej tzw. elastycznych powierzchni biurowych.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA