
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Kredyt hipoteczny – zdolność kredytowa spada po podwyżce stóp NBP
Kredyt hipoteczny – zdolność kredytowa spada po podwyżce stóp NBP (październik 2021)

REKLAMA

REKLAMA

Kredyt hipoteczny – zdolność kredytowa. Około 30 tysięcy złotych – o tyle spadła zdolność kredytowa trzyosobowej rodziny w wyniku październikowej podwyżki stóp procentowych przez RPP. Jest to efekt wyższego oprocentowania kredytów.

Stopy procentowe w górę – zdolność kredytowa w dół

Konsekwencje podwyżek stóp procentowych widać już w ofertach banków. Niestety nie wszystkie instytucje, wypełniając naszą najnowszą ankietę, zdążyły już te zmiany uwzględnić. Ci, którym się to udało, chcą dziś pożyczyć na zakup mieszkania mniej niż przed miesiącem. W praktyce dla trzyosobowej rodziny, która ma do dyspozycji dwie średnie krajowe, oznacza to spadek zdolności kredytowej o około 25-35 tysięcy złotych. Kwota znacząca, ale odpowiada tylko 4% zdolności kredytowej. Ta, jeszcze we wrześniu, wynosiła około 700 tys. złotych – wynikało tak z deklaracji banków dla rodziny z naszego przykładu.

REKLAMA

REKLAMA

Dzięki Radzie rata w górę

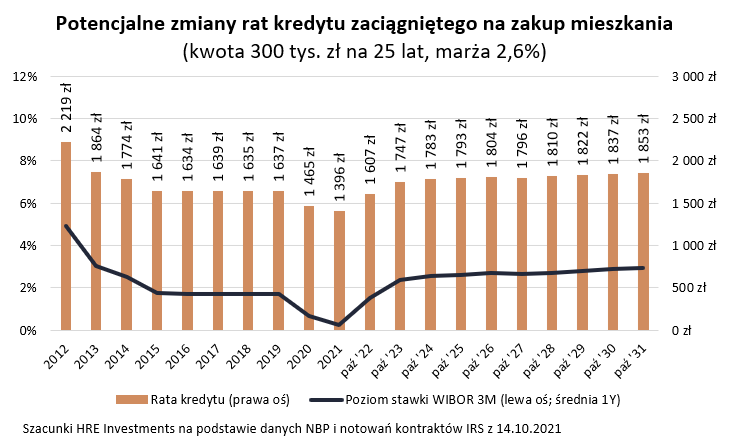
Jest to konsekwencja wyższych stóp procentowych po niespodziewanej październikowej decyzji Rady Polityki Pieniężnej. Podwyżka stóp przełożyła się na wzrost stawki WIBOR, która jest elementem oprocentowania większości kredytów w Polsce. Najpopularniejsza stawka WIBOR – ta trzymiesięczna - jeszcze przed ogłoszeniem październikowej decyzji RPP, była notowana na poziomie 0,25%, a 13 października było to już 0,68%. Z tego tytułu przeciętne oprocentowanie nowych kredytów mieszkaniowych wzrosło z około 2,9% do 3,3%. Skutkiem są wyższe raty mieszkaniowych długów o około 4-5%.

Potencjalna wysokość rat kredytów mieszkaniowych po podwyżce stóp procentowych

WIBOR 3M

REKLAMA

Dług zaciągnięty na 25 lat z marżą na poziomie 2,6% na kwotę:

100 000 zł

200 000 zł

300 000 zł

400 000 zł

500 000 zł

1 000 000 zł

0,25%
(stan sprzed podwyżki)

466 zł

933 zł

1 399 zł

1 866 zł

2 332 zł

4 664 zł

0,68%
(po podwyżce)

489 zł

978 zł

1 467 zł

1 956 zł

2 445 zł

4 889 zł

Szacunki HRE Investments

Wprost przekłada się to na wspomniany wcześniej spadek zdolności kredytowej. Po prostu, skoro kredyt jest droższy, to przy takiej samej racie, możemy pożyczyć mniej niż przed wzrostem oprocentowania.

Zdolność kredytowa trzyosobowej rodziny

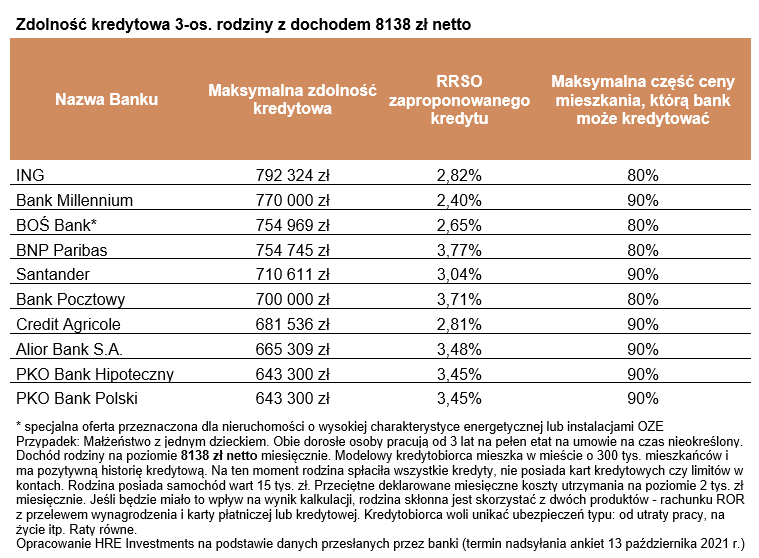
Zgodnie z deklaracjami banków nasza przykładowa rodzina na największy kredyt mogłaby liczyć w bankach ING, Millennium, BOŚ czy BNP Paribas. Instytucje te zaproponowałyby dług w wysokości od 750 do prawie 800 tys. złotych. Najniższą zdolność kredytową zadeklarowały: PKO i Alior, ale i tak skłonne byłyby one naszej familii pożyczyć około 640 - 670 tys. złotych. Najpewniej część z tych wyników będzie niższa w ankiecie, którą przeprowadzimy za miesiąc, bo wtedy większa część banków uwzględni już październikową podwyżkę stóp procentowych.

Zdolność kredytowa 3-os. rodziny z dochodem 8138 zł netto

Nazwa Banku

Maksymalna zdolność kredytowa

RRSO zaproponowanego kredytu

Maksymalna część ceny mieszkania, którą bank może kredytować

ING

792 324 zł

2,82%

80%

Bank Millennium

770 000 zł

2,40%

90%

BOŚ Bank*

754 969 zł

2,65%

80%

BNP Paribas

754 745 zł

3,77%

80%

Santander

710 611 zł

3,04%

90%

Bank Pocztowy

700 000 zł

3,71%

80%

Credit Agricole

681 536 zł

2,81%

90%

Alior Bank S.A.

665 309 zł

3,48%

90%

PKO Bank Hipoteczny

643 300 zł

3,45%

90%

PKO Bank Polski

643 300 zł

3,45%

90%

* specjalna oferta przeznaczona dla nieruchomości o wysokiej charakterystyce energetycznej lub instalacjami OZE
Przypadek: Małżeństwo z jednym dzieckiem. Obie dorosłe osoby pracują od 3 lat na pełen etat na umowie na czas nieokreślony. Dochód rodziny na poziomie 8138 zł netto miesięcznie. Modelowy kredytobiorca mieszka w mieście o 300 tys. mieszkańców i ma pozytywną historię kredytową. Na ten moment rodzina spłaciła wszystkie kredyty, nie posiada kart kredytowych czy limitów w kontach. Rodzina posiada samochód wart 15 tys. zł. Przeciętne deklarowane miesięczne koszty utrzymania na poziomie 2 tys. zł miesięcznie. Jeśli będzie miało to wpływ na wynik kalkulacji, rodzina skłonna jest skorzystać z dwóch produktów - rachunku ROR z przelewem wynagrodzenia i karty płatniczej lub kredytowej. Kredytobiorca woli unikać ubezpieczeń typu: od utraty pracy, na życie itp. Raty równe.

Opracowanie HRE Investments na podstawie danych przesłanych przez banki (termin nadsyłania ankiet 13 października 2021 r.)

Dalszy ciąg materiału pod wideo

Przypomnijmy, że co miesiąc monitorujemy ofertę kredytową, która przedstawiona zostałaby trzyosobowej rodzinie, w której oboje rodzice pracują i każde z nich przynosi do domu po średniej krajowej. Niezbędne jest, aby uściślić, że nasza przykładowa rodzina chce zadłużyć się na lat 30, ma do dyspozycji co miesiąc ponad 8 tysięcy złotych netto, do tego nie ma innych zobowiązań, a mimo to zdążyła już wyrobić sobie dobrą historię kredytową.

Kiedy kolejne podwyżki stóp?

Warto podkreślić, że po październikowej decyzji RPP doszło do wyraźnej zmiany prognoz dotyczących dalszych zmian stóp procentowych w Polsce. W efekcie mamy do czynienia z rosnącym rozdźwiękiem pomiędzy deklaracjami przewodniczącego RPP i oczekiwaniami rynku. Te drugie sugerują, że w listopadzie zobaczymy już kolejny ruch stóp procentowych w górę. Prezes NBP twierdzi natomiast, że na kolejne ruchy będziemy musieli trochę poczekać, aby Rada mogła ocenić wpływ październikowej podwyżki na gospodarkę.

Czas pokaże kto w tym ekonomicznym sporze będzie górą. Poza sporem pozostaje za to jedna bardzo ważna kwestia. Niezależnie od tego jak często RPP będzie podnosić stopy procentowe, to zarówno rynek, jak i liczni ekonomiści sugerują, że podwyżki nie powinny być zbyt gwałtowne, a dopiero za 1-2 lata dojdziemy do poziomu stóp procentowych sprzed epidemii. Docelowo – czyli w perspektywie kilku lat podstawowa stopa powinna dotrzeć w okolice 2-2,5% (z obecnych 0,5%) i w tej okolicy powinna już pozostać przez dłuższy czas.

Jest to bardzo ważna informacja, bo realizacja takiego scenariusza oznacza, że z dzisiejszego otoczenia ultra-niskich stóp procentowych dążymy do środowiska niskich stóp procentowych. Wciąż więc kredyty nie powinny być nadmiernie drogie, a z drugiej strony lokaty w dającej się przewidzieć przyszłości nie pozwolą nam uchronić oszczędności przed inflacją.
Bartosz Turek, główny analityk HRE Investments

Źródło: HRE Investments

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Zapłacić dwa razy za tę samą pracę? Odpowiedzialność inwestora za wynagrodzenie podwykonawców po zmianach w Kodeksie cywilnym

Inwestor płaci generalnemu wykonawcy fakturę końcową. Kilka tygodni później dostaje pismo od podwykonawcy, o którym wiedział niewiele: wykonawca mu nie zapłacił, więc podwykonawca żąda pieniędzy od inwestora. Taki scenariusz to właśnie pytanie o odpowiedzialność inwestora za wynagrodzenie podwykonawcy. Po zmianach w Kodeksie cywilnym warto przyjrzeć mu się ponownie, bo dotyczy każdej inwestycji, w której przy robotach pojawia się więcej niż jeden podmiot.

Pośrednictwo nieruchomości. Zakaz podwójnego wynagrodzenia to nie rewolucja, to standard

W ostatnim czasie coraz częściej w mediach pojawiają się nagłówki: „Pośrednicy sprzeciwiają się zmianom w przepisach”, „Branży nie podoba się propozycja rządu”. Wszystko to w związku z projektem zmian regulujących wykonywanie zawodu pośrednika w obrocie nieruchomościami, przygotowanym z inicjatywy wiceministra Tomasza Lewandowskiego.

Nieruchomość to nie tylko cena i metraż. Prawdziwa praca agenta zaczyna się tam, gdzie kończy się ogłoszenie

Rynek nieruchomości coraz wyraźniej pokazuje, że skuteczna sprzedaż nie polega wyłącznie na przygotowaniu atrakcyjnych zdjęć, ustaleniu ceny i opublikowaniu oferty w internecie. Za pozornie prostą transakcją często kryje się skomplikowany proces prawny, negocjacyjny i organizacyjny. Właśnie w tym miejscu zaczyna się prawdziwa rola profesjonalnego pośrednika.

Wiatrak na polu rolnika. Dlaczego sąsiad zarobi na dzierżawie krocie, a Ty możesz dostać tylko ułamek tej kwoty?

Dzierżawa gruntu pod elektrownię wiatrową to dla wielu właścicieli ziemi obietnica stabilnego zysku na blisko 30 lat. Okazuje się jednak, że w ramach tej samej inwestycji stawki dla poszczególnych rolników mogą drastycznie się różnić. Sprawdź, od jakich 4 kluczowych czynników zależy Twoje wynagrodzenie i dlaczego podpisanie umowy „w ciemno” bez znajomości tych zasad może pozbawić Cię gigantycznych pieniędzy.

REKLAMA

Okres jesienny to dobry czas na montaż klimatyzacji. Wiele osób czeka jednak w tym zakresie rozczarowanie

Gdy zrobiło się chłodniej ceny montażu klimatyzacji spadły, a dostępność fachowców wzrosła. Jednak wiele osób, które po letniej fali upałów zaplanowały przeprowadzenie takich prac w swoich mieszkaniach i tak czeka rozczarowanie.

Koniec z samowolką w najmie na doby? Nadchodzą drakońskie kary i kontrole na zgłoszenie sąsiada

Rząd szykuje rewolucję w najmie krótkoterminowym, która może uderzyć w tysiące właścicieli mieszkań w Polsce. Sejm uchwalił przepisy wprowadzające kary sięgające nawet 50 tysięcy złotych za brak wpisu do centralnego rejestru lub pominięcie numeru identyfikacyjnego w ogłoszeniu na Booking czy Airbnb. Co gorsza, urzędniczą kontrolę lokalu będzie mógł uruchomić zwykły donos skłóconego sąsiada, a trzy uchybienia w pół roku zablokują biznes na 12 miesięcy. Sprawdź, od kiedy zaczną obowiązywać nowe restrykcje i jak wpłyną na rynek nieruchomości.

Najgorszy wynik od dekady. Branża budowlana traci wiarę w poprawę

Koniec roku przynosi wyraźne pogorszenie nastrojów w branży budowlanej - podał Europejski Funduszu Leasingowy. Subindeks Barometru EFL dla tej branży na IV kwartał br. osiągnął najniższy wynik od początku realizacji badania w 2015 r.

Nowe warunki techniczne na placu budowy. Co tak naprawdę się zmieni?

Nowości już na horyzoncie. Zapowiadane zmiany w przepisach nie muszą jednak oznaczać rewolucji w organizacji budowy. Kontrola materiałów, koordynacja międzybranżowa i współpraca z projektantem już dziś są standardem w pracy generalnych wykonawców.

REKLAMA

Rdestowiec japoński - roślina zombie o właściwościach leczniczych

Rdestowiec japoński obecnie w Polsce stanowi nie tylko problem ogrodników, ale i właścicieli i zarządców nieruchomości. Szybko się regeneruje, uniemożliwia bytowanie innym organizmom, kruszy mury. Właściwości lecznicze z uwagi na niezalecany samodzielny zbiór nie są wykorzystywane.

Trwa sezon grzewczy. Mieszkańcy bloków mogą liczyć na wsparcie termomodernizacji. Dlaczego nie wszyscy?

Termomodernizacja jako stało element transformacji energetycznej – resort środowiska zapowiada ogólnopolski program. Przystępując do niego również mieszkańcy bloków skorzystają ze wsparcia finansowego na przeprowadzenie niezbędnych prac budowlanych. Kluczowe jest działanie gmin.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA