
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Kto nie dostanie kredytu mieszkaniowego?
Kto nie dostanie kredytu mieszkaniowego?

REKLAMA

REKLAMA

Kredyt mieszkaniowy. Na brak pieniędzy banki nie mogą dziś narzekać. To pomaga im wypłacać Polakom rekordowe kwoty w formie kredytów mieszkaniowych. Nie jest jednak tak, że każdy chętny dostaje kredyt. Mniej więcej 3 osoby na 10 odchodzą z kwitkiem – sugerują szacunki BIK.

Prawie co trzeci wnioskujący nie dostaje kredytu

Od przybytku głowa nie boli? Banki może jednak boleć. Ciążą im bowiem bajońskie sumy (nawet 150-200 miliardów złotych), które powinny zostać zaprzęgnięte do pracy. Są to depozyty, które banki powinny przekuć w kredyty, aby powierzone im pieniądze pracowały tak aktywnie, jak jeszcze przed epidemią. Z dnia na dzień nie sposób jednak to zrobić. Bankom na udzielaniu kredytów zależy, bo na tym zarabiają, ale też nie mogą rozdawać długów lekką ręką, aby na udzielaniu kredytów nie stracić. Nie mogą przecież narażać na szwank pieniędzy klientów.

REKLAMA

REKLAMA

Banki mogłyby tę sytuację wykorzystać, bo przecież na przykład chętnych na kredyty mieszkaniowe jest cała masa, a do banków trafia potężna liczba wniosków kredytowych. Sita analityków kredytowych pozostają jednak na miejscu. Z szacunków BIK wynika, że niezmiennie około 3 wnioski kredytowe na 10 są odrzucane. I choć banki wyraźnie w ostatnich miesiącach obniżyły wymagania stawiane przed potencjalnymi klientami (niższy wkład własny, akceptowanie dochodów z samozatrudnienia i umów śmieciowych), to nie jest tak, że każdy kto chce dług dostanie. Ważna jest pozytywna historia kredytowa, minimum 10-20% wkładu własnego, stabilne źródło dochodów i brak nadmiernych kosztów życia, a sama nieruchomość nie może mieć nadmiernie zagmatwanego stanu prawnego.
Dwie średnie krajowe pozwolą kupić (na kredyt) porządne mieszkanie

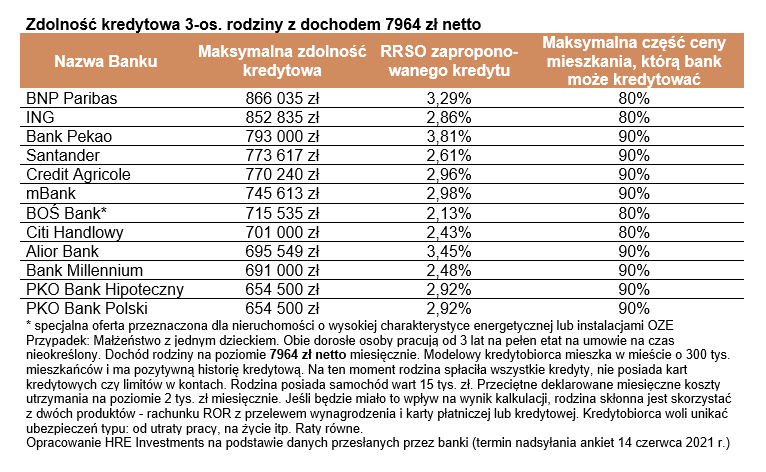
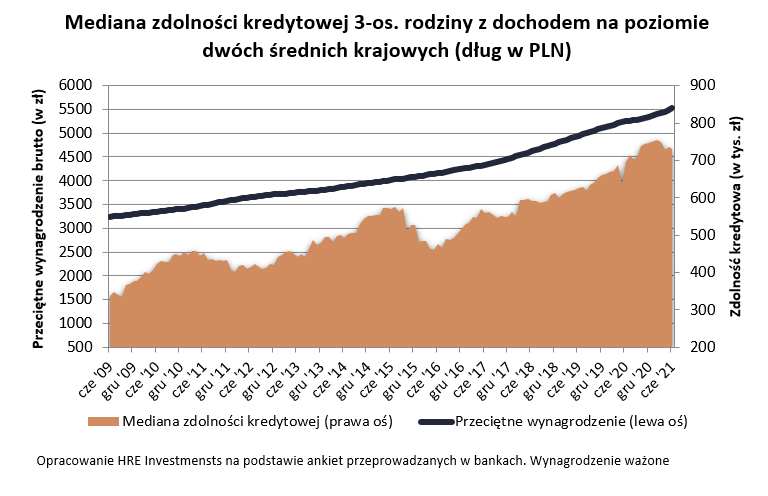
Niemal idealnym przykładem takich właśnie potencjalnych klientów jest statystyczna trzyosobowa rodzina, która chciałaby zadłużyć się w ramach 30-letniego kredytu na zakup mieszkania. Zakładamy przy tym, że oboje rodzice pracują i każde z nich przynosi do domu po średniej krajowej. To znaczy, że mają do dyspozycji już prawie 8 tys. zł netto miesięcznie. To więcej niż ma do dyspozycji przeciętna rodzina. Zakładamy przy tym, że familia z naszego przykładu ma wystarczająco pieniędzy na wkład własny. Efekt? Banki chciałyby pożyczyć im przeciętnie aż 730 tysięcy złotych – wynika z danych HRE Investments zebranych wśród banków.

Kredyt nawet na 100 razy więcej niż zarobki

Wspomniana kwota to mediana, a więc połowa banków skłonna byłaby pożyczyć więcej, a połowa mniej. Do tej pierwszej grupy należą BNP Paribas czy ING, w których nasza familia mogłaby pożyczyć nawet ponad 850-860 tysięcy złotych. To ponad 100 razy więcej niż dochód rodziny z naszego przykładu. Na drugim biegunie znajdziemy za to PKO, Millennium czy Alior. Nawet w tych instytucjach badana przez nas familia mogłaby zadłużyć się na od 650 do 700 tys. złotych.

REKLAMA

Zdolność kredytowa 3-os. rodziny z dochodem 7964 zł netto

Nazwa Banku

Maksymalna zdolność kredytowa

RRSO zapropono-wnego kredytu

Maksymalna część ceny mieszkania, którą bank może kredytować

BNP Paribas

866 035 zł

3,29%

80%

ING

852 835 zł

2,86%

80%

Bank Pekao

793 000 zł

3,81%

90%

Santander

773 617 zł

2,61%

90%

Credit Agricole

770 240 zł

2,96%

90%

mBank

745 613 zł

2,98%

90%

BOŚ Bank*

715 535 zł

2,13%

80%

Citi Handlowy

701 000 zł

2,43%

80%

Alior Bank

695 549 zł

3,45%

90%

Bank Millennium

691 000 zł

2,48%

90%

PKO Bank Hipoteczny

654 500 zł

2,92%

90%

PKO Bank Polski

654 500 zł

2,92%

90%

* specjalna oferta przeznaczona dla nieruchomości o wysokiej charakterystyce energetycznej lub instalacjami OZE
Przypadek: Małżeństwo z jednym dzieckiem. Obie dorosłe osoby pracują od 3 lat na pełen etat na umowie na czas nieokreślony. Dochód rodziny na poziomie 7964 zł netto miesięcznie. Modelowy kredytobiorca mieszka w mieście o 300 tys. mieszkańców i ma pozytywną historię kredytową. Na ten moment rodzina spłaciła wszystkie kredyty, nie posiada kart kredytowych czy limitów w kontach. Rodzina posiada samochód wart 15 tys. zł. Przeciętne deklarowane miesięczne koszty utrzymania na poziomie 2 tys. zł miesięcznie. Jeśli będzie miało to wpływ na wynik kalkulacji, rodzina skłonna jest skorzystać z dwóch produktów - rachunku ROR z przelewem wynagrodzenia i karty płatniczej lub kredytowej. Kredytobiorca woli unikać ubezpieczeń typu: od utraty pracy, na życie itp. Raty równe.

Opracowanie HRE Investments na podstawie danych przesłanych przez banki (termin nadsyłania ankiet 14 czerwca 2021 r.)

Dalszy ciąg materiału pod wideo

Wyższe raty pewne jak w banku

Przedstawione kwoty pokazują maksymalne zdolności kredytowe. Wykorzystywanie ich do cna może szczególnie dziś uchodzić za odrobinę nieroztropne. Dlaczego? Wszystko wynika ze spodziewanych podwyżek stóp procentowych w Polsce. Gdy pójdą one w górę, to raty prawie wszystkich złotowych kredytów mieszkaniowych także powinny wzrosnąć. Dzisiejsze prognozy sugerują, że do pierwszej podwyżki stóp procentowych może dojść w perspektywie roku. Nie będzie ona dla przeciętnego domowego budżetu druzgocąca, bo pojedyncza podwyżka może oznaczać podniesienie się raty o zaledwie kilka-kilkanaście złotych w przeliczeniu na każde pożyczone 100 tys. złotych.

Jeśli chcielibyśmy spojrzeć w bardziej odległą przyszłość, to dzisiejsze prognozy sugerują, że ewentualne podwyżki powinny być nam dozowane powoli. Dopiero za około 3 lata koszt pieniądza w Polsce ma wrócić do poziomu sprzed epidemii. Nasza perspektywa jest więc taka, że w 2024 roku raty kredytów mogą być o 15-20% wyższe niż dziś. Podwyżka spora, ale powinna być do udźwignięcia – szczególnie jeśli uwzględnimy, że prognozy banku centralnego sugerują, że w tej samej perspektywie czasowej przeciętne wynagrodzenie w Polsce może wzrosnąć o 20-25%. I choć te przewidywania mogą być dla wielu osób krzepiące, to roztropnie byłoby tak zarządzać domowym budżetem, aby być gotowym też na realizację mniej optymistycznych scenariuszy.

Bartosz Turek, główny analityk HRE Investments

Źródło: HRE Investments

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Całkowity zakaz najmu krótkoterminowego w VI dzielnicy Budapesztu od stycznia 2026 r. i pierwsze wnioski z rynku

Od stycznia 2026 r. w VI Dzielnicy Budapesztu funkcjonuje całkowity zakaz najmu krótkoterminowego. Mamy już pierwsze wnioski płynące z rynku. Jak zakaz wpłynął na samą dzielnicę VI, ale i dzielnice sąsiednie? Co z gastronomią i usługami hotelarskimi? Okoliczne samorządy już wiedzą, co robić.

Zmienione zasady najmu krótkoterminowego to m.in. kontrola sąsiadów i samorządów. Jak wpłyną na Airbnb?

Zmienione zasady najmu krótkoterminowego to większe ryzyko prawne. Niektórzy mogą wycofywać się z najmu krótkoterminowego na rzecz najmu długoterminowego. Nowe prawo to m.in. kontrola sąsiadów i samorządów. Jak uchwalone regulacje wpłyną na Airbnb?

Mieszkanie przeszkodą w założeniu rodziny? Tak odpowiadają Polacy

Co trzeci badany Polak jest zdania, że nie może mieć dzieci z uwagi na zbyt małe mieszkanie - według badania "To my. Polacy o nieruchomościach – III kwartał 2026". Tak samo twierdzi co piąty ankietowany, który mieszka w domu jednorodzinnym.

Boom na kredyty hipoteczne. Ten rok może przejść do historii

Jak dotychczas rekordowym rokiem pod kątem zawartych kredytów hipotecznych był 2021 r. Jest duża szansa, że w 2026 r. będzie ich jeszcze więcej.

REKLAMA

Jak zabezpieczyć mieszkanie i dom przed włamaniem?

Nie trzeba wyjeżdżać na długi urlop, by być narażonym na włamanie. Złodzieje wykorzystują nawet krótką nieobecność domowników, dlatego odpowiednie zabezpieczenia domu lub mieszkania powinny działać przez cały rok, a nie tylko podczas wakacji.

Jak zmniejszyć rachunki za ogrzewanie w bloku? 8 prostych sposobów

Sezon grzewczy powoli się rozpoczyna, ale rosnące ceny energii sprawiają, że szukamy sposobów na ograniczenie wydatków związanych z ogrzewaniem. Jak niewielkie zmiany w korzystaniu z ciepła mogą się przełożyć na zauważalne oszczędności?

Działania na rzecz zachowania przyrody Cypla Helskiego

Przyrodnicy i miejscy aktywiści walczą o zachowanie przyrody Cypla Helskiego i uchronienie tego obszaru przed zabudową. Pod koniec czerwca 2026 roku Samorządowe Kolegium Odwoławcze w Gdańsku stwierdziło nieważność tzw. decyzji środowiskowej wymaganej przy tego rodzaju inwestycji jako wydanej z rażącym naruszeniem prawa. Co dzieje się dalej w sprawie?

Kosztorys ofertowy i kosztorys budowlany – kto sporządza kosztorys i kiedy można go poprawić?

Kosztorysy ofertowe i kosztorysy budowlane to dokumenty, bez których trudno dziś mówić o bezpiecznym planowaniu inwestycji, rzetelnym porównywaniu ofert i sprawnym rozliczaniu robót. Dla inwestora są narzędziem kontroli budżetu, a dla wykonawcy podstawą przygotowania konkurencyjnej i zgodnej z wymaganiami oferty. W tym artykule wyjaśniamy, czym jest kosztorys, kto go sporządza, jakie są jego rodzaje, co powinien zawierać oraz kiedy błędy w kosztorysie ofertowym można poprawić, a kiedy prowadzą one do odrzucenia oferty. Jeśli zajmujesz się zamówieniami, budownictwem lub przygotowaniem dokumentacji przetargowej, znajdziesz tu praktyczne uporządkowanie tematu: od definicji i rodzajów kosztorysów, przez proces ich sporządzania, po zasady oceny i korygowania niezgodności w ofertach. To szczególnie ważne tam, gdzie nawet drobna rozbieżność w dokumentach może mieć wpływ na wynik postępowania.

REKLAMA

Błędne opłaty za piwnicę przez lata. Kto odpowiada za pomyłki w rozliczeniach?

Błędne naliczanie opłat za piwnice może przez lata pozostawać niezauważone, zwłaszcza gdy część pomieszczeń ma status przynależnych do lokali, a część stanowi nieruchomość wspólną z prawem do wyłącznego korzystania. Taka pomyłka nie zawsze zaburza rozliczenia całej wspólnoty lub spółdzielni, ale może prowadzić do nieuzasadnionego obciążenia jednego właściciela i powstania roszczeń zarówno wobec sąsiada, jak i administratora albo zarządcy nieruchomości.

CRM zamiast setek formularzy. Usprawniamy pracę biur nieruchomości

W wielu agencjach dzień pracy wciąż zaczyna się od mozolnego przepisywania tych samych informacji z papierowych kartotek do arkuszy kalkulacyjnych. Klient zainteresowany kupnem mieszkania wypełnia formularz kontaktowy na stronie, agent sporządza własną notatkę w notesie, a kolejna osoba wprowadza te same dane do rejestru umów. W efekcie ta sama treść krąży w kilku miejscach, a ryzyko pomyłki rośnie z każdym kolejnym wpisem.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA