REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Podatek dla domków letniskowych - jaki jest?

REKLAMA
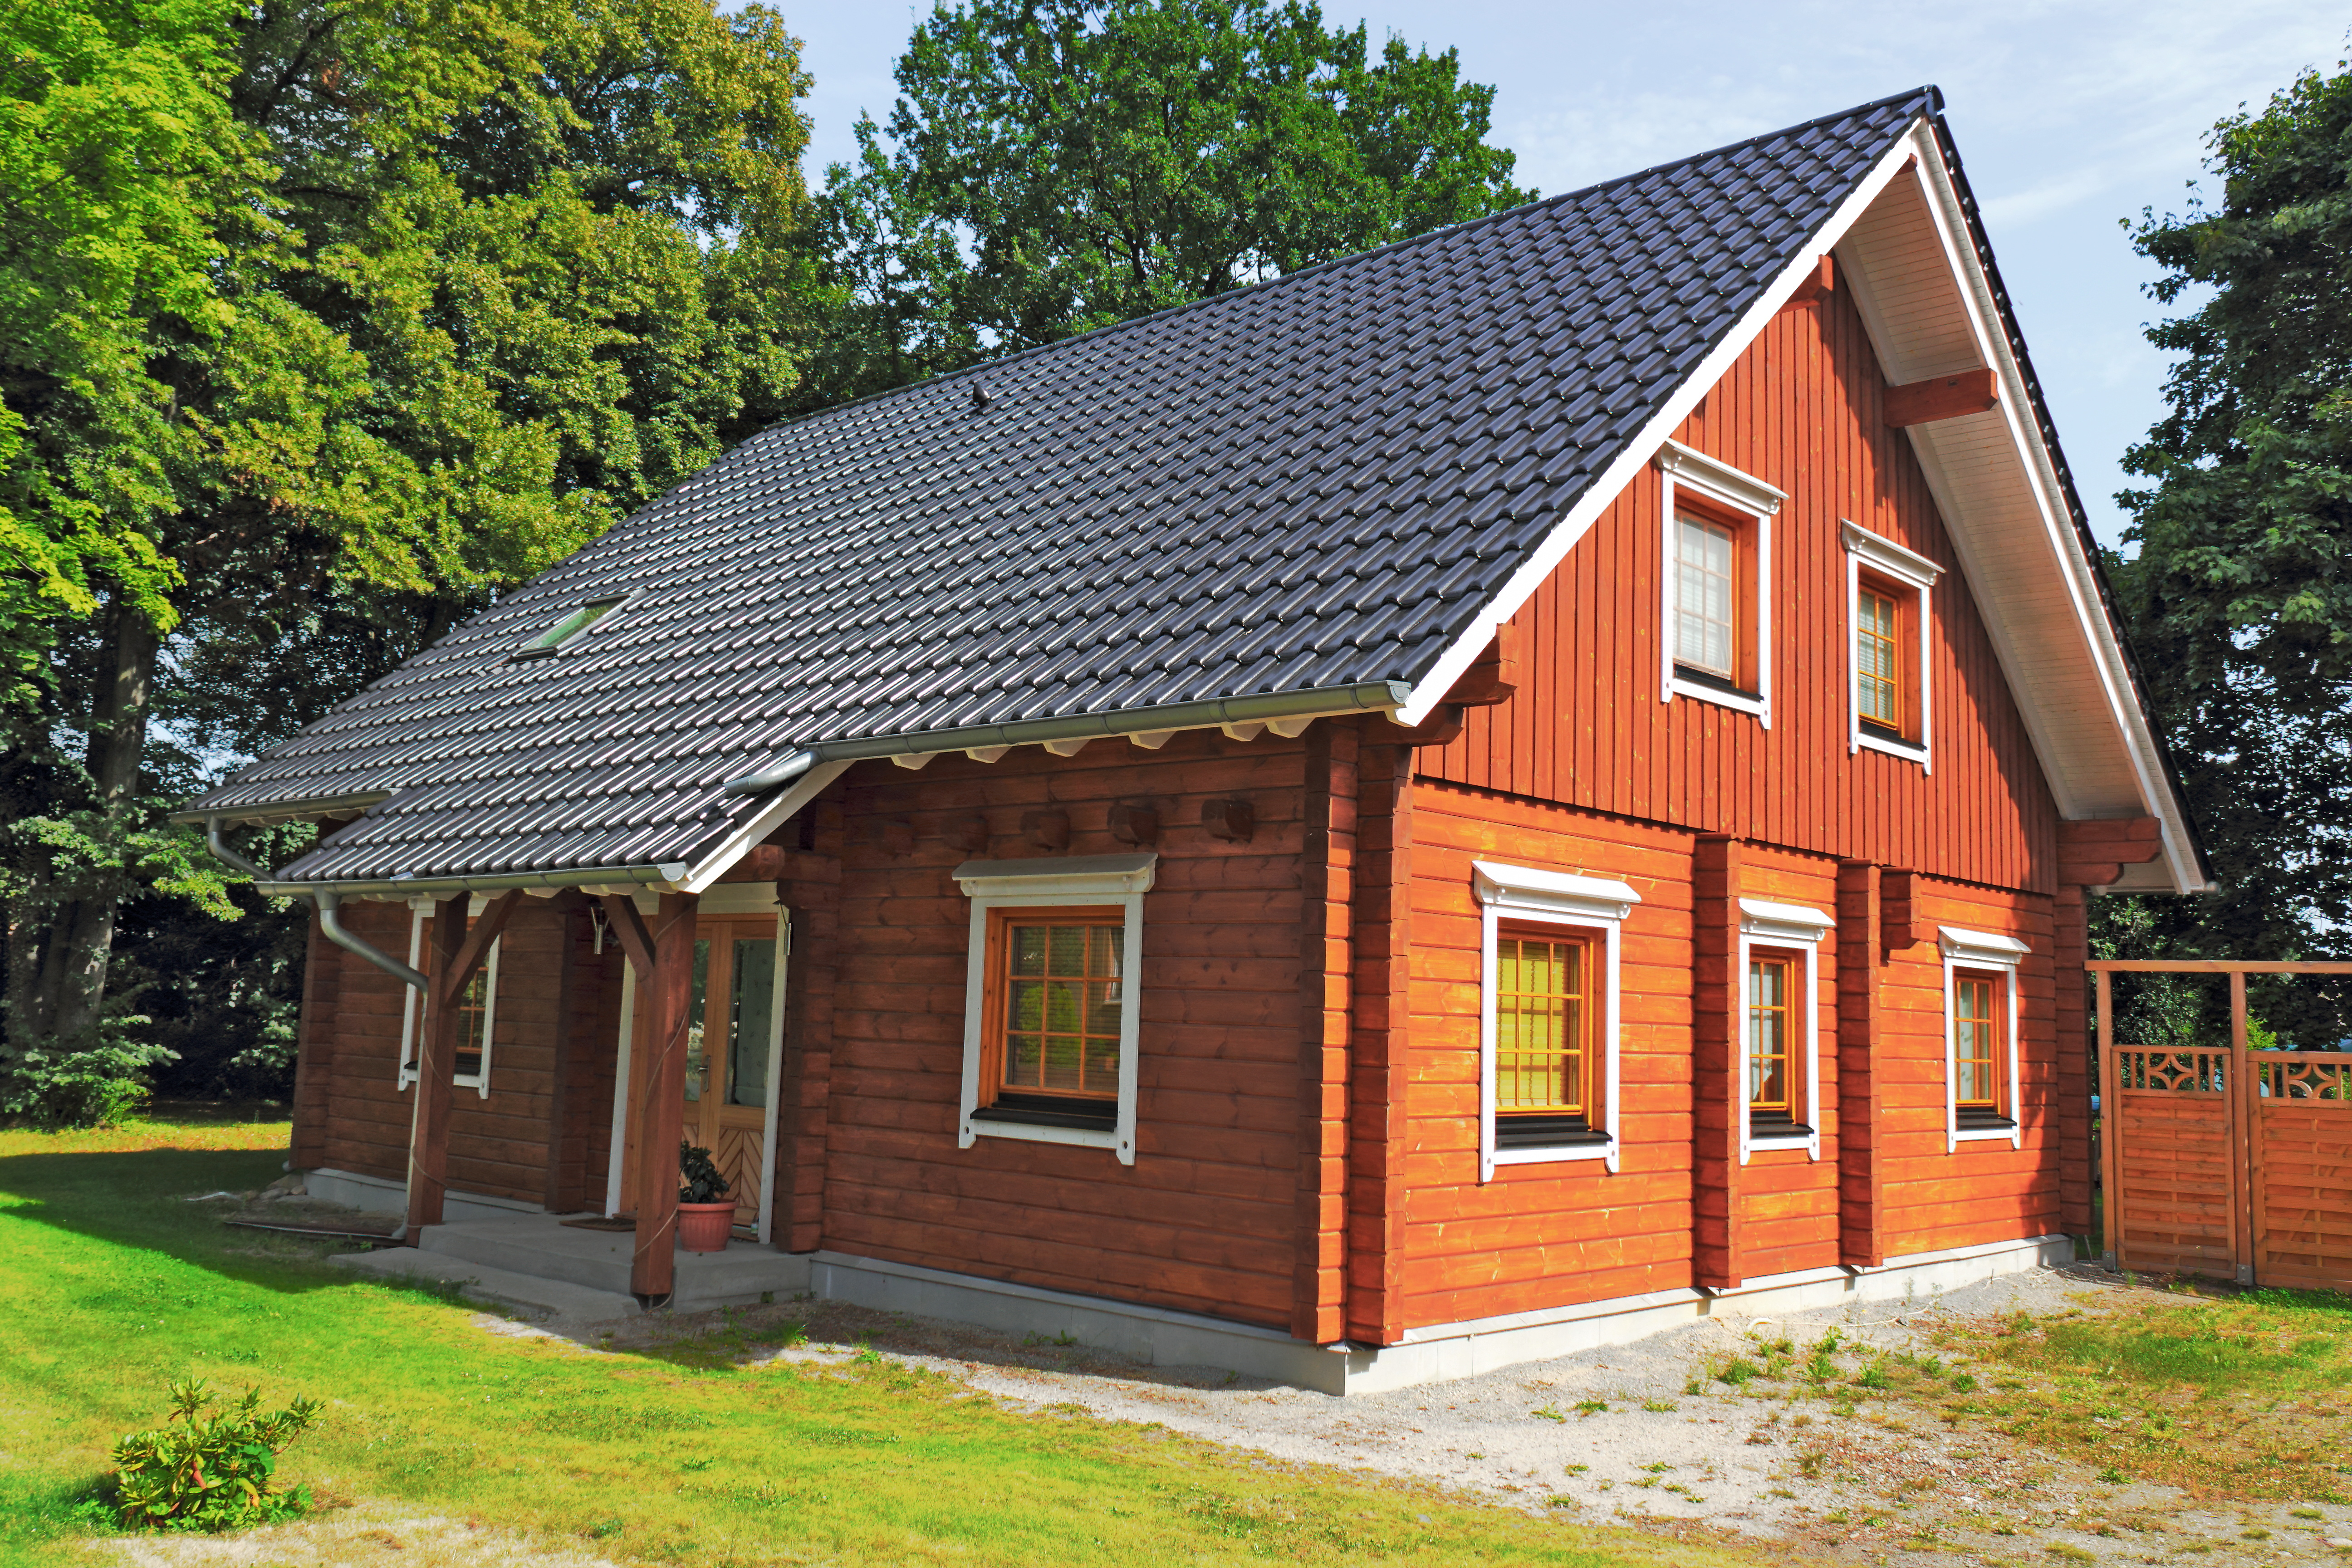
Domek letniskowy można uznać za: budynek mieszkalny lub niemieszkalny. W zależności od tego, z jakim rodzajem budynku mamy do czynienia zmienia się maksymalna stawka podatku od nieruchomości.

REKLAMA

REKLAMA

Gminy i powiaty pozostają cały czas w sporze w kwestii klasyfikowania domków letniskowych. Zdaniem gmin, obiekty takie należy zaliczać do „pozostałych budynków niemieszkalnych” o których mowa w art. 5 ust. 1 pkt. 2 lit. e ustawy o   podatkach i opłatach lokalnych. W opozycji pozostają starostwa powiatowe, według których należy ewidencjonować domki letniskowe jako wymienione w art. 5 ust. 1 pkt. 2 lit. a  tej samej ustawy „budynki mieszkalne”. Problem ten jest o tyle ważny, że nie wiąże się jedynie z kwestią nazewnictwa nieruchomości. Przynależność do którejś  z tych grup determinuje bowiem maksymalną stawkę podatkową, jaką można zastosować do domków letniskowych. W przypadku budynków mieszkalnych jest to 0,74 zł/m2, co stanowi wartość aż dziesięciokrotnie niższą, niż gdyby uznać domki za „pozostałe budynki niemieszkalne” – wtedy jest to 7,73 zł/m2.

Według orzecznictw sądów administracyjnych o ustaleniu właściwej stawki podatku od nieruchomości w pierwszej kolejności decyduje funkcja użytkowa, jaką spełniać ma dany budynek. Jednak w praktyce taka funkcja jest wtórna – ustala się ją bowiem dopiero na podstawie klasyfikacji ujawnionej w ewidencji gruntów i budynków. Jej prowadzenie z kolei należy do kompetencji starostw powiatowych.

Polecany produkt: Emerytury na nowych i starych zasadach

REKLAMA

Polecany produkt:  Testamenty, spadki, darowizny - PDF

Dalszy ciąg materiału pod wideo

Starostwa powiatowe swoją tezę o przynależności domków letniskowych do kategorii budynków mieszkalnych argumentują rozporządzeniem w sprawie bazy danych geodezyjnej ewidencji sieci uzbrojenia terenu, bazy danych topograficznych oraz mapy zasadniczej (DzU nr 18, poz.383), wydanym 12 lutego 2013 r. przez ministra  administracji i cyfryzacji. Rozporządzenie to nie zawiera bowiem pojęcia „domek letniskowy”, co pozwoliło starostwom wysnuć wnioski o ich przynależności do kategorii obiektów mieszkalnych.

Powyższą sprawą zainteresowało się także Ministerstwo Finansów. Uważa, że jeżeli domki letniskowe spełniają funkcję mieszkalną – czyli w rozumieniu prawa służą stałemu zamieszkaniu i zaspokojeniu podstawowych potrzeb życiowych podatnika – mogą podlegać one opodatkowaniu według stawek obowiązujących budynki mieszkalne. Eksperci przychylają się do rozwiązania proponowanego przez Ministerstwo. Przykładowo: nawet, gdy podatnik nabył nieruchomość przeznaczoną pierwotnie pod rekreację, a następnie zmienił jej charakter i przystosował do stałego zamieszkiwania, pomimo dokumentacji budowlanej, można i należy uznać ją za budynek mieszkalny, a w konsekwencji zastosować wobec niej niższą stawkę podatkową. Jak wyjaśnia Robert Tomaszewski, Dyrektor Zarządzający Spółką Saveinvest, nie można jednoznacznie i definitywnie rozstrzygać, czy dany domek letniskowy pod żadnym pozorem nie może zostać zaliczony w poczet budynków mieszkalnych. Nie można również jednoznacznie przesądzić, że zawsze będzie klasyfikowany jako „pozostałe budynki mieszkalne”. Kwestie te są bardzo złożone i w każdym konkretnym przypadku wymagają dokładnej i indywidualnej analizy.  Prawidłowe określenie charakteru budynku wymaga dokładnego zbadania dokumentacji budowlanej obiektu, danych wynikających z ewidencji gruntów i budynków, i co najważniejsze, okoliczności związanych z jego rzeczywistym użytkowaniem. W konsekwencji nie ma przeszkód, by budynek mieszkalny, który zostaje przeznaczony na cele rekreacyjne, został uznany za, posługując się nomenklaturą ustawy o podatkach i opłatach lokalnych, „pozostały budynek”, a tym samym by podlegał opodatkowaniu wyższą stawką.

Podsumowując powyższe rozważania i posiłkując się orzecznictwami NSA wydawanymi w tych kwestiach - po pierwsze domek letniskowy będzie zaliczał się do grupy budynków mieszkalnych w sytuacji, gdy będzie rzeczywiście użytkowany przez podatnika w celach stałego zamieszkania i zaspokojenia podstawowych potrzeb życiowych, a nie z innych powodów (np. rekreacyjnych). Dodatkowo, przy ustalaniu stawki opodatkowania budynku nie może odgrywać decydującego znaczenia charakter terenu, na jakim został on posadowiony (np. teren rekreacyjno-wypoczynkowy). Takie kryterium nie zostało bowiem przewidziane przez  ustawę o podatkach i opłatach lokalnych. Warto także pamiętać, że organy podatkowe nie posiadają uprawnień do wykonywania odmiennych ustaleń, niż tych bezpośrednio wynikających z ewidencji gruntów i budynków  (która stanowi urzędowe źródło informacji).

Polecany produkt: Związki partnerskie - prawa, majątek, podatki - PDF

Polecany produkt: 30 pomysłów na zarabianie w domu

Polecany produkt: Rozwód - opieka nad dziećmi, podział majątku

Saveinvest Sp. z o. o.
www.grunttozysk.pl

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Nieruchomości
Błędne opłaty za piwnicę przez lata. Kto odpowiada za pomyłki w rozliczeniach?

Błędne naliczanie opłat za piwnice może przez lata pozostawać niezauważone, zwłaszcza gdy część pomieszczeń ma status przynależnych do lokali, a część stanowi nieruchomość wspólną z prawem do wyłącznego korzystania. Taka pomyłka nie zawsze zaburza rozliczenia całej wspólnoty lub spółdzielni, ale może prowadzić do nieuzasadnionego obciążenia jednego właściciela i powstania roszczeń zarówno wobec sąsiada, jak i administratora albo zarządcy nieruchomości.

CRM zamiast setek formularzy. Usprawniamy pracę biur nieruchomości

W wielu agencjach dzień pracy wciąż zaczyna się od mozolnego przepisywania tych samych informacji z papierowych kartotek do arkuszy kalkulacyjnych. Klient zainteresowany kupnem mieszkania wypełnia formularz kontaktowy na stronie, agent sporządza własną notatkę w notesie, a kolejna osoba wprowadza te same dane do rejestru umów. W efekcie ta sama treść krąży w kilku miejscach, a ryzyko pomyłki rośnie z każdym kolejnym wpisem.

Najemcy biur mają wyższe wymagania, ale za te same pieniądze. Wynajmują coraz więcej tzw. elastycznych powierzchni biurowych

Najemcy biur mają coraz wyższe wymagania, ale za te same pieniądze - spada odsetek firm gotowych zapłacić wyższy czynsz za cenione udogodnienia nieruchomości. Zauważa się również, że wynajmują coraz więcej tzw. elastycznych powierzchni biurowych.

Polska oddała do użytku ponad 132 tys. mieszkań. Te województwa wyprzedzają resztę

Ponad 132,2 tys. mieszkań oddano w Polsce do użytku od stycznia do sierpnia 2026 r. - wynika z danych GUS. Najwięcej lokali oddano w woj. mazowieckim - ponad 26 tys.

REKLAMA

Ministerstwo Finansów chce przykręcić śrubę budowlańcom. Gra idzie o grube miliardy złotych z szarej strefy

Ministerstwo Finansów chce przykręcić śrubę budowlańcom. Zdaniem ekspertów gra idzie o grube miliardy złotych z szarej strefy - to potencjalnie nieujawniony obrót. Skarb Państwa traci tu miliardy złotych.

Małopolanie najbardziej chcą mieszkać w Krakowie. Gdzie kupują mieszkania pod inwestycję?

Małopolanie najbardziej chcą mieszkać w Krakowie - to atrakcyjny kierunek szczególnie dla Małopolan w wieku 16-24 lata. Gdzie mieszkańcy Małopolski kupują mieszkania pod inwestycję?

Co można uznać za zabytek? Jak zrobić wpis budynku do rejestru zabytków? Polskie prawo przewiduje również wpis obszarowy

W Polsce można uznać za zabytek nieruchomość, a także rzecz ruchomą. Jakie muszą spełniać warunki? Jak zrobić wpis budynku do rejestru zabytków? Polskie prawo przewiduje również wpis obszarowy.

Eksmisji obawia się 95,4% wynajmujących, ale faktycznie musiało ją przeprowadzić 14%. Większość chce przewidywalnych zasad najmu

Eksmisji obawia się aż 95,4% wynajmujących, ale faktycznie musiało ją przeprowadzić tylko 14%. Większość z nich chce przewidywalnych zasad najmu - aż 64,6% właścicieli mieszkań na wynajem uważa, że rynek najmu powinno regulować więcej przepisów.

REKLAMA

Mieszkanie pod Poznaniem. Kilometry to tylko część decyzji

Ogłoszenie pokaże metraż, cenę i standard mieszkania. Gorzej z codzienną logistyką. Pół godziny do Poznania brzmi zachęcająco, ale od drzwi mieszkania do drzwi biura droga może być dłuższa. Trzeba jeszcze dotrzeć na stację, odebrać dziecko ze szkoły albo zdążyć na wieczorny pociąg. Właśnie w takich szczegółach zaczynają się różnić dwa pozornie podobne adresy.

Czarny dym z komina sąsiada. Kara może sięgnąć 5000 zł, a kontrola zacząć już o 6:00

Gęsty, ciemny dym wydobywający się z komina sąsiedniego domu może wzbudzić podejrzenie, że do pieca trafiają niedozwolone materiały. Sam kolor dymu nie jest jednak dowodem na łamanie prawa. Jeśli kontrola potwierdzi spalanie odpadów, konsekwencje mogą być dotkliwe – grzywna może wynieść nawet 5000 zł. Przepisy określają też, kto może wejść na posesję i w jakich godzinach przeprowadzić kontrolę.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA