
„Rodzina na Swoim”: stare zasady dofinansowania do 30 sierpnia

REKLAMA
REKLAMA
Wnioski o kredyty z dofinansowaniem na starych zasadach "Rodziny na Swoim".można jeszcze składać do czasu wejścia w życie nowych przepisów, a więc 30 sierpnia.
REKLAMA
REKLAMA
Z końcem sierpnia program rządowych dopłat do kredytów hipotecznych zacznie obowiązywać w nowej, zmienionej formie. Zgodnie z prawem, nowe regulacje wejdą w życie w ciągu czternastu dni od opublikowania ustawy wprowadzającej zmiany w zasadach udzielania kredytów z dopłatami do odsetek. Oznacza to, że do rozpoczęcia obowiązywania nowych regulacji wszystkie osoby chcące uzyskać kredyt z dopłatą mogą jeszcze złożyć wniosek do banku o kredyt w programie „Rodzina na Swoim” na starych, korzystniejszych zasadach.
Jeśli chcemy skorzystać z wyższego limitu ceny nieruchomości, to na znalezienie mieszkania lub domu i złożenie wniosku kredytowego pozostało tylko kilkanaście dni, a dokładnie mamy czas do 29 sierpnia. Jeśli w tym czasie uda nam się złożyć niezbędne dokumenty w banku, wówczas wniosek będzie jeszcze rozpatrywany na obowiązujących aktualnie zasadach, bowiem zgodnie z zapisami ustawy dla wniosków złożonych przed wejściem w życie nowych regulacji stosuje się przepisy w brzmieniu dotychczas obowiązującym.
Zobacz także: Jak sprzedać mieszkanie obciążone kredytem?
REKLAMA
Kredyt w „Rodzinie na Swoim” na starych zasadach
Aktualnie o kredyt z dopłatami mogą ubiegać się małżeństwa i osoby samotnie wychowujące dzieci. Aby dostać kredyt z dopłatą, wystarczy spełnić kilka warunków narzuconych przez ustawodawcę. Najważniejszym kryterium jest metraż nieruchomości, którą możemy kupić na rynku pierwotnym lub wtórnym. Tutaj kupowane mieszkanie nie może być większe niż 75 metrów kwadratowych – dopłatę otrzymamy do 50 mkw. W przypadku domu maksymalna jego wielkość to 140 mkw. – dopłatę otrzymamy do 70 mkw. Obok wielkości nieruchomości istotna jest również jej cena. Dla każdej lokalizacji – województwa – musi się on zmieścić w określonym limicie. Po spełnieniu tych warunków można złożyć wniosek kredytowy i wszystkie dokumenty. Niezbędne jest dołączenie dokumentów potwierdzających dochody, a także kompletu dokumentów związanych z nieruchomością, w tym umowy przedwstępnej. Jeśli w ocenie banku mamy zdolność kredytową i nieruchomość spełnia wymagania programu, wówczas możliwe będzie podpisanie umowy kredytowej. Jeśli zostanie nam przyznany kredyt, to nasz bank poinformuje o tym Bank Gospodarstwa Krajowego, który w imieniu państwa realizuje program RnS i przez osiem lat, co miesiąc, dopłaca do raty kredytu.
Poniższa tabela przedstawia wysokość płaconej raty i otrzymywanych dopłat w zależności od rodzaju i wielkości nabywanej nieruchomości.
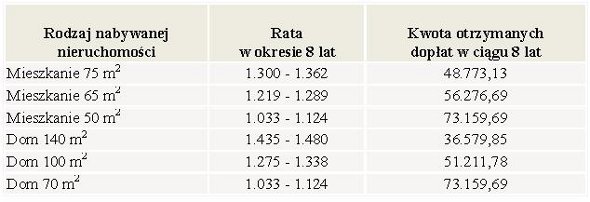
Założenia: kredyt w ratach równych 300 tys. na 30 lat; oprocentowanie 6,20%; oprocentowanie BGK do naliczania dopłat 6,43%.
Po zakończeniu otrzymywania dopłat rata kredytu będzie wynosiła 1840 złotych. Korzyści z programu „Rodzina Na Swoim” są znaczące, warto więc rozważyć skorzystanie z dopłat do odsetek.
Zmiany w „Rodzinie na Swoim”
Niestety, jeśli do końca sierpnia nie zdążymy złożyć wniosku o kredyt na starych zasadach programu „Rodzina na Swoim”, to po tym terminie dojdą pewne zaostrzenia, które mogą ograniczyć atrakcyjność kredytu z dopłatą.
Przede wszystkim maksymalna cena metra kwadratowego nieruchomości nabywanej na rynku wtórnym została obniżona o ponad 42 procent w stosunku do aktualnych poziomów. Również dla nowych nieruchomości z rynku pierwotnego limit cenowy został obniżony o 28 procent. Niestety, w wielu miejscach znalezienie nieruchomości spełniającej kryterium ceny będzie praktycznie niemożliwe. Dodatkowo, w okresie otrzymywania dopłat nie będzie można nabyć innej nieruchomości – wyjątkiem jest tutaj sytuacja spadkobrania.
Dodatkowo o kredyt w programie nie będą mogły ubiegać się osoby powyżej 35 roku życia. W przypadku małżeństw kryterium to musi spełniać co najmniej jedno ze współmałżonków. Jedynym wyjątkiem są osoby wychowujące samotnie dzieci, w tym przypadku nie ma limitu wiekowego.
Zobacz także: Zdecyduj się na kredyt konsolidacyjny
Program został poszerzony o osoby samotne, tzw. singli. Dla tej grupy osób zastosowano jednak nieco inne wymogi niż dla małżeństw i osób samotnie wychowujących dzieci. Po pierwsze, singiel będzie mógł nabyć tylko mieszkanie i jego metraż nie będzie mógł przekroczyć 50 metrów kwadratowych. Tutaj dopłatą do odsetek objęte będzie tylko 30 metrów kwadratowych. Po drugie, osoba prowadząca jednoosobowe gospodarstwo domowe nie będzie mogła sfinansować zakupu nieruchomości kredytem w ramach programu „Rodzina na Swoim”, jeżeli wcześniej była już właścicielem innej nieruchomości. Jest to istotna różnica w porównaniu z pozostałymi beneficjentami, ponieważ małżeństwa i osoby samotnie wychowujące dzieci nie mogą być właścicielem innej nieruchomości mieszkaniowej, do momentu podpisania umowy kredytowej.
Decyzja o wzięciu kredytu
Warto zwrócić uwagę także na pewne aspekty związane ze zdolnością kredytową. Wprowadzone zmiany i docelowo zakończenie programu nie spowoduje znacznego ograniczenia możliwości zaciągnięcia kredytu. Mimo braku rządowego dofinansowania, możliwe będzie uzyskanie kredytu bez dopłat do oprocentowania. Zdolność kredytowa dla kredytu z dopłatami i dla kredytu „tradycyjnego” w większości banków jest taka sama. Wynika to z faktu, że do kalkulacji maksymalnej kwoty niemal wszystkie banki uwzględniają ratę po zakończeniu otrzymywania dopłat. Zatem z punktu widzenia banków zdolność kredytowa się nie zmieni. Z pewnością będzie to miało wpływ na postrzeganie swojej zdolności kredytowej przez klientów. Dla wielu osób pomoc i niższe raty przez pierwsze 8 lat kredytu były istotnym elementem mającym bardzo duży wpływ na decyzję o zaciągnięciu kredytu.
Zobacz także: Obniżka stóp procentowych a raty kredytu we franku



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

