REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Przez jaki czas spłacimy ubezpieczenie niskiego wkładu własnego?

Marcin Krasoń, Open Finance
Finanse Fot. Fotolia
Fotolia

REKLAMA

REKLAMA

Jeszcze do końca 2013 roku istnieje możliwość zaciągnięcia kredytu hipotecznego bez wkładu własnego (od 2014 roku minimalny wkład własny będzie wynosił 10%), jednak wtedy trzeba dokupić ubezpieczenie niskiego wkładu własnego. Ile czasu zajmie nam spłacenie ubezpieczenia niskiego wkładu własnego?

Zaciągając kredyt hipoteczny bez wkładu własnego musimy ubezpieczyć jego piątą część, ale spłacać ją będziemy przez ponad 1/3 czasu.

REKLAMA

REKLAMA

Ponad 2,5 tys. zł trzeba dodatkowo zapłacić w chwili kupowania mieszkania na kredyt bez wkładu własnego. To dodatkowy koszt dla klienta w postaci ubezpieczenia niskiego wkładu własnego. Dla banków taka polisa jest zabezpieczeniem na wypadek problemów ze spłatą kredytu.

W zdecydowanej większości banki wymagają, by klient ubezpieczył kwotę, która wyrasta ponad 80 proc. wartości zabezpieczenia. Przykładowo: jeśli ktoś kupuje mieszkanie za 300 tys. zł i ma 40 tys. zł gotówki to musi ubezpieczyć 20 tys. zł (80 proc. z 300 tys. zł to 240 tys. zł), ale już ktoś zadłużający się bez wkładu własnego do ubezpieczenia ma 60 tys. zł. Najczęściej banki pobierają składkę ubezpieczeniową raz na kilka lat i wynosi ona 3-4,5 proc. ubezpieczanej kwoty. To oznacza, że osoba z 40-tys. wkładem zapłaci 600-900 zł, ale już ktoś bez zapasu gotówki musi liczyć się z kosztem rzędu 1800-2700 zł. Najprościej można powiedzieć, że im kwota kredytu wyższa i wkład własny mniejszy, tym koszt ubezpieczenia większy.

Zobacz także: Restrukturyzacja kredytu, czyli co?

REKLAMA

Klient wykupuje polisę na 3-5 lat, a po tym okresie bank na nowo przeprowadza badanie aktualnego LtV (stosunek kwoty kredytu do wartości zabezpieczenia). Niestety, konstrukcja kredytu z ratą równą (a takie rozwiązanie jest w Polsce zdecydowanie najpopularniejsze) jest taka, że w początkowym okresie zdecydowaną większość raty stanowi część odsetkowa, a kapitału spłacamy niewiele.

Dalszy ciąg materiału pod wideo

Zobacz także: Remont mieszkania: kredyt gotówkowy czy pożyczka hipoteczna

Przy aktualnych stawkach oprocentowania (marża 1,7 p.p. plus WIBOR 3 proc.) oznacza to, że ponad 75 proc. pierwszej raty stanowią odsetki. A to i tak komfortowa sytuacja, bo jeszcze w wakacje ubiegłego roku, przed rozpoczęciem cyklu obniżek stóp procentowych odsetek ów wynosił 87 proc. Z każdym miesiącem kredytobiorca spłaca więcej kapitału, a mniej odsetek, dla kredytu z oprocentowaniem 4,7 proc. dwie części raty zrównują się po 15 latach.

Zobacz także: Konto dewizowe – czy warto je zakładać?
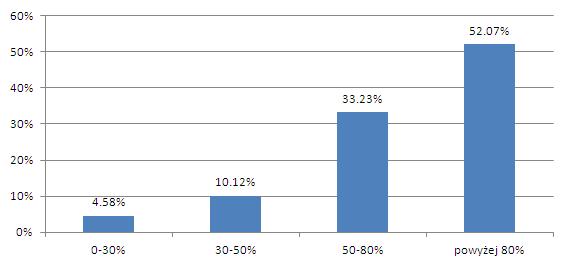
Każda złotówka spłaconego kapitału pomniejsza nam kwotę, którą musimy jeszcze bankowi oddać. Jest to jednak proces długotrwały i choć gdy zadłużamy się na 100 proc. wartości nieruchomości, brakujące 20 proc. niskiego wkładu stanowi jedną piątą łącznej kwoty kredytu, to w przypadku kredytu na 30 lat spłacać to będziemy ponad 10 lat, czyli jedną trzecią okresu kredytowania. A to i tak dzięki spadkom stóp procentowych, bo przy stawkach WIBOR z lata 2012 r. byłoby to 12 lat i pięć miesięcy. Im oprocentowanie kredytu wyższe, tym okres spłaty tych pierwszych 20 proc. trwa dłużej. Dla hipotetycznego kredytu na 10 proc. byłoby to 15 lat i osiem miesięcy.

Skupmy się jednak na aktualnych realiach polskiego rynku kredytów mieszkaniowych, czyli bierzemy pod uwagę kredyt z oprocentowaniem 4,7 proc. na 30 lat na kwotę 300 tys. zł bez wkładu własnego. Przyjmijmy, że bank co trzy lata pobiera składkę ubezpieczeniową w wysokości 3,5 proc. kwoty ponad 80 proc. LtV. W dniu zaciągania kredytu trzeba więc liczyć się z dodatkowym kosztem na poziomie 2,1 tys. zł z tytułu ubezpieczenia niskiego wkładu. Po trzech latach bank zweryfikuje aktualny stan zadłużenia (285,3 tys. zł) i pobierze składkę na kolejne trzy lata, tym razem w kwocie 1586 zł. Po sześciu latach od zaciągnięcia kredytu do spłacenia pozostanie nadal 268,4 tys. zł, a koszt z tytułu ubezpieczenia niskiego wkładu wyniesie 994 zł. Po dziewięciu latach do ubezpieczenia pozostanie już tylko 8,9 tys. zł (stan zadłużenia 248,9 tys. zł), i w końcu po 10 latach i 3 miesiącach aktualne LtV zejdzie poniżej 80 proc., a klient uwolni się od składek ubezpieczeniowych. Łącznie przez te lata poniesie dodatkowy koszt prawie 5 tys. zł. Uśredniając oznacza to, że miesięcznie ubezpieczenie takie kosztowało kredytobiorcę ponad 40 zł miesięcznie.

Zobacz także: Inwestycje w fundusze – o czym warto pamiętać?

Podany sposób naliczania ubezpieczenia jest najczęściej stosowanym na rynku, ale nie brakuje też innych rozwiązań. Są banki, które do czasu spłaty odpowiedniej części kredytu podnoszą klientowi marżę kredytową, inne zaś naliczają składkę ubezpieczeniową każdego miesiąca.

Zobacz także: IKE, którą formę wybrać?

Bardziej skomplikowaną sytuację mają osoby spłacające kredyty walutowe, bo tu wiele zależy od podejścia banku. Część instytucji liczy aktualne LtV wg stanu zadłużenia w złotych, a inne w walucie kredytu. W sytuacji, gdy kurs waluty jest znacznie powyżej początkowego, metoda pierwsza jest dla klientów znacznie mniej korzystna. Dla osoby, która w 2007 r. zaciągnęła kredyt we franku różnica w składce w zależności od sposobu jej liczenia może wynosić kilkaset procent.

Zdecydowana większość banków oferuje niższe oprocentowanie osobom zaciągającym kredyt hipoteczny z niższym LtV, bank płaci w ten sposób za bezpieczeństwo, bo kredyt z wkładem własnym jest dla niego mniej ryzykowny. Jest to dla klienta dodatkowy motywator do zebrania gotówki zanim zapadnie decyzja o zadłużeniu się.

Zobacz także: Kredyt gotówkowy – na co zwracać uwagę podczas jego zaciągania?

Źródło: Własne

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Rynek mieszkań łapie zadyszkę? Ceny w części miast już spadają

Rynek wtórny mieszkań wysyła sygnał wyhamowania. W sierpniu liczba ofert sprzedaży była niższa niż w lipcu, ale ceny nie rosły już tak szeroko jak wcześniej - w niektórych miastach nawet spadły. Eksperci wskazują, że jednym z powodów może być silniejsza konkurencja ze strony deweloperów.

Polacy czują się gotowi na pożar i awarię. Problem w tym, że ich domy często nie są

75,8 proc. Polaków deklaruje, że wie, jak zachować się podczas pożaru lub ewakuacji. Jednocześnie tylko 44,9 proc. uważa, że ich dom jest przygotowany na sytuację kryzysową. Badanie pokazuje, czego najczęściej brakuje w polskich domach i jakie podstawowe wyposażenie może zwiększyć bezpieczeństwo.

Dopłata do czynszu nawet przez 18 miesięcy. Samotni rodzice i studenci ze stypendium socjalnym wśród nowych odbiorców wsparcia

Trzecia edycja konkursu na społeczne agencje najmu ma 60 mln zł, a dopłaty do czynszu w projektach mogą sięgać 18 miesięcy, m.in. dla samotnych rodziców i studentów. Wnioski składają w konkursie gminy, związki międzygminne i SAN, nie najemcy.

Mieszkania w Polsce są droższe o 16,5% przez urzędników - nawet 1576 dni czekania na pozwolenie

Szukasz mieszkania i nie możesz zrozumieć, dlaczego oferta jest tak uboga, a ceny tak wysokie? Najwięksi polscy deweloperzy odpowiadają, co najbardziej hamuje budowę nowych mieszkań. Odpowiedź powtarza się z zaskakującą jednomyślnością: długie i nieprzewidywalne procedury administracyjne. W Krakowie proces pozwoleniowy dla mieszkaniówki trwa dziś aż 1576 dni.

REKLAMA

Wspólne mieszkanie po rozwodzie. Czy ważny jest adres nieruchomości, czy miejsce małżeństwa?

Mieszkanie jest w Paryżu, małżeństwo miało miejsce w Pradze, a rozwód zapadł w 2020 r. Byli małżonkowie nie potrafią się porozumieć, co zrobić ze wspólną nieruchomością. Pytanie o to, który sąd powinien rozstrzygnąć spór, może mieć znaczenie dla tysięcy podobnych spraw w całej Unii Europejskiej. W sprawie C-300/25 Duftošek TSUE ma rozstrzygnąć, czy o losach nieruchomości decyduje miejsce jej położenia, czy związek majątkowy wynikający z małżeństwa.

Koniec ważnego terminu dla gmin. Co dalej z planami ogólnymi i inwestycjami?

31 sierpnia minął termin związany z reformą systemu planowania przestrzennego i uchwalaniem planów ogólnych gmin. Nie oznacza to jednak, że inwestycje w gminach, które nie zdążyły przyjąć dokumentu, zostaną wstrzymane. Kluczowe znaczenie mają obowiązujące plany miejscowe oraz wcześniej wydane decyzje o warunkach zabudowy.

Nowe przepisy pozwolą ograniczyć najem krótkoterminowy?

Uprawnienia wspólnot oraz spółdzielni mieszkaniowych do zakazywania najmu krótkoterminowego mają wrócić do projektu nowelizacji ustawy o usługach hotelarskich - wynika z opublikowanego w poniedziałek projektu autopoprawki, którym rząd ma się zająć na środowym posiedzeniu.

Ceny mieszkań wystrzeliły. 10 lat temu te kwoty wydawały się nie do wyobrażenia

Ceny mieszkań w Polsce są dziś ponad dwukrotnie wyższe niż w 2015 roku. W ciągu dekady ceny lokali z rynku wtórnego wzrosły aż o 132 proc., a nowych mieszkań o 115 proc. Dlaczego mieszkania tak mocno zdrożały i czy jest szansa na powrót do cen sprzed lat? Problem wciąż pozostaje ten sam: popyt może odbić znacznie szybciej, niż deweloperzy są w stanie zwiększyć podaż.

REKLAMA

Twoje przyszłe osiedle będzie miało magazyn energii i zielony dach. Tak zmienia się budownictwo pod dyrektywę EPBD 2030

Fotowoltaika, zielone dachy zamiast klimatyzacji i wózkownie zamienione w centra sąsiedzkiego życia - tak wygląda dziś projektowanie nowych osiedli w Polsce. Przedstawiciele największych firm deweloperskich zgodnie wskazują: przegrzewanie budynków i koszty energii stają się ważniejsze niż wygląd elewacji. Te zmiany i tak w 2030 wymusi unijna dyrektywa EPBD.

Mieszkanie w Radomiu droższe niż w Giżycku, Słupsku lub Toruniu. Nie tylko Warszawa jest cenowym liderem na rynku nieruchomości

Polski rynek mieszkaniowy jest znacznie bardziej zróżnicowany niż sugerują ogólnopolskie średnie. Największe różnice występują tam, gdzie stolica województwa skupia miejsca pracy, kapitał i nowych mieszkańców.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA