REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

O ile spadła zdolność kredytowa?

Magdalena Piórkowska
Katarzyna Siwek
Specjalista Home broker
Arkadiusz Rojek, Home Broker
Zdolność kredytowa Polaków spadła o 7%. Fot. Fotolia
Fotolia

REKLAMA

REKLAMA

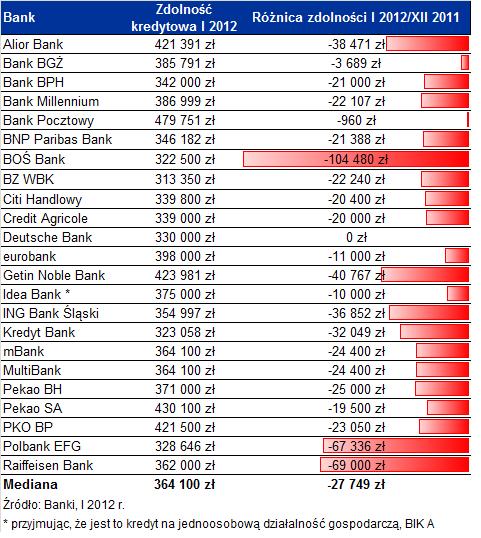
Zdolność kredytowa Polaków spadła o 7%, czyli o prawie 28 tys. zł. Taki spadek wywołały dwa czynniki: Rekomendacja SII i wzrost stopy WIBOR. Czy spadająca zdolność kredytowa powinna martwić kredytobiorców?

Trzyosobowa rodzina, która osiąga dochód na poziomie 5 tys. zł netto (zbliżony do tzw. średniej krajowej), i nie spłaca żadnych innych zobowiązań, może liczyć obecnie przeciętnie na 363,1 tys. zł kredytu mieszkaniowego w złotych – takie są pierwsze szacunki Home Broker na podstawie analizy styczniowej oferty banków. Taka sama rodzina, która ubiegała się o kredyt złotowy w grudniu, mogła liczyć średnio na 391,9 tysięcy. Oznacza to, że w ciągu kilku dni zdolność zmniejszyła się średnio o prawie 28 tys. zł, czyli o nieco ponad 7%.

REKLAMA

REKLAMA

Zobacz także: Kredyt hipoteczny tylko w złotówce

Wiek emerytalny

W szacunkach przyjęto, że rodzina ubiega się o finansowanie na 30 lat. Gdyby kredyt miał być na dłuższy okres, różnica w zdolności między grudniem a listopadem byłaby większa. O ile bowiem jeszcze w zeszłym miesiącu bank do wyliczania zdolności mógł przyjąć 30-letni czy nawet dłuższy okres (maksymalny okres kredytowania na rynku to 50 lat), to obecnie musi przyjąć najwyżej  25 lat. W szacunkach nie uwzględniono następującej sytuacji: jeśli w okresie spłaty kredytobiorcy wejdą w wiek emerytalny, bank powinien odpowiednio zmniejszyć ich dochód.
REKLAMA

Zobacz także: Rekord „Rodziny na Swoim” w 2011 r.

Dalszy ciąg materiału pod wideo

Zły WIBOR

Dane Home Broker prowadzą też do innego ciekawego wniosku – styczniowy spadek przeciętnej zdolności był najprawdopodobniej spowodowany nie tylko wejściem w życie Rekomendacji, lecz także opóźnionym skutkiem wzrostu WIBOR-u. W ostatnim kwartale ubiegłego roku choć WIBOR wzrósł o 0,23 pkt. proc., przeciętna zdolność w poszczególnych miesiącach prawie się nie zmieniła. Pozwala to przypuszczać, że podwyżka została uwzględniona właśnie w styczniu i skumulowała się w czasie z Rekomendacją SII. To o tyle optymistyczny sygnał, że na ten rok prognozowany jest spadek WIBOR-u. Jeśli więc banki nie podniosą marż kredytowych, zdolność ma szansę ponownie wzrosnąć. Uwzględniając te dwa czynniki, czyli wejście w życie zaleceń nadzoru i wzrost stopy bazowej, spadek zdolności o 7% należy traktować jako stosunkowo nieduży. Przewidywania były bardziej pesymistyczne, bo mówiły o obniżeniu zdolności w złotych nawet o 10%.

Zobacz także: Kredyt Bank nie udzieli już kredytu w euro

Niższa zdolność, ale nadal wysoka

Nawet zdolność wyliczana zgodnie z nowymi wymogami jest większa od przeciętnej kwoty kredytu mieszkaniowego. W III kwartale, według danych ZBP, wyniosła ona 214 tys. zł (nowe umowy). Średni wskaźnik LtV, czyli relacja kwoty zadłużenia do wartości nieruchomości, wyniósł natomiast ok. 75%. A to oznacza, że przeciętny kredytobiorca dysponował wkładem własnym przy zakupie mieszkania. Większość rodzin nie powinna zatem odczuć konsekwencji spadku zdolności kredytowej. W najgorszej sytuacji są osoby o najniższych zarobkach, które nie dość, że mają bardzo niską zdolność, to rzadko dysponują oszczędnościami. Im dużo trudniej będzie teraz kupić własne M.

Zobacz także: Kredyty mieszkaniowe już zdrożały?


Niska zdolność dla kredytów w euro

Znacznie gorzej wygląda sytuacja w przypadku kredytów w euro. Tu nie dość, że wymogi nowej Rekomendacji są znacznie bardziej rygorystyczne, to jeszcze znacznie skurczyła się oferta banków. Obok obliczania zdolności dla maksymalnie 25-letniego okresu kredytowania, dochodzi jeszcze ograniczenie, że rata nie może stanowić więcej niż 42% dochodu netto (dotychczas 50% dla zarabiających nie więcej niż średnia krajowa i 65% dla pozostałych). Z kredytowania w walutach wycofali się w ostatnich dniach dwaj duzi gracze – PKO BP i Kredyt Bank, a od przyszłego tygodnia zrobi to też Credit Agricole. Ponadto mBank i Multibank znacznie ograniczyły ich dostępność (kolejne banki sygnalizują taki zamiar). W styczniu przeciętna zdolność w euro rodziny z naszego przykładu skurczyła się o ponad 103 tys. zł względem grudnia. Rodzina z powyższego przykładu mogłaby liczyć średnio na 227 tys. zł kredytu (wobec 330 tys. zł w grudniu; spadek aż o 31%). To o prawie 40% mniej niż wynosi jej zdolność w przypadku finansowania w złotych. Dane te pozwalają podtrzymać prognozę Home Broker na ten rok, która zakłada marginalizację kredytów w euro.

Zobacz także: Ile może pożyczyć od banku kierowca tira?

Postaraj się o podwyżkę

Home Broker oszacował też, o ile więcej musiałby zarabiać kredytobiorca, aby utrzymać swoją zdolność kredytową w styczniu. Do tego badania przyjęto, że chce on zaciągnąć kredyt w złotych na kwotę 250 tys. zł i spłacać go przez 30 lat. O ile w grudniu 3-osobowa rodzina musiała zarabiać przeciętnie 3916 zł netto, żeby takie finansowanie dostać, to w styczniu jest to już 3750 zł. Różnica wynosi więc 166 zł. Jeśli jednak uśrednimy same różnice w dochodzie dla każdego banku, to okaże się, że brakujący dochód to 150 zł. A to oznacza, że w przypadku umowy o pracę konieczna jest podwyżka rzędu 250 zł brutto, aby kredytobiorcy nie odczuli spadku zdolności.

Nowe czy stare zasady?

Przed obniżką zdolności mogą uchronić się osoby, które złożyły wniosek o kredyt przed końcem roku. Banki podawały różne daty – 31 grudnia, 30 grudnia, 27 grudnia. Jednak samo złożenie wniosku przed końcem roku może nie wystarczyć do tego, żeby był on rozpatrywany na starych zasadach. W lepszej sytuacji są osoby, które mają już przynajmniej wstępną decyzję kredytową, o ile bank ocenił zdolność przed końcem roku. Jest spora szansa na to, że bank nie będzie jej analizował ponownie, choć poszczególne banki mogą mieć różne procedury w tym zakresie.

Zobacz także: Zbliża się koniec „Rodziny na Swoim”

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Nieruchomości
Siedzibę fundacji rodzinnej należy opodatkować najwyższą stawką podatku od nieruchomości

Jaką stawką podatku od nieruchomości należy opodatkować budynek, w którym siedzibę ma fundacja rodzinna? Udzielenie prawidłowej odpowiedzi na to pytanie jest uzależnione od kilku czynników. I choć fundacje zawsze mają apetyt na obniżenie obciążeń podatkowych, w praktyce nie zawsze się to udaje.

Duże mieszkania komunalne czekają na najemców. Warunek? Remont

W Gorzowie Wlkp., w najnowszej ofercie miejskiego programu „Remont za mieszkanie” znalazło się 13 dużych mieszkań o pow. przekraczającej 80 mkw. Z wcześniej oferowanych 25 dużych mieszkań, 21 znalazło najemców –  przekazał rzecznik UM Gorzowa Wlkp. Wiesław Ciepiela.

Sprzedał 55 m² w Warszawie i wyprowadził się do Łodzi. Tyle pieniędzy zostało mu na koncie

Własne mieszkanie w stolicy to potężny kapitał, który dla wielu staje się przepustką do finansowej wolności. Najnowsza analiza rynku nieruchomości pokazuje, że zamiana warszawskiego lokalu na nieruchomość w Łodzi pozwala natychmiastowo zasilić konto bankowe astronomiczną kwotą lub drastycznie zwiększyć przestrzeń życiową. Okazuje się, że uzyskana w ten sposób nadwyżka finansowa potrafi rekompensować niższe lokalne zarobki przez niewiarygodnie długi czas. Eksperci ostrzegają jednak: nie każda przeprowadzka w Polsce przynosi tak spektakularne korzyści.

Skąd się wzięły nazwy miesięcy? Październik od paździerzy. Listopad od liści. Grudzień od zamarzniętej grudy

Listopad - Nazwa miesiąca (według Brücknera) pochodzi od opadających jesienią liści. A październik od rzecz. paździerze, czyli ‘odpadki z międlenia lnu lub konopi’.

REKLAMA

Z Warszawy do Łodzi, z Gdańska do Elbląga a z Krakowa do Katowic: ile można zarobić lub zyskać na przeprowadzce

Sprzedać mieszkanie i przeprowadzić się do tańszego miasta? Różnica może sięgnąć 400 tys. zł. No bo za pieniądze uzyskane ze sprzedaży 55-metrowego mieszkania w Warszawie można kupić w Łodzi lokal niemal dwa razy większy albo zachować podobny metraż i zostawić ponad 400 tys. zł na koncie. Nie każda przeprowadzka przynosi jednak równie duże korzyści.

Pułapki w polisie, o których dowiesz się dopiero, gdy będzie za późno

Zatrucia czadem, pożary i zalania to w sezonie grzewczym codzienność – tylko w minionym sezonie odnotowano niemal 3750 zdarzeń związanych z tlenkiem węgla i 69 ofiar śmiertelnych. Problem w tym, że nawet posiadanie polisy nie gwarantuje pełnej ochrony finansowej. Dlaczego?

Jak zmienia się struktura ofert mieszkaniowych w Polsce

Czy klasyczne mieszkania dla rodzin przestają być oczywistym wyborem? Które grupy zyskują na znaczeniu? Eksperci branży nieruchomości tłumaczą, jak zmiany demograficzne i styl życia Polaków kształtują dziś ofertę nowych osiedli.

Unikaj jak ognia współwłasności nieruchomości. Nawet zwykły najem problemem

Oczywiście wynajmiesz, jak wszyscy współwłaściciele grają fair. Przy współwłasności trzeba jednak zakładać jako wariant podstawowy dla przyszłości, że coś pójdzie nie tak. I w wariancie „nie tak” w większości przypadków nie uda się wynająć Twojego mieszkania (Twojego najczęściej w połowie). W praktyce mamy tu współwłasność pomiędzy byłymi małżonkami albo życiowymi partnerami. I nie licz na to, że sąd wymusi wynajęcie mieszkania przez byłego małżonka albo partnerkę, bo mają prawo mieszkać w spornym mieszkaniu. Jeżeli podniesie taki zamiar, to Twój argument o możliwości rozwiązania spornych kwestii poprzez skierowanie mieszkania na rynek najmu będzie mniej znaczył niż zaspokojenie potrzeb mieszkaniowych współwłaściciela. Jeżeli były partner/ka nie deklaruje zamiaru zamieszkaniu we wspólnym mieszkaniu, a już w nim mieszka, to sąd odmówi zajmowania się kwestią najmu mieszkania a poleci przeprowadzenie postępowania eksmisyjnego. I dopiero po jego zakończeniu zajmie się najmem.

REKLAMA

Inwestowanie w nieruchomości to nie tylko centrum dużego miasta. Inwestorzy coraz częściej wybierają lokalizacje takie jak uzdrowiska [Wywiad]

Dziś inwestowanie w nieruchomości nie oznacz tylko lokalizacji w centrum dużego miasta. Inwestorzy coraz częściej wybierają małe miejscowości takie jak uzdrowiska. Co należy wziąć pod uwagę, aby inwestycja była opłacalna przez długie lata? Na nasze pytania odpowiada Tomasz Jurowicz, ekspert ds. nieruchomości.

Zabytkowy gmach ZUS we Wrocławiu ma 100 lat. Historia budynku przy ul. Pretficza 11

Zabytkowy gmach, w którym mieści się ZUS we Wrocławiu, ma 100 lat. Historia budynku przy ul. Pretficza 11 sięga czasów przedwojennych. W 1926 miało tutaj miejsce uroczyste otwarcie gmachu dawnego niemieckiego urzędu finansowego. Jak dziś wygląda ten zabytkowy budynek?

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
