
Programy do zarządzania budżetem domowym

REKLAMA
REKLAMA
Najprostsze narzędzia do zarządzania domowym budżetem to kartka, długopis i kalkulator, chociaż znacznie wygodniejszy wydaje się arkusz kalkulacyjny (np. Microsoft Excel czy Open Office Calc). Od niedawna na rynku dostępne są również aplikacje internetowe, dzięki którym sprawowanie kontroli nad finansami osobistymi staje się jeszcze prostsze.
REKLAMA
REKLAMA
Do sprawnego zarządzania budżetem domowym wystarczy dobrze przygotowany arkusz kalkulacyjny, w którym możemy wprowadzać dzień po dniu kolejne pozycje i na tej podstawie samodzielnie ustalić „rygor” wydatkowy. Możemy ponadto przypisywać wydatki do odpowiednich kategorii, dzięki czemu możliwa jest później analiza tych wydatków. Celem jest oczywiście wygospodarowanie oszczędności.
Nie wszyscy jednak mają czas, ochotę lub umiejętności, aby samodzielnie przygotować taki arkusz. Inni potrzebują bardziej szczegółowych danych lub też bieżącej integracji z kontem bankowym. Do nich właśnie kierowana jest oferta programów do zarządzania finansami osobistymi. Home Broker przeanalizował możliwości poszczególnych systemów.
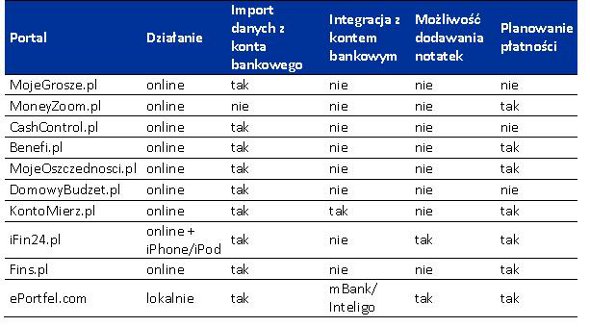
Z dostępnej na rynku oferty do porównania wybrano aplikacje darmowe, dostępne zarówno jako aplikacje sieciowe, jak i programy instalowane na komputerze. Warunkiem – oprócz braku opłat – była możliwość przetestowania wersji demonstracyjnej systemu. Do porównania wybrane zostały: MojeGrosze.pl, CashControl.pl, Benefi.pl, MojeOszczednosci.pl, DomowyBudzet.pl, KontoMierz.pl, iFin24.pl, MoneyZoom.pl, Fins.pl, ePortfel.com.
REKLAMA
Zobacz także: Kredyt studencki sposobem na inwestycję
Porównując możliwości opisywanych narzędzi, zwracano uwagę na:
- wygodę i automatyzację wprowadzania danych: możliwość automatycznego importu historii rachunku, automatyczne przypisywanie poszczególnych wydatków do kategorii lub też automatyczne pobieranie historii transakcji bezpośrednio z banku;
- dodatkowe funkcje takie jak: planowanie przyszłych płatności, możliwość dodawania notatek;
- proces tworzenia i analizowania budżetu: możliwość ustalania miesięcznych planów wydatków, podzielonych na poszczególne kategorie, ale też narzędzia do bieżącego podglądu wydatków, zarówno w obrębie kategorii, jak i całego budżetu;
- zarządzanie oszczędnościami: możliwość planowania celów oszczędzania (np. wakacje, urlop, zakup samochodu czy oszczędności na emeryturę) oraz monitorowania realizacji tych planów;
- analizę bieżących przepływów pieniężnych: możliwość kontrolowania stanu gotówki oraz bieżącego zestawienia rachunków oszczędnościowo-rozliczeniowych w celu planowania uruchamiania krótkoterminowych lokat i efektywnego wykorzystywania rachunków oszczędnościowych.
Najprostsze programy do zarządzania budżetem
Najprostsze narzędzia w zasadzie tylko zastępują arkusz kalkulacyjny. MoneyZoom i MojeGrosze wymaga od użytkownika zarówno wprowadzenia, jak i przypisania wydatków do poszczególnych kategorii. Możliwości analizy są mocno ograniczone. Możemy skumulować wydatki w poszczególnych kategoriach i zestawić je z założonym budżetem, na bieżąco kontrolując, czy nie przesadziliśmy, a także przejrzeć historię operacji.
W przypadku MoneyZoom ciekawostką jest możliwość porównania swoich wydatków z innymi użytkownikami serwisu, dzięki czemu dowiemy się, ile przeciętnie inni wydają np. na jedzenie czy paliwo. Co więcej, porównania można zawęzić wyłącznie do osób podobnych do nas. Wbrew pozorom, taka wiedza może być bardzo cenna przy ustalaniu własnych wydatków, szczególnie dla osób rozpoczynających prowadzenie własnego gospodarstwa domowego po niedawnej wyprowadzce od rodziców.
Prostym systemem jest również benefi.pl – możemy kontrolować wydatki na kontach, monitorować realizację budżetów, ale nie znajdziemy w nim żadnej formy zarządzania oszczędnościami. Natomiast zdecydowanym plusem aplikacji jest możliwość własnego dostosowywania panelu głównego w zależności od tego, jakie informacje są najbardziej potrzebne.
Zestawienie wydatków i ich analiza
CashControl i iFIN24 w stosunku do najprostszego MoneyZoom mają dodaną opcję importu danych z konta bankowego. Ułatwia to bieżące zarządzanie płynnością. iFin24 ma o wiele bardziej rozbudowaną część analityczną w stosunku do MoneyZoom i CashControl. Tam nie tylko możemy monitorować codzienne przepływy pieniężne, ale również porównywać ze sobą wydatki poszczególnych kategorii w następujących miesiącach oraz, co najważniejsze, planować oszczędności, ustanawiać cele i monitorować ich realizację.
Pod względem możliwości analitycznych CashControl – mimo możliwości importu danych i podziału wydatków na kategorie – pokazuje wyłącznie strukturę wydatków i przychodów w rozbiciu miesięcznym i dziennym. Brakuje bieżącej analizy cash-flow czy też narzędzi do zarządzania oszczędnościami. Jednak największą wadą CashControl jest nieprzejrzysty serwis.
Połączenie z kontem bankowym
Dość ciekawie prezentuje się propozycja MojeOszczednosci.pl. W zależności od potrzeb możemy ustalić budżety na podstawie limitów wydatków lub też na podstawie celów oszczędzania. DomowyBudzet.pl i kontomierz.pl również proponują zaawansowane metody analizy wydatków z uwzględnieniem utraconych odsetek z produktów bankowych. Kontomierz oferuję pełną analizę kosztów i przychodów odsetkowych i automatycznie proponuje rozwiązania korzystniejsze. Proponowane są oczywiście rozwiązania banków współpracujących z Kontomierzem. Pełna integracja konta bankowego z aplikacją Kontomierza pozwala na dostęp do stanu konta i historii ostatnich operacji oraz automatyczny import tych danych. Kontomierz wyraźnie zaznacza, że dane są przechowywane w sposób zaszyfrowany na serwerach zewnętrznej firmy i nie ma możliwości powiązania ich z kontami w serwisie w przypadku włamania. Pełna integracja konta bankowego z oprogramowaniem do zarządzania budżetem domowym może jednak rodzić wątpliwości natury bezpieczeństwa i prywatności.
Oszczędzanie
Wadą Kontomierza jest znaczne ograniczenie możliwości planowania oszczędności i monitorowania realizacji tych planów. Automatycznego importu danych nie oferuje fins.pl, natomiast chyba najlepiej spośród wszystkich do tej pory wymienionych motywuje do oszczędzania. Cele są jasno określone, a ich realizacja doskonale pokazana wizualnie.
Odpowiedzialne zarządzanie budżetem
Oprócz aplikacji internetowych, na polskim rynku możemy znaleźć jeszcze sporą grupę programów do analizy i zarządzania finansami, instalowanych bezpośrednio na komputerach użytkowników. Sporą zaletą takiego rozwiązania jest prywatność. Teoretycznie rejestrując się w którymkolwiek z powyższych serwisów, nie musimy ani podawać prawdziwych danych osobowych, a dane przeznaczone do importu możemy edytować w taki sposób, aby ukryć kontrahentów i dane osób, do których adresowane są przelewy. Jest to jednak uciążliwe. Jedynym w pełni funkcjonalnym i darmowym programem tego typu jest ePortfel. Funkcje programu pozwalają na pełne zarządzanie własnymi finansami, włącznie z monitorowaniem planów oszczędnościowych, a także importem danych z rynków kapitałowych. Funkcje programu pozwolą na zaspokojenie potrzeb najbardziej wymagających, także tych, którzy planują monitorować bieżące stany inwestycji, kredytów i rozliczeń z kontrahentami. Wady? Dla początkujących zbyt wiele możliwości, zaawansowani będą utyskiwać na brak możliwości automatycznego importu historii kont z banków innych niż mBank i Inteligo.
Zobacz także: Kredyt w złotówce najbardziej popularny
Jak zarabiają takie programy?
Serwisy są darmowe, ale użytkownicy finansują ich działanie w inny sposób – przede wszystkim otwierając zamieszczone na stronach reklamy. Jednak nie jest to regułą. CashControl liczy na podsyłanie klientów zainteresowanych produktami finansowymi do współpracujących firm i banków. Kontomierz i MoneyZoom mają uruchomione porównywarki produktów finansowych i zarabiają na sprzedaży tych produktów. Z kolei MojeGrosze.pl i iFIN24 najwyraźniej stanowią reklamę możliwości i rozwiązań proponowanych przez producentów – firm informatycznych wyspecjalizowanych w tworzeniu rozwiązań dla przedsiębiorstw.



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

