REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Przekredytowanie – jak go uniknąć?

Halina Kochalska
Analityk Gold Finance
Przekredytowanie to zjawisko, które polega na tym, że miesięczna kwota rat kredytów do spłacenia jest większa niż osiągane dochody dłużnika.
inforCMS

REKLAMA

REKLAMA

Przekredytowanie to zjawisko, które polega na tym, że miesięczna kwota rat kredytów do spłacenia jest większa niż osiągane dochody dłużnika. Problemem przekredytowania zajęła się Komisja Nadzoru Finansowego.

Komisja Nadzoru Finansowego wzięła zdolność kredytową klientów w dwa ognie. Od początku tego roku nakazuje już, aby łączne raty kredytów nie przekraczały 50 proc. dochodów klienta (albo 65 proc., jeśli ktoś zarabia powyżej średniej krajowej), a od przyszłego roku postanowiła ograniczyć czas trwania kredytu. Bo, jak nie trudno się domyślić, wydłużanie czasu spłaty kredytu było świetnym sposobem na poprawienie zdolności kredytowej. Dłuższy okres spłaty to niższa rata, a z niższą ratą łatwiej było spełnić wymóg, aby obsługa wszystkich pożyczek nie przekraczała połowy zarobków klienta. I tak wilk był syty (zasady rekomendacji T były spełniane) i owca cała (klient otrzymywał kredyt).

REKLAMA

REKLAMA

Od przyszłego roku banki i klienci nie będą już mieli jednak takiego pola manewru na poprawianie zdolności kredytowej. Treść rekomendacji S nie pozostawia wątpliwości: „Dokonując oceny zdolności kredytowej, jeśli przewidywany okres spłaty jest dłuższy niż 25 lat, bank powinien przyjmować w procesie oceny zdolności kredytowej okres spłaty wynoszący 25 lat”.

Zobacz także: Decyzja SNB korzystna dla polskich kredytobiorców

Choć KNF nie odebrała możliwości udzielania kredytów na dłuższy okres, to jednak gani banki za taką praktykę. Uważa, że odbierają sobie szansę na prosty sposób restrukturyzacji kredytu przez wydłużenie czasu spłaty, w sytuacji gdy klient nie jest w stanie spłacać raty w dotychczasowej wysokości.

REKLAMA

Skrócenie czasu spłaty kredytu

Jak wynika z danych Open Finance, przy 30-letnim okresie spłaty, średnio na rynku maksymalna zdolność kredytowa trzyosobowej rodziny z wpływami netto 6 tys. zł miesięcznie wynosi teraz ok. 535 tys. zł (założono, że klienci mają pieniądze na 10 proc. wartości nieruchomości). Przy skróceniu czasu spłaty kredytu do 25 lat kwota ta spadnie o 7 proc. do niecałych 498 tys. zł.
Dalszy ciąg materiału pod wideo


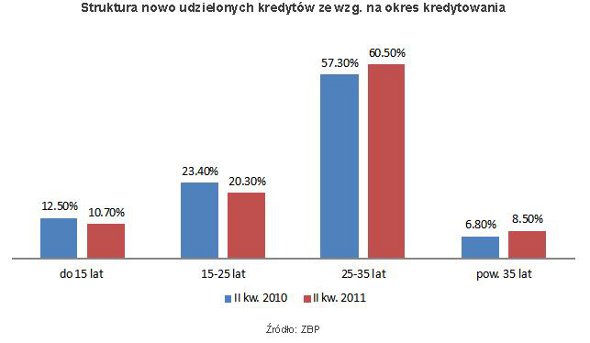
Takie cięcie może zaboleć wielu zainteresowanych kredytami mieszkaniowymi. Jak wynika z danych Związku Banków Polskich, w drugim kwartale tego roku na kredyty trwające dłużej niż 25 lat decydowało się już 69 proc. osób. Odsetek robi wrażenie i na dodatek pokazuje, że na rynku istnieje tendencja wzrostowa, bo przed rokiem kredytów trwających dłużej niż 25 lat było o 5 p.p. mniej. Oczywiście nie wszystkie osoby zadłużające się na ponad 25 lat robią to dlatego, że brakuje im zdolności kredytowej przy krótszych okresach kredytowania.

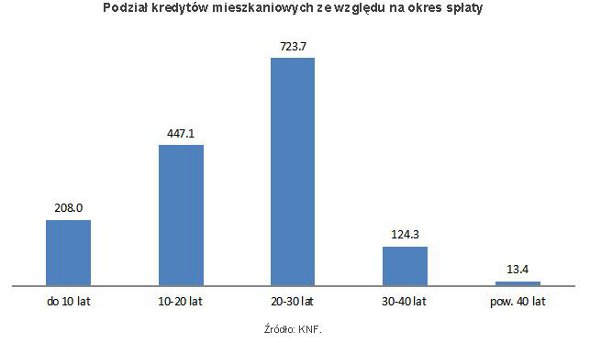
Z kolei z danych Komisji Nadzoru Finansowego wynika, że od początku przyznawania kredytów mieszkaniowych do końca zeszłego roku, na okres 30 lat i więcej (nie ma podziału na okres do 25 lat) kredyt wzięło 9 proc. klientów.

Ale to nie wszystko. Autorzy rekomendacji S zwracają również uwagę bankom, aby w obliczeniach zdolności kredytowej uwzględniały spadek dochodów klienta, jeśli okres spłaty kredytu nałoży się na wiek emerytalny.

Jest także specjalny akapit dla amatorów kredytów walutowych. W ich przypadku nadzorca postanowił nie pozostawiać bankom jakiegokolwiek swobody w podejściu do klienta: „W przypadku walutowych detalicznych ekspozycji kredytowych finansujących nieruchomości oraz walutowych detalicznych ekspozycji kredytowych zabezpieczonych hipotecznie, maksymalny poziom relacji wydatków związanych z obsługą zobowiązań kredytowych do średnich dochodów netto osiąganych przez osoby zobowiązane do spłaty zadłużenia nie powinien być wyższy niż 42 proc.”.

Nie ma wątpliwości, że osobom na pograniczu zdolności kredytowej coraz trudniej będzie przemknąć się przez gęste sito wymagań.  I w wielu przypadkach warunkiem otrzymania kredytu będzie po prostu obniżenie wnioskowanej kwoty lub odłożenie planów w czasie.

Dobrze przemyśl decyzję o kredycie mieszkaniowym

Po co to wszystko? Zdaniem nadzoru z kredytami mieszkaniowymi trzeba postępować ostrożnie, bo polski rynek ma bardzo krótką historię pożyczania na nieruchomości na masową skalę. Jak czas działa na kredyty mieszkaniowe pokazał jeden ostatnich raportów KNF – do kategorii kredytów zagrożonych/ze stwierdzoną utratą umowy trafiło już ponad 7 proc. kredytów złotowych udzielonych w 2004 r. i wcześniej oraz 3,5 proc. wartości kredytów w walutach obcych z 2004 r. i lat wcześniejszych.

Zobacz także: Kredyt we franku szwajcarskim prawie nieosiągalny

Tymczasem bardzo wysoka dynamika akcji kredytowej zmniejsza udział kredytów zagrożonych, usypiając czujność banków. Jak zauważają również przedstawiciele nadzoru, nadmierna akcja kredytowa wpływa na wzrost cen mieszkań, zmuszając klientów do zadłużania się na coraz wyższe kwoty, to powoduje wzrost cen nieruchomości i powstaje efekt błędnego koła. KNF oczekuje, że działania ograniczające swobodę udzielania kredytów powinny przełożyć się na zwiększenie podaży i konkurencji na rynku nieruchomości. A co za tym idzie, na zwiększenie dostępności mieszkań dla przeciętnych gospodarstw domowych.

Wydłużenie okresu kredytowania

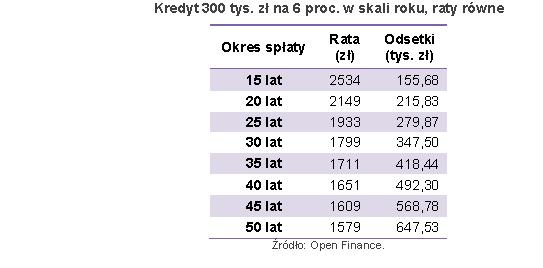
Warto przy okazji zwrócić uwagę, że nadmierne wydłużanie okresu spłaty kredytu słono kosztuje. Gdy przy zwrocie kredytu z 6-proc. odsetkami przez 27 lat wielkość odsetek dorównuje pożyczonej kwocie, to przy okresie 47 lat spłaty odsetki stanowią już dwukrotność wartości otrzymanego kredytu. Czyli w pierwszym przypadku klient oddaje dwa razy więcej niż pożyczył, a w drugim trzy razy więcej. Gdy spłacający kredyt 27 lat w systemie rat równych co miesiąc płaci 1872 zł, to po wydłużeniu okresu spłaty o kolejne 20 lat, czyli o 74 proc. dotychczasowego okresu, rata wcale nie spadnie o trzy czwarte, lecz jedynie o 15 proc., do 1596 zł.
Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Nieruchomości
Ta sama kwota, większy wybór. Dlaczego inwestorzy powinni przyjrzeć się Łodzi?

Podczas gdy w Warszawie za 54-metrowe mieszkanie trzeba zapłacić niemal milion złotych, w Łodzi kupimy je za połowę tej kwoty – i to w tętniącym życiem, zrewitalizowanym centrum. Dzięki spektakularnej transformacji Nowego Centrum Łodzi i Księżego Młyna, miasto zyskało prestiż na poziomie czeskiej Pragi, stając się idealną bazą dla pracowników hybrydowych. Sprawdzamy, dlaczego eksperci uważają Łódź za inwestycyjny strzał w dziesiątkę i na jakie warunki kredytowe mogą dziś liczyć kupujący.

Mieszkania dla seniorów już w 2027 roku? Pełnomocniczka rządu poinformowała o postępie prac nad najmem senioralnym

Pełnomocniczka rządu ds. polityki senioralnej poinformowała o postępie prac nad projektowanymi przepisami dot. m.in. najmu senioralnego. Chodzi o uwolnienie tzw. więźniów czwartego piętra, na co mają pozwolić nowe mechanizmy umożliwiające samorządom bardziej elastyczne zarządzanie zasobami komunalnymi.

Nowe osiedla w Krakowie – przegląd lokalizacji i rozwiązań. Co oferuje sprawdzony deweloper w Krakowie?

Wybór nowej nieruchomości w Krakowie wymaga jasnego określenia własnych potrzeb oraz dobrego rozeznania w lokalizacjach. Krakowski rynek pierwotny ma sporo do zaoferowania – od dynamicznie rozwijających się obrzeży po prestiżowe adresy tuż nad Wisłą. Sprawdź, w jakich dzielnicach powstają najciekawsze osiedla i na jakie rozwiązania stawia doświadczony deweloper w Krakowie.

Rewolucja na rynku nieruchomości. Co trzecie nowe mieszkanie kupisz od ręki bez czekania na dewelopera

Koniec z kupowaniem „dziury w ziemi” i nerwowym analizowaniem makiet. Najnowsze dane z rynku mieszkaniowego na koniec 2026 roku pokazują rekordowy wzrost liczby gotowych lokali. Udział mieszkań oddanych do użytkowania w ofertach deweloperów potrafił wzrosnąć nawet dwukrotnie w ciągu zaledwie trzech lat. Dla tysięcy Polaków planujących zakup własnego M to doskonała wiadomość – zyskują potężny argument w negocjacjach, pełne bezpieczeństwo transakcji i możliwość przeprowadzki niemal od zaraz. Sprawdź, w których miastach wybór jest największy i dlaczego warto pożegnać się z wizualizacjami.

REKLAMA

Odbiór inwestycji budowlanej i rozliczenie z wykonawcą: pięć błędów inwestora, które później kosztują najwięcej

Odbiór inwestycji budowlanej to moment, w którym zmienia się układ sił między inwestorem a wykonawcą. Do podpisania protokołu inwestor ma argumenty i zatrzymaną część pieniędzy. Po podpisaniu zaczyna udowadniać. Z mojego doświadczenia wynika, że większość sporów o wady i kary umowne rozstrzyga się nie w sądzie, lecz w tygodniu odbioru, na poziomie jednego dokumentu: protokołu. Poniżej opisuję błędy, które w odbiorze i rozliczeniu końcowym popełniają spółki inwestujące, deweloperzy i inwestorzy zastępczy, a także rachunek, który za nimi stoi.

Fundacja rodzinna zapłaci podatek od swojej siedziby według najwyższej stawki. Ale czy zawsze?

Jaką stawką podatku od nieruchomości należy opodatkować budynek, w którym siedzibę ma fundacja rodzinna? Udzielenie prawidłowej odpowiedzi na to pytanie jest uzależnione od kilku czynników. I choć fundacje zawsze mają apetyt na obniżenie obciążeń podatkowych, w praktyce nie zawsze się to udaje.

Duże mieszkania komunalne czekają na najemców. Warunek? Remont

W Gorzowie Wlkp., w najnowszej ofercie miejskiego programu „Remont za mieszkanie” znalazło się 13 dużych mieszkań o pow. przekraczającej 80 mkw. Z wcześniej oferowanych 25 dużych mieszkań, 21 znalazło najemców –  przekazał rzecznik UM Gorzowa Wlkp. Wiesław Ciepiela.

Sprzedał 55 m² w Warszawie i wyprowadził się do Łodzi. Tyle pieniędzy zostało mu na koncie

Własne mieszkanie w stolicy to potężny kapitał, który dla wielu staje się przepustką do finansowej wolności. Najnowsza analiza rynku nieruchomości pokazuje, że zamiana warszawskiego lokalu na nieruchomość w Łodzi pozwala natychmiastowo zasilić konto bankowe astronomiczną kwotą lub drastycznie zwiększyć przestrzeń życiową. Okazuje się, że uzyskana w ten sposób nadwyżka finansowa potrafi rekompensować niższe lokalne zarobki przez niewiarygodnie długi czas. Eksperci ostrzegają jednak: nie każda przeprowadzka w Polsce przynosi tak spektakularne korzyści.

REKLAMA

Skąd się wzięły nazwy miesięcy? Październik od paździerzy. Listopad od liści. Grudzień od zamarzniętej grudy

Listopad - Nazwa miesiąca (według Brücknera) pochodzi od opadających jesienią liści. A październik od rzecz. paździerze, czyli ‘odpadki z międlenia lnu lub konopi’.

Z Warszawy do Łodzi, z Gdańska do Elbląga a z Krakowa do Katowic: ile można zarobić lub zyskać na przeprowadzce

Sprzedać mieszkanie i przeprowadzić się do tańszego miasta? Różnica może sięgnąć 400 tys. zł. No bo za pieniądze uzyskane ze sprzedaży 55-metrowego mieszkania w Warszawie można kupić w Łodzi lokal niemal dwa razy większy albo zachować podobny metraż i zostawić ponad 400 tys. zł na koncie. Nie każda przeprowadzka przynosi jednak równie duże korzyści.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA