REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Zanim zdecydujemy się na kredyt w konkretnym banku, warto sprawdzić wszystkie oferty dostępne na rynku.
inforCMS

REKLAMA

REKLAMA

Zanim zdecydujemy się na kredyt w konkretnym banku, warto sprawdzić wszystkie oferty dostępne na rynku. Banki oferują kredyty na różnych warunkach. Należy także zastanowić się, na jak długi okres czasu chcemy wziąć kredyt. Zakładając pięcioletni okres spłaty, różnica w obsłudze kredytu w wysokości 200 tys. zł w poszczególnych bankach może sięgać nawet 24 tys. zł.

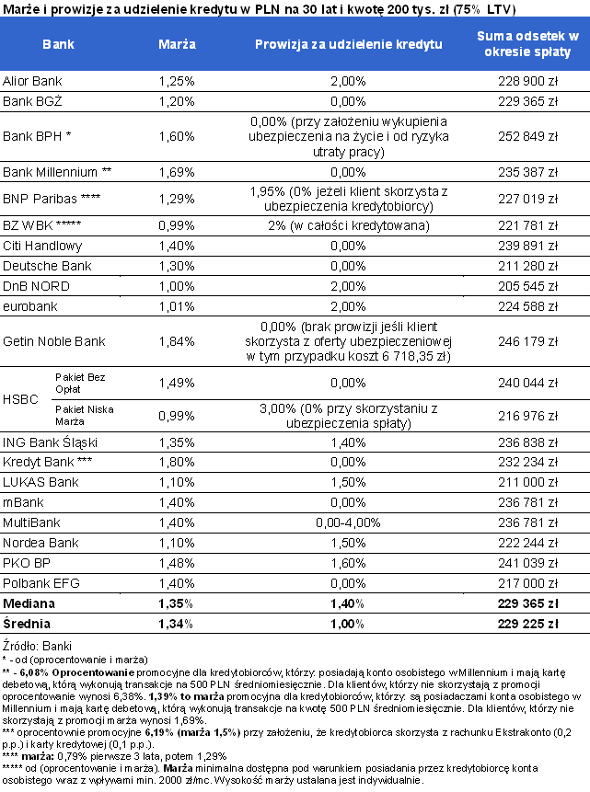
Potencjalni kredytobiorcy, idąc dziś do banku, stają często przed wyborem między zaciągnięciem kredytu z relatywnie wysoką marżą a niewielkim bagażem produktów dodatkowych lub odwrotnie. Często posiadanie konta w danym banku wraz z wykupieniem karty kredytowej, ubezpieczeń czy produktem regularnego oszczędzania potrafi znacznie obniżyć marżę kredytu. Wybór potrafią także utrudnić liczne okresowe promocje, dodatkowo mnożące oferty, z których zainteresowany kredytem może wybierać. Home Broker poprosił więc banki o to, aby same wybrały ze swojej oferty kredyt najkorzystniejszy dla modelowego kredytobiorcy. Walutą kredytu będzie najpopularniejszy obecnie polski złoty, kwota – 200 tys. zł. Zgodnie z danymi ZBP taka jest przeciętna wielkość długu zaciąganego obecnie w rodzimej walucie. Ponadto, Polacy  najczęściej zadłużają się na 30 lat oraz posiadają wkład własny na poziomie 25%. Niezbędne jest jeszcze określenie modelu rodziny. Przyjęliśmy, że małżeństwo z Warszawy zarabia aż 7 tys. zł netto miesięcznie i chce kupić w stolicy mieszkanie o powierzchni 40 m kw.

REKLAMA

REKLAMA

Zobacz także: Nokaut na rynku hipotek: marża 0,8 p.p. od Nordei. Co na to konkurencja?

Wysokość marży i prowizji

Modelowa rodzina musiałaby liczyć się z marżą kredytu na przeciętnym poziomie 1,34%. W efekcie przez 30 lat spłaciłaby około 229 tys. zł odsetek. Zgodnie z informacjami udostępnionymi przez banki, na najniższą marżę rodzina mogłaby liczyć w BZ WBK lub HSBC. Jednak w obu tych przypadkach trzeba się liczyć z prowizją na poziomie odpowiednio 2 lub 3% zamienne na ubezpieczenie. Kredytobiorcy mogliby jej uniknąć w 9 bankach. Ma to jednak swój koszt. Przeciętna marża w instytucjach niepobierających prowizji wynosi bowiem 1,45%. Dla porównania w pozostałych jest to 1,25%.
REKLAMA


Dodatkowe koszty uzyskania kredytu

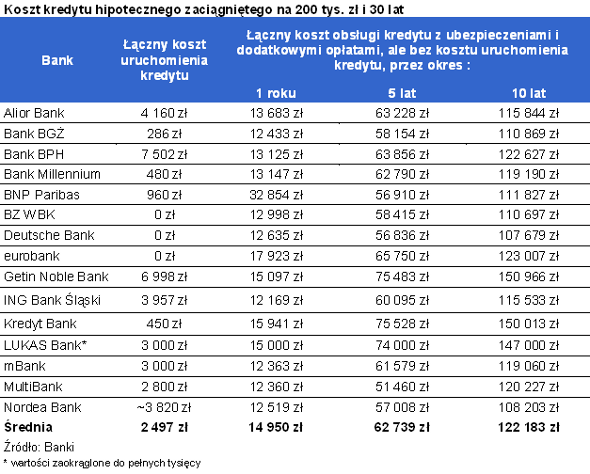
Przytoczone powyżej warunki kredytowe nie przedstawiają jednak kompleksowo wszystkich kosztów związanych z obsługą i zaciągnięciem długu. Często na początku, oprócz prowizji za udzielenie kredytu, trzeba opłacić podatek od ustanowienia hipoteki, ubezpieczenie pomostowe, opłaty za stosowny wpis do księgi wieczystej, ubezpieczenie nieruchomości czy na przykład zapłacić za jej wycenę. Niektóre banki zaproponowałyby w rozważanym przypadku, aby część z tych opłat powiększyła wartość kredytu. W efekcie, aby uruchomić kredyt na kwotę 200 tys. zł, modelowa rodzina musi liczyć się ze średnim kosztem na poziomie 2,5 tys. zł. Nie oznacza to jednak, że na rynku nie można znaleźć ofert bez kosztów uruchomienia. Na przykład BZ WBK, Eurobank i Deutsche Bank deklarują, że przy uruchomieniu kredytu nie pobiorą żadnej opłaty od kredytobiorcy. Po drugiej stronie barykady znajduje się Bank BPH. W jego przypadku koszt uruchomienia przyjętego kredytu wynosi aż 7502 zł. Trzeba tu podkreślić, że podniesienie salda kredytu o koszty jego uruchomienia podnosi comiesięczną ratę. W efekcie, przez 30 lat obsługi długu kredytobiorca poniesie koszt prowizji w przynajmniej podwójnej wysokości.

Dalszy ciąg materiału pod wideo

Ustal długość spłaty kredytu

Łączny koszt obsługi długu także zależy od wielu czynników, z których tylko jednym jest popularna marża kredytowa. Oprócz odsetek od kredytu trzeba będzie również opłacać na przykład ubezpieczenie nieruchomości, pomostowe, na życie czy od utraty pracy. Niemały wpływ na kwotę, którą kredytobiorca odda do banku ma także okres, po którym dokona jego wcześniejszej spłaty. Może to nastąpić na przykład w momencie, w którym kredytobiorca odłoży dostateczną ilość gotówki, odziedziczy majątek, wygra na loterii lub, co wydaje się bardziej prawdopodobne, będzie chciał kupić nową nieruchomość, sprzedając starą. Wbrew pozorom do takich zmian dochodzi często co kilka – kilkanaście lat. Wraz z wiekiem potrzeby mieszkaniowe podlegają znacznej modyfikacji, co na przykład jest efektem zakładania rodziny.

Zobacz także: Od czego zależy wysokość nakładanej przez bank marży?

Warto więc już w momencie zaciągania kredytu zastanowić się, kiedy planuje się jego spłacenie. Przykład? Gdyby modelowa rodzina zaciągnęła dług jedynie na rok, to oddałaby z tego tytułu do banku BNP Paribas aż 33 tys. zł, a do ING Banku Śląskiego tylko 12 tys. zł. Dodatkowo w zaproponowanym przez tę drugą instytucję kredycie nie występuje opłata za wcześniejszą spłatę. Trzeba ponadto zauważyć, że oba te banki zaoferowałyby modelowej rodzinie marżę na zbliżonym poziomie. W przypadku BNP Paribas jest to 1,29%, a w ING 1,35%. Przypadek ten jest jaskrawym przykładem tego, że przy wyborze kredytu trzeba patrzeć na tabelę opłat i prowizji kompleksowo, a nie tylko przez pryzmat marży.

Po co jednak kredytobiorcy kredyt jedynie na rok? Powodów może być wiele. Na przykład chęć zaciągnięcia w przyszłości kredytu, który obecnie jest dla danego kredytobiorcy nieosiągalny. Może on bowiem w danym momencie nie spełniać części wymagań stawianych przez bank (m.in. poziom dochodu, długość prowadzenia działalności gospodarczej).


W 5 lat oszczędzisz 24 tys. zł

Gdyby natomiast modelowa rodzina planowała za 5 lat zamianę lokalu na większy, powinna zastanowić się nad zadłużeniem w MultiBanku. Zgodnie z zapewnieniami tej instytucji, łączny koszt obsługi długu wyniósłby tam przez 5 lat 51 tys. zł. Dla porównania, w Kredyt Banku należałoby oddać łącznie blisko 76 tys. zł. Różnica wynosi więc 24 tys. zł przez 5 lat obsługi długu, co przy przeciętnym koszcie na poziomie 63 tys. zł jest wartością znaczącą. Dobrą wiadomością dla osób, które planują spłatę kredytu po 5 latach jest brak prowizji za taką operację.
W 10 lat oszczędzisz  43 tys. zł

W przypadku okresu dziesięcioletniego różnica w łącznym koszcie obsługi długu pomiędzy skrajnymi wynikami banków jest blisko dwukrotnie większa. Zgodnie z zapewnieniami ankietowanych instytucji, modelowa rodzina powinna rozważyć zadłużenie w Deutsche Banku lub Nordea Banku. W obu tych instytucjach przez 10 lat trzeba oddać do banku 108 tys. zł. Dla porównania w GNB jest to 151 tys. zł. Różnica wynosi więc 43 tys. zł przez 10 lat obsługi długu, co przy przeciętnym koszcie na poziomie 122 tys. zł jest wartością znaczącą. Trzeba jednak pamiętać, że przedstawione powyżej wyniki są wypadkową wielu czynników oraz obrazują koszty dla przyjętego modelu rodziny. Każdy indywidualny kredytobiorca powinien porównać oferty przygotowane przez banki dla jego konkretnego przypadku, aby odpowiedzieć na pytanie, który bank jest optymalnym wyborem.

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Nieruchomości
Zasada dwóch ścian może uratować życie. MSWiA wydało instrukcję na wypadek ataku z powietrza

Gdy zawyją syreny alarmowe, liczy się każda sekunda, a wyjście z domu na otwartą przestrzeń bywa śmiertelnym błędem. Ministerstwo Spraw Wewnętrznych i Administracji opublikowało specjalną instrukcję na wypadek zagrożenia atakiem z powietrza. Podstawą przetrwania w mieszkaniu jest w niej tzw. zasada dwóch ścian.

5, 7 i 10 lat. Czujnik czadu ma termin, którego nowa bateria nie przedłuży

Czujnik czadu wisi na ścianie, lampka miga, baterie są nowe. Łatwo uznać, że wszystko gra. 5, 7 i 10 lat, takie liczby pojawiają się w dokumentacji czujników czadu. Tymczasem mogą oznaczać różne terminy, a jeden z nich decyduje o wymianie całego urządzenia. Urządzenie może mieć świeże baterie i nadal wymagać wymiany. W sezonie grzewczym warto sprawdzić oznaczenia sprzętu, który od dawna wisi na ścianie. Do tego doszedł prawny obowiązek montażu czujek.

Costa del Sol czy Phuket? Różne zasady i opłacalność zakupu nieruchomości przez cudzoziemców w Hiszpanii i Tajlandii

W pierwszym półroczu 2026 r. Polacy kupili w Hiszpanii blisko 2,3 tys. nieruchomości. Costa del Sol nadal jest ich pierwszym wyborem, ale coraz częściej patrzą też na Tajlandię, bo najem apartamentu na Phuket może przynosić 6-10 proc. zysku netto rocznie. Eksperci podkreślają, że to dwa różne modele inwestowania: w Hiszpanii kupuje się drugi dom i stawia się na długoterminowy wzrost wartości, w Tajlandii liczy się bieżący dochód z najmu.

Na warszawskim rynku biurowym rośnie przewaga właścicieli w negocjacjach. Najwięksi najemcy fundamentalnie zmieniają strategie

Na warszawskim rynku biurowym koniec z komfortowym wynajmem biur. Widocznie rośnie przewaga właścicieli w negocjacjach. Najwięksi najemcy fundamentalnie zmieniają strategie. Na rynku brakuje biur premium.

REKLAMA

Do 5000 zł mandatu za nieczyszczony komin. Coroczny przegląd nie wystarczy

Rachunek za kominiarza zapłacony, termin przeglądu odhaczony. Można odetchnąć? Właściciel domu powinien sprawdzić jeszcze, co dokładnie zamówił. Za określone zaniedbania przeciwpożarowe grozi do 5 000 zł mandatu, a w sądzie nawet 30 tys. zł grzywny. Różnicę robi obowiązek, który łatwo wrzucić do jednego worka z coroczną kontrolą.

Kaucja za wynajem. Możesz odzyskać więcej, niż wpłaciłeś. 4000 zł wpłaty, 5100 zł zwrotu

Wpłacasz 4000 zł kaucji. Przy wyprowadzce właściciel potrąca 500 zł, a mimo to do oddania zostaje 5100 zł. To możliwy wynik przykładowego rozliczenia zgodnego z ustawowym mechanizmem. O końcowej kwocie decyduje jednak coś więcej niż przelew sprzed kilku lat. Zanim obie strony zamkną rachunki, warto sprawdzić kilka liczb i jeden ważny zapis w przepisach.

Zapłacić dwa razy za tę samą pracę? Odpowiedzialność inwestora za wynagrodzenie podwykonawców po zmianach w Kodeksie cywilnym

Inwestor płaci generalnemu wykonawcy fakturę końcową. Kilka tygodni później dostaje pismo od podwykonawcy, o którym wiedział niewiele: wykonawca mu nie zapłacił, więc podwykonawca żąda pieniędzy od inwestora. Taki scenariusz to właśnie pytanie o odpowiedzialność inwestora za wynagrodzenie podwykonawcy. Po zmianach w Kodeksie cywilnym warto przyjrzeć mu się ponownie, bo dotyczy każdej inwestycji, w której przy robotach pojawia się więcej niż jeden podmiot.

Pośrednictwo nieruchomości. Zakaz podwójnego wynagrodzenia to nie rewolucja, to standard

W ostatnim czasie coraz częściej w mediach pojawiają się nagłówki: „Pośrednicy sprzeciwiają się zmianom w przepisach”, „Branży nie podoba się propozycja rządu”. Wszystko to w związku z projektem zmian regulujących wykonywanie zawodu pośrednika w obrocie nieruchomościami, przygotowanym z inicjatywy wiceministra Tomasza Lewandowskiego.

REKLAMA

Nieruchomość to nie tylko cena i metraż. Prawdziwa praca agenta zaczyna się tam, gdzie kończy się ogłoszenie

Rynek nieruchomości coraz wyraźniej pokazuje, że skuteczna sprzedaż nie polega wyłącznie na przygotowaniu atrakcyjnych zdjęć, ustaleniu ceny i opublikowaniu oferty w internecie. Za pozornie prostą transakcją często kryje się skomplikowany proces prawny, negocjacyjny i organizacyjny. Właśnie w tym miejscu zaczyna się prawdziwa rola profesjonalnego pośrednika.

Wiatrak na polu rolnika. Dlaczego sąsiad zarobi na dzierżawie krocie, a Ty możesz dostać tylko ułamek tej kwoty?

Dzierżawa gruntu pod elektrownię wiatrową to dla wielu właścicieli ziemi obietnica stabilnego zysku na blisko 30 lat. Okazuje się jednak, że w ramach tej samej inwestycji stawki dla poszczególnych rolników mogą drastycznie się różnić. Sprawdź, od jakich 4 kluczowych czynników zależy Twoje wynagrodzenie i dlaczego podpisanie umowy „w ciemno” bez znajomości tych zasad może pozbawić Cię gigantycznych pieniędzy.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
