REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Rosnące raty kredytów
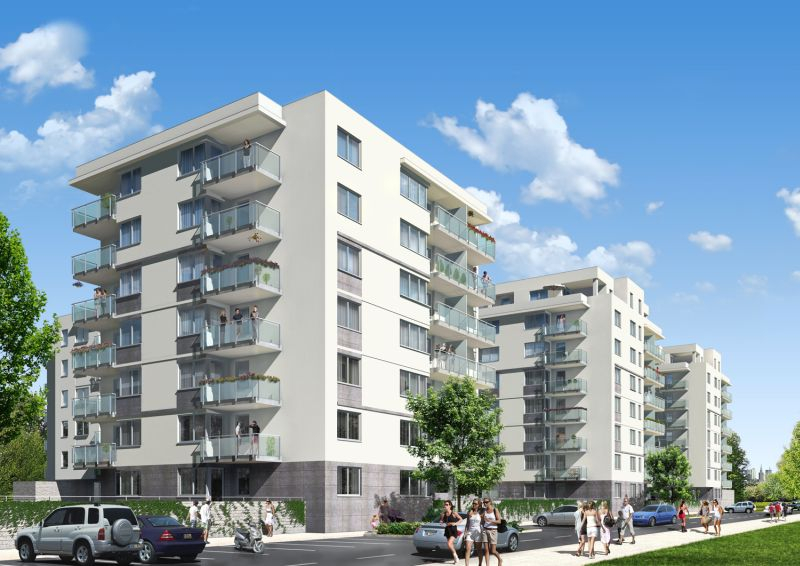
Kredyty złotówkowe dominują na rynku kredytów. Fot. RED Real Estate Development

REKLAMA

REKLAMA

W związku z ciągłymi podwyżkami stóp procentowych ustalanych przez Radę Polityki Pieniężnej, w bankach rosną raty kredytów hipotecznych. Wszyscy ci, którzy spłacają kredyty, muszą się liczyć z tym, że do końca roku raty mogą powiększyć się nawet o 30–40 zł miesięcznie. Co czeka osoby, które dopiero decydują się na kredyt? Dowiedz się, co jest ważne i jak zdobyć atrakcyjne warunki finansowe kredytu.

Dominujące w bankach kredyty w złotych zaciągnęło w I kw. br. aż 80,6 proc. osób kupujących mieszkania (AMRON/ZBP). Czwarta już w tym roku podwyżka stóp procentowych NBP zwiększyła koszty tych pożyczek i uszczupli budżety osób spłacających zadłużenie w rodzimej walucie. 

REKLAMA

REKLAMA

W listopadzie ubiegłego roku, po pół roku utrzymywania się na niskim poziomie, 3-miesięczny WIBOR zaczął rosnąć. Na początku 2011 roku jego stawka, która decyduje o oprocentowaniu kredytów hipotecznych w PLN, przekroczyła wartość 4 proc. Rada Polityki Pieniężnej zdecydowała się w tym roku już na cztery podwyżki stóp procentowych: w styczniu, kwietniu, maju i czerwcu, każda po 0,25 pkt. proc. Jak obliczają analitycy, dla spłacających zobowiązania w naszej walucie tylko ostatnia podwyżka stóp oznacza wzrost raty o około 35–40 zł miesięcznie (dla kredytu na 300 tys. zł zaciągniętego na 30 lat). 

Jak złagodzić obciążenia finansowe przy spłacaniu kredytu?

Potencjalni kredytobiorcy mogą spróbować złagodzić obciążenia finansowe związane z zakupem lokum, zaciągając tańszy kredyt. Banki walczą bowiem ze sobą, oferując promocyjne pożyczki w PLN, czego skutkiem są spadające od jesieni ubr. marże, które stanowią istotny składnik całkowitego oprocentowania zaciąganych kredytów. Zgodnie z obliczeniami Open Finance, średnia marża pożyczki w złotych z 20-proc. wkładem własnym spadła w bankach z 1,9 do 1,3 punktów proc. 

Powodów do radości nie mają też osoby zadłużone w rekordowo dziś drogich frankach szwajcarskich. Choć banki udzielają teraz śladową ilość kredytów denominowanych w tej walucie, to w okresie boomu aż w 70 procentach były nimi finansowane zakupy nieruchomości w naszym kraju. Obecny wysoki kurs franka powoduje wzrost kosztów obsługi zobowiązań kredytowych zaciągniętych w CHF. W ciągu zaledwie 30 dni frank zyskał do złotego ponad 7 proc. a to dla zadłużonych oznacza wzrost rat kredytowych w takim samym stopniu.

REKLAMA

Zobacz także: Polak potrafi, czyli miliard zadłużenia w miesiąc

Dalszy ciąg materiału pod wideo

– Dla naszych klientów kupujących mieszkania na Osiedlu Alpha rosnące koszty kredytów hipotecznych oznaczają jeszcze większe trudności w zaciągnięciu pożyczki, niż mieli dotychczas. Wyższe comiesięczne raty, które banki będą brały pod uwagę, wpłyną na obniżenie zdolności kredytowej kupujących. Młodzi ludzie, którzy najczęściej wybierają mieszkania w naszej inwestycji, już od dawna poszukują najtańszych ofert na rynku. Teraz pewną część z nich nie będzie stać na własne lokum – komentuje Teresa Witkowska, dyrektor Sprzedaży RED Real Estate Development. 

Aby ułatwić klientom finansowanie zakupu, na mieszkania w obecnym etapie realizacji inwestycji deweloper oferuje klientom system płatności 10/90. W ten sposób kupujący nie muszą zaciągać od razu kredytu, a dopiero w czerwcu 2013 roku, kiedy mieszkanie będzie do odbioru. W tedy sytuacja w bankach może ulec zmianie. Ponadto, wpłatę 10 proc. można rozłożyć na raty. Poza tym, nabywcy gotowych już mieszkań na osiedlu Alpha nie muszą wpłacać od razu całości pieniędzy. Po dokonaniu wpłaty niewielkiej zaliczki dostają klucze do mieszkania i mają czas na wykończenie go i sprzedaż starego lokum. Po przeprowadzce mogą dopiero pomyśleć o zaciągnięciu kredytu na brakującą kwotę.

Jak zdobyć atrakcyjne warunki finansowe? 

W wielu bankach można znaleźć interesujące oferty promocyjne. Aby jednak dostać pożyczkę na atrakcyjnych warunkach poza tym, że powinniśmy spełnić kryteria banku dotyczące dochodu, musimy również wypełnić kilka dodatkowych warunków. Nie chodzi tylko o założenie rachunku osobistego czy zdecydowanie się na kartę płatniczą, ale także o wykupienie pakietu ubezpieczeń i skorzystanie z innych produktów banku.


 Od czego zależy wielkość kredytu?

Żaden ranking kredytów nie da nam jednoznacznej odpowiedzi na pytanie, gdzie zaciągniemy najtańszą pożyczkę na mieszkanie, bo zależy to od konkretnych parametrów kredytu, takich jak kwota, czas kredytowania, wkład własny, itd. Poza tym, marża w większości przypadków zależy od tego, czy bank zna naszą historię, bo wcześniej korzystaliśmy z jego usług, np. z ROR.

Zobacz także: Czas na urlop od kredytu hipotecznego?

Poszczególne banki mogą stawiać na coś innego. Jedna instytucja będzie miała promocję na kredyty z wysokim wkładam własnym. Inny bank będzie nagradzał niską marżą osoby o wyższych niż przeciętne dochodach, których potwierdzeniem będzie ustalony przez bank, comiesięczny minimalny wpływ na konto. 

Co z ofertami promocyjnymi na kredyty?

W przypadku ofert promocyjnych banki wymagają często założenia lokaty w określonej wysokości, zainwestowania w fundusz lub wykupienia planu oszczędnościowego. W instytucjach finansowych obowiązują dziś całe systemy umożliwiające obniżenie marży. Cross-sell, czyli sprzedaż wiązana, jest teraz stosowana przez wszystkie banki po to, by oferując tanie kredyty, zapewniły sobie dodatkowe dochody. 

Może zdarzyć się też tak, że w naszym konkretnym przypadku kredyt z promocyjną marżą w jednym banku może być droższy od kredytu bez niej w innym. Jest to możliwe, bo w pierwszym przypadku do raty dochodzą jeszcze inne dodatkowe zobowiązania narzucone przez bank. Trzeba zatem policzyć wszystko skrupulatnie i porównać kilka propozycji w różnych bankach zanim podejmiemy decyzję o wyborze najkorzystniejszej pożyczki.

Źródło: materiały prasowe

Źródło: Własne

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Zmienione zasady najmu krótkoterminowego to m.in. kontrola sąsiadów i samorządów. Jak wpłyną na Airbnb?

Zmienione zasady najmu krótkoterminowego to większe ryzyko prawne. Niektórzy mogą wycofywać się z najmu krótkoterminowego na rzecz najmu długoterminowego. Nowe prawo to m.in. kontrola sąsiadów i samorządów. Jak uchwalone regulacje wpłyną na Airbnb?

Mieszkanie przeszkodą w założeniu rodziny? Tak odpowiadają Polacy

Co trzeci badany Polak jest zdania, że nie może mieć dzieci z uwagi na zbyt małe mieszkanie - według badania "To my. Polacy o nieruchomościach – III kwartał 2026". Tak samo twierdzi co piąty ankietowany, który mieszka w domu jednorodzinnym.

Boom na kredyty hipoteczne. Ten rok może przejść do historii

Jak dotychczas rekordowym rokiem pod kątem zawartych kredytów hipotecznych był 2021 r. Jest duża szansa, że w 2026 r. będzie ich jeszcze więcej.

Jak zabezpieczyć mieszkanie i dom przed włamaniem?

Nie trzeba wyjeżdżać na długi urlop, by być narażonym na włamanie. Złodzieje wykorzystują nawet krótką nieobecność domowników, dlatego odpowiednie zabezpieczenia domu lub mieszkania powinny działać przez cały rok, a nie tylko podczas wakacji.

REKLAMA

Jak zmniejszyć rachunki za ogrzewanie w bloku? 8 prostych sposobów

Sezon grzewczy powoli się rozpoczyna, ale rosnące ceny energii sprawiają, że szukamy sposobów na ograniczenie wydatków związanych z ogrzewaniem. Jak niewielkie zmiany w korzystaniu z ciepła mogą się przełożyć na zauważalne oszczędności?

Działania na rzecz zachowania przyrody Cypla Helskiego

Przyrodnicy i miejscy aktywiści walczą o zachowanie przyrody Cypla Helskiego i uchronienie tego obszaru przed zabudową. Pod koniec czerwca 2026 roku Samorządowe Kolegium Odwoławcze w Gdańsku stwierdziło nieważność tzw. decyzji środowiskowej wymaganej przy tego rodzaju inwestycji jako wydanej z rażącym naruszeniem prawa. Co dzieje się dalej w sprawie?

Kosztorys ofertowy i kosztorys budowlany – kto sporządza kosztorys i kiedy można go poprawić?

Kosztorysy ofertowe i kosztorysy budowlane to dokumenty, bez których trudno dziś mówić o bezpiecznym planowaniu inwestycji, rzetelnym porównywaniu ofert i sprawnym rozliczaniu robót. Dla inwestora są narzędziem kontroli budżetu, a dla wykonawcy podstawą przygotowania konkurencyjnej i zgodnej z wymaganiami oferty. W tym artykule wyjaśniamy, czym jest kosztorys, kto go sporządza, jakie są jego rodzaje, co powinien zawierać oraz kiedy błędy w kosztorysie ofertowym można poprawić, a kiedy prowadzą one do odrzucenia oferty. Jeśli zajmujesz się zamówieniami, budownictwem lub przygotowaniem dokumentacji przetargowej, znajdziesz tu praktyczne uporządkowanie tematu: od definicji i rodzajów kosztorysów, przez proces ich sporządzania, po zasady oceny i korygowania niezgodności w ofertach. To szczególnie ważne tam, gdzie nawet drobna rozbieżność w dokumentach może mieć wpływ na wynik postępowania.

Błędne opłaty za piwnicę przez lata. Kto odpowiada za pomyłki w rozliczeniach?

Błędne naliczanie opłat za piwnice może przez lata pozostawać niezauważone, zwłaszcza gdy część pomieszczeń ma status przynależnych do lokali, a część stanowi nieruchomość wspólną z prawem do wyłącznego korzystania. Taka pomyłka nie zawsze zaburza rozliczenia całej wspólnoty lub spółdzielni, ale może prowadzić do nieuzasadnionego obciążenia jednego właściciela i powstania roszczeń zarówno wobec sąsiada, jak i administratora albo zarządcy nieruchomości.

REKLAMA

CRM zamiast setek formularzy. Usprawniamy pracę biur nieruchomości

W wielu agencjach dzień pracy wciąż zaczyna się od mozolnego przepisywania tych samych informacji z papierowych kartotek do arkuszy kalkulacyjnych. Klient zainteresowany kupnem mieszkania wypełnia formularz kontaktowy na stronie, agent sporządza własną notatkę w notesie, a kolejna osoba wprowadza te same dane do rejestru umów. W efekcie ta sama treść krąży w kilku miejscach, a ryzyko pomyłki rośnie z każdym kolejnym wpisem.

Najemcy biur mają wyższe wymagania, ale za te same pieniądze. Wynajmują coraz więcej tzw. elastycznych powierzchni biurowych

Najemcy biur mają coraz wyższe wymagania, ale za te same pieniądze - spada odsetek firm gotowych zapłacić wyższy czynsz za cenione udogodnienia nieruchomości. Zauważa się również, że wynajmują coraz więcej tzw. elastycznych powierzchni biurowych.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA