REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Zmiany w programie „Mieszkaniu dla młodych”

REKLAMA
Przez okres 7 miesięcy odkąd działa program "Mieszkanie dla Młodych" (MdM) wypłacono 65,4 mln czyli 27,6% całej puli. Jak program dalej będzie rozwijał się w takim tempie, może okazać się, że nie wszystkie środki zostaną wykorzystane. Nie wydane pieniądze, nie będą mogły być wykorzystane w latach kolejnych.

REKLAMA

REKLAMA

Popularność dopłat jest więc do tej pory o ponad połowę niższa, niż zakładał ustawodawca. W naturalny sposób przyszedł więc czas na zmiany w zasadach udzielania dofinansowania. Problem w tym, że większość z propozycji to zmiany kosmetyczne, które w sumie mogą polepszyć wykorzystanie dofinansowania o co najwyżej kilka czy kilkanaście procent. Minusem jest też to, że komplikują one i tak już zawiły program dopłat.

Im więcej masz dzieci, tym większą dopłatę dostaniesz

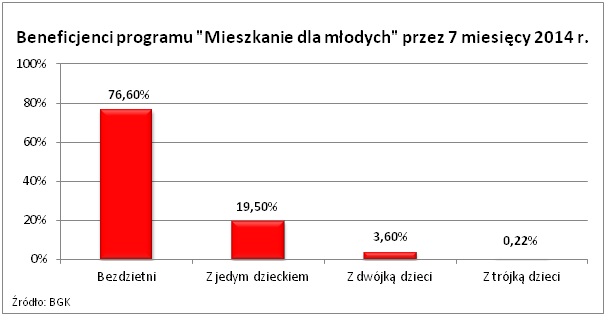
Medialnie głośna jest na przykład zmiana, która zakłada, że dopłata będzie tym większa im liczniejsza rodzina. Premiowani mają być ci, którzy mają przynajmniej dwójkę dzieci. Dziś mogą oni liczyć na dopłatę w wysokości 15% kosztów odtworzenia nieruchomości w danej lokalizacji (średnia cena szacowana przez Wojewodów – nie mylić z ceną transakcyjną). Po zmianach ma to być 20% w przypadku rodzin z dwójką dzieci oraz 25% w przypadku rodzin z trójką dzieci. Problem w tym, że mniej niż 4% osób, które przez 7 miesięcy br. skorzystały z dopłaty, miały przynajmniej dwójkę dzieci – wynika z danych Banku Gospodarstwa Krajowego.
REKLAMA

Większe mieszkanie

Dopłaty są też uzależnione od metrażu nieruchomości. Dziś każdy z beneficjentów może kupić mieszkanie o maksymalnej powierzchni 75 m kw., ale dopłatę dostanie maksymalnie do 50 m kw. Po zmianach rodziny z trojgiem dzieci będą mogły otrzymać dopłaty do większej powierzchni niż dziś – maksymalnie do 65 m kw. Problem w tym, że trzy pociechy miało tylko 17 rodzin, które do tej pory skorzystało z dopłat. Powód jest prosty – wielodzietne rodziny mają przeważnie problem w postaci braku zdolności kredytowej.

Dalszy ciąg materiału pod wideo

Powrót żyranta

Pomóc w tym ma kolejna zmiana, która w ubieganiu się o kredyt pozwoli na wsparcie ze strony osób spoza najbliższej rodziny (jak dotychczas). Będzie więc można poprosić o wsparcie („podżyrowanie”) przy ubieganiu się o kredyt wśród znajomych. Mało prawdopodobne jest jednak, aby takie działanie mogło znacznie ułatwić rodzinie dostęp do kredytowania. Żyrowanie komuś kredytu jest bowiem ryzykowne, a jeśli bank uznał że rodzina nie posiada zdolności kredytowej, to oznacza to przecież, że w ocenie banku rodziny takiej nie stać na spłatę comiesięcznych rat.

Kredyt walutowy

Ciekawostką jest też propozycja, zgodnie z którą będzie można korzystać z dopłat ubiegając się o kredyt walutowy. Ten w związku z rekomendacjami KNF jest obecnie możliwy do zaciągnięcia jedynie przez osoby zarabiające w obcej walucie np.  euro, franku czy funcie. W efekcie jedynie 0,5% kredytów jest udzielanych w walucie obcej (dane AMRON-SARFiN za I kw. br.).

Zmiana może więc pozwolić na zaciąganie z dopłatą kredytu na zakup nieruchomości osobom pracującym poza granicami kraju. Ale uwaga, nie oznacza to, że emigranci zarobkowi będą mogli kupić mieszkanie i potem je wynajmować – to jest zabronione w programie „Mieszkanie dla młodych”. Z dużym prawdopodobieństwem efekt tej zmiany pozostanie więc także niewielki.

Spółdzielnia czy deweloper

Dwie propozycje mają za zadanie poszerzenie oferty mieszkań, z których nabywcy będą mogli wybierać lokale. Po pierwsze chodzi tu o ułatwienia, które pozwolą na zakup mieszkania od spółdzielni. Do tej pory z oferty tych podmiotów można było skorzystać tylko wtedy, gdy znana była ostateczna cena nieruchomości. Problem w tym, że Spółdzielnie, które budują nieruchomości nie jak deweloperzy, ale na zasadzie „non profit”, rozliczają faktycznie poniesione koszty dopiero po zakończeniu budowy. Teraz także takie inwestycje mają zostać dopuszczone do programu dopłat. Niestety wybór z tego tytułu mocno nie wzrośnie, bo spółdzielnie budują niewiele mieszkań. Zgodnie z danymi GUS przez 7 miesięcy br. wszyscy gracze z sektora budownictwa mieszkaniowego rozpoczęli budowę 85,5 tys. mieszkań. Na tym tle wynik spółdzielni na poziomie 660 sztuk jest mało imponujący.

Podaż ma też zostać powiększona dzięki zmianie, która pozwoli na zakup z dopłatą mieszkania nie tylko w nowym budynku (jak dotychczas), ale też w budynku przebudowanym. Dopuszczone mają więc być np. mieszkania poddanej renowacji kamienicy lub lofcie (fabryce przerobionej na budynek mieszkalny).

Ewolucja czy rewolucja?

Zaproponowane przez ustawodawcę zmiany dodatkowo komplikują zasady programu i tylko w ograniczonym stopniu przyczynią się do poprawy jego wykorzystania. Trzeba więc zastanowić się czy programowi temu niezbędna jest tego rodzaju ewolucja, czy raczej rewolucja. Podobnym kosztem (jak w przypadku „Mieszkania dla młodych”) można bowiem wesprzeć znacznie więcej rodzin rezygnując z bezpośrednich dopłat na rzecz:

  1. wsparcia przy długoterminowym oszczędzaniu,
  2. udzielania nieoprocentowanych lub niskooprocentowanych pożyczek zastępujących wkład własny kredytobiorcy,
  3. wprowadzenia systemu gwarancji rządowych dla osób kupujących mieszkanie na kredyt.

Zobacz także: Dzieci w programie MdM – „Mieszkanie dla Młodych”

Zobacz także: Mieszkania dwupoziomowe (z antresolą) – dlaczego warto je kupić?

Bartosz Turek, Lion’s Bank
Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Nieruchomości
Siedzibę fundacji rodzinnej należy opodatkować najwyższą stawką podatku od nieruchomości

Jaką stawką podatku od nieruchomości należy opodatkować budynek, w którym siedzibę ma fundacja rodzinna? Udzielenie prawidłowej odpowiedzi na to pytanie jest uzależnione od kilku czynników. I choć fundacje zawsze mają apetyt na obniżenie obciążeń podatkowych, w praktyce nie zawsze się to udaje.

Duże mieszkania komunalne czekają na najemców. Warunek? Remont

W Gorzowie Wlkp., w najnowszej ofercie miejskiego programu „Remont za mieszkanie” znalazło się 13 dużych mieszkań o pow. przekraczającej 80 mkw. Z wcześniej oferowanych 25 dużych mieszkań, 21 znalazło najemców –  przekazał rzecznik UM Gorzowa Wlkp. Wiesław Ciepiela.

Sprzedał 55 m² w Warszawie i wyprowadził się do Łodzi. Tyle pieniędzy zostało mu na koncie

Własne mieszkanie w stolicy to potężny kapitał, który dla wielu staje się przepustką do finansowej wolności. Najnowsza analiza rynku nieruchomości pokazuje, że zamiana warszawskiego lokalu na nieruchomość w Łodzi pozwala natychmiastowo zasilić konto bankowe astronomiczną kwotą lub drastycznie zwiększyć przestrzeń życiową. Okazuje się, że uzyskana w ten sposób nadwyżka finansowa potrafi rekompensować niższe lokalne zarobki przez niewiarygodnie długi czas. Eksperci ostrzegają jednak: nie każda przeprowadzka w Polsce przynosi tak spektakularne korzyści.

Skąd się wzięły nazwy miesięcy? Październik od paździerzy. Listopad od liści. Grudzień od zamarzniętej grudy

Listopad - Nazwa miesiąca (według Brücknera) pochodzi od opadających jesienią liści. A październik od rzecz. paździerze, czyli ‘odpadki z międlenia lnu lub konopi’.

REKLAMA

Z Warszawy do Łodzi, z Gdańska do Elbląga a z Krakowa do Katowic: ile można zarobić lub zyskać na przeprowadzce

Sprzedać mieszkanie i przeprowadzić się do tańszego miasta? Różnica może sięgnąć 400 tys. zł. No bo za pieniądze uzyskane ze sprzedaży 55-metrowego mieszkania w Warszawie można kupić w Łodzi lokal niemal dwa razy większy albo zachować podobny metraż i zostawić ponad 400 tys. zł na koncie. Nie każda przeprowadzka przynosi jednak równie duże korzyści.

Pułapki w polisie, o których dowiesz się dopiero, gdy będzie za późno

Zatrucia czadem, pożary i zalania to w sezonie grzewczym codzienność – tylko w minionym sezonie odnotowano niemal 3750 zdarzeń związanych z tlenkiem węgla i 69 ofiar śmiertelnych. Problem w tym, że nawet posiadanie polisy nie gwarantuje pełnej ochrony finansowej. Dlaczego?

Jak zmienia się struktura ofert mieszkaniowych w Polsce

Czy klasyczne mieszkania dla rodzin przestają być oczywistym wyborem? Które grupy zyskują na znaczeniu? Eksperci branży nieruchomości tłumaczą, jak zmiany demograficzne i styl życia Polaków kształtują dziś ofertę nowych osiedli.

Unikaj jak ognia współwłasności nieruchomości. Nawet zwykły najem problemem

Oczywiście wynajmiesz, jak wszyscy współwłaściciele grają fair. Przy współwłasności trzeba jednak zakładać jako wariant podstawowy dla przyszłości, że coś pójdzie nie tak. I w wariancie „nie tak” w większości przypadków nie uda się wynająć Twojego mieszkania (Twojego najczęściej w połowie). W praktyce mamy tu współwłasność pomiędzy byłymi małżonkami albo życiowymi partnerami. I nie licz na to, że sąd wymusi wynajęcie mieszkania przez byłego małżonka albo partnerkę, bo mają prawo mieszkać w spornym mieszkaniu. Jeżeli podniesie taki zamiar, to Twój argument o możliwości rozwiązania spornych kwestii poprzez skierowanie mieszkania na rynek najmu będzie mniej znaczył niż zaspokojenie potrzeb mieszkaniowych współwłaściciela. Jeżeli były partner/ka nie deklaruje zamiaru zamieszkaniu we wspólnym mieszkaniu, a już w nim mieszka, to sąd odmówi zajmowania się kwestią najmu mieszkania a poleci przeprowadzenie postępowania eksmisyjnego. I dopiero po jego zakończeniu zajmie się najmem.

REKLAMA

Inwestowanie w nieruchomości to nie tylko centrum dużego miasta. Inwestorzy coraz częściej wybierają lokalizacje takie jak uzdrowiska [Wywiad]

Dziś inwestowanie w nieruchomości nie oznacz tylko lokalizacji w centrum dużego miasta. Inwestorzy coraz częściej wybierają małe miejscowości takie jak uzdrowiska. Co należy wziąć pod uwagę, aby inwestycja była opłacalna przez długie lata? Na nasze pytania odpowiada Tomasz Jurowicz, ekspert ds. nieruchomości.

Zabytkowy gmach ZUS we Wrocławiu ma 100 lat. Historia budynku przy ul. Pretficza 11

Zabytkowy gmach, w którym mieści się ZUS we Wrocławiu, ma 100 lat. Historia budynku przy ul. Pretficza 11 sięga czasów przedwojennych. W 1926 miało tutaj miejsce uroczyste otwarcie gmachu dawnego niemieckiego urzędu finansowego. Jak dziś wygląda ten zabytkowy budynek?

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
