REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Kredyt w euro trudno dostępny i mniej atrakcyjny

Euro Fot. Fotolia
Euro Fot. Fotolia
Fotolia
Fotolia

REKLAMA

REKLAMA

Od sierpnia 2013 roku banki będą udzielały kredytu w euro tylko osobom zarabiającym w tej walucie – takie zmiany pociągnie za sobą nowelizacja rekomendacji S. Już w tej chwili, ze względu na konieczność osiągania wysokiego dochodu, dla większości Polaków kredyt w euro jest nieosiągalny. Prognozy dotyczące spadu WIBOR sugerują, że złotówki mogą stać się realną konkurencją dla euro.

Kredyty walutowe powinny być dostępne tylko dla osób osiągających dochód w walucie kredytu – tak nadzór uzasadnia planowaną nowelizację rekomendacji S, która ma obowiązywać od marca 2013 r. Z uwagi na to, że banki mają mieć dodatkowe sześć miesięcy na jej wdrożenie, szeroko dostępne kredyty walutowe powinny zniknąć z rynku najpóźniej we wrześniu przyszłego roku. Już dziś ich dostępność jest bardzo ograniczona – według danych ZBP w ten sposób finansowany jest zakup zaledwie 3 na 100 nabywanych nieruchomości mieszkaniowych (dane za III kw. br.; udział kredytów w euro wynosił 2,42%).

REKLAMA

REKLAMA

Zobacz także: Elixir – sesje bankowe i godziny przelewów

Wysokość wynagrodzenia a kredyt w euro?

Z kredytów walutowych korzystają osoby lepiej zarabiające – banki same wprowadziły bowiem dość restrykcyjne kryteria dochodowe ograniczające dostępność takiego finansowania. BZ WBK wymaga dochodu na poziomie co najmniej 10 tys. zł netto gdy o kredyt wnioskuje jedna osoba i 15 tys. zł netto w przypadku gospodarstwa. Minimum 15 tys. zła wymaga też Alior Bank, jednak bez względu na to czy o kredyt wniosku jedna osoba czy gospodarstwo. Analogiczny limit w Deutsche Banku wynosi 12 tys. zł netto. Na tym tle liberalne wydają się wymagania Raiffeisen Banku i Polbanku–8 tys. zł netto na gospodarstwo - oraz Getin Noble Banku - niespełna 7 tys. zł brutto (!). Kryterium dochodowego nie mają mBank i MultiBank. Kredyty w euro, ale tylko dla zarabiających w tej walucie (czyli takie, jakie będzie w przyszłości dopuszczał nadzór), mają jeszcze w ofercie bank Pekao SA i BOŚ.

Zobacz także: Opóźnia się wprowadzenie nowej rekomendacji T

REKLAMA

Wysokość rat

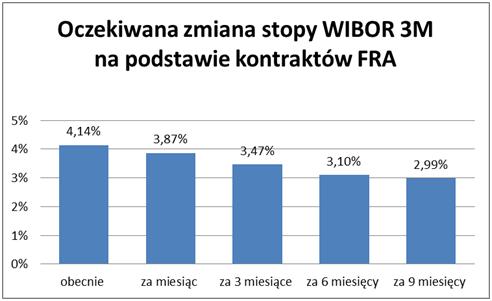
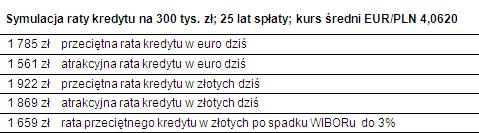
Przeciętne oprocentowanie kredytów w euro wynosi dziś 4,58%, a przeciętna marża 4,3% - wynika z zestawienia Home Brokera (300 tys. zł, 25% wkładu własnego). Dla porównania, przeciętne oprocentowanie kredytów w złotych wynosi 5,94%, w tym 1,45% marży. Uwzględniając spread walutowy (przyjęto kursy BZ WBK z 27 grudnia - 3,9401 i 4,1839) rata przeciętnego kredytu na 300 tys. zł w euro wynosi dziś 1785 zł (25 lat spłaty), a przeciętnego kredytu w złotych – 1922 zł. Gdyby jednak ziściły się oczekiwania rynku, który dziś „obstawia” spadek 3-miesięcznej stopy WIBOR do 3,1% za sześć miesięcy i 2,99% za dziewięć miesięcy, rata przeciętnego kredytu w złotych powinna spaść w takiej perspektywie do ok. 1659 zł, czyli poniżej obecnej raty przeciętnego kredytu w euro (przyjęto oprocentowanie 4,45%; notowania kontraktów FRA na Euribor nie wskazują, aby stopa, od której zależy oprocentowanie kredytów w euro miała się istotnie zmienić). Taki scenariusz ma szansę zrealizować się jeszcze przed wejściem w życie znowelizowanej rekomendacji S. Spowodowałby on, że kredyty w euro, obarczone ryzykiem kursowym, straciłyby sens.

Dalszy ciąg materiału pod wideo

Zobacz także: Jak zarobić na kredycie mieszkaniowym?
Czy złotówki staną się realną konkurencją dla euro?

W rzeczywistości sprawa jest jednak bardziej skomplikowana. O ile bowiem przeciętna rata kredytu w złotych nie odbiega znacząco od raty, którą można uznać za atrakcyjną (w naszym przykładzie różnica wynosi 53 zł), to w przypadku przeciętnego i atrakcyjnego kredytu w euro różnica jest znacząca (224 zł). Wynika to stąd, że oferta kredytowania w euro jest dużo bardziej zróżnicowana niż oferta kredytowania w złotych. W dwóch z trzech banków, wyróżniających się ofertą w euro, tj. w BZ WBK i Raiffeisen Banku, możliwe jest uzyskanie marży nawet poniżej 3%, czyli znacznie poniżej rynkowej średniej. Na potrzeby tej analizy przyjęliśmy więc, że atrakcyjny kredyt w euro jest oprocentowany na poziomie 3,3%. Poziom ten znacznie odbiega od przeciętnej dla całego rynku. Jest też wyższy od oprocentowania przeciętnego kredytu w złotych, jakiego możemy spodziewać się za 2-3 kwartały. Gdy jednak weźmiemy pod uwagę potencjalne oprocentowanie atrakcyjnego dziś kredytu w złotych (marża 1,15%)za pół roku do dziewięciu miesięcy (notowania kontraktów FRA sugerują, że powinno ono spaść do 4,15%), to można przyjąć, że uwzględniając brak kosztu spreadu walutowego oraz brak ryzyka kursowego, tak oprocentowany kredyt w złotych będzie stanowił atrakcyjną alternatywę dla kredytu w euro.

Zobacz także: Czy można uzyskać kredyt na dom do generalnego remontu?

Artur Wach, dyrektor Lion’s House

Spadek oprocentowania kredytów w złotych, jakiego można oczekiwać w perspektywie 2-3 kwartałów, oczywiście pod warunkiem, że banki nie podniosą znacząco marż, może spowodować pojawienie się na rynku mieszkaniowymi dodatkowego popytu inwestycyjnego. Już dziś klienci Lion’s House sygnalizują, że kredyt oprocentowany na ok. 4,5%, pozbawiony ryzyka walutowego i kosztu spreadu, wyraźnie zwiększa atrakcyjność inwestowania na rynku nieruchomości.

Inne planowane zmiany w rekomendacji S:

• Odejście od obecnego limitu wysokości miesięcznych zobowiązań kredytowych do zarobków netto (50% dla zarabiających średnią krajową lub mniej i 65% dla zarabiających powyżej średniej)
• Wprowadzenie obowiązku posiadania wkładu własnego – 10% w 2014 r. i 20% w 2015 r. (lub 10% przy ubezpieczeniu kredytu) przy zakupie nieruchomości mieszkaniowej i 50% przy zakupie nieruchomości komercyjnej
• Wydłużenie maksymalnego okresu kredytowania stosowanego do wyliczenia zdolności kredytowej z 25 do 30 lat
• Ograniczenie okresu spłaty kredytów hipotecznych do 35 lat

Zobacz także: Rośnie popularność kredytów rodzinnych

Katarzyna Siwek, Magdalena Piórkowska

Home Broker

Źródło: Własne

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Dopłata do czynszu nawet przez 18 miesięcy. Samotni rodzice i studenci ze stypendium socjalnym wśród nowych odbiorców wsparcia

Trzecia edycja konkursu na społeczne agencje najmu ma 60 mln zł, a dopłaty do czynszu w projektach mogą sięgać 18 miesięcy, m.in. dla samotnych rodziców i studentów. Wnioski składają w konkursie gminy, związki międzygminne i SAN, nie najemcy.

Mieszkania w Polsce są droższe o 16,5% przez urzędników - nawet 1576 dni czekania na pozwolenie

Szukasz mieszkania i nie możesz zrozumieć, dlaczego oferta jest tak uboga, a ceny tak wysokie? Najwięksi polscy deweloperzy odpowiadają, co najbardziej hamuje budowę nowych mieszkań. Odpowiedź powtarza się z zaskakującą jednomyślnością: długie i nieprzewidywalne procedury administracyjne. W Krakowie proces pozwoleniowy dla mieszkaniówki trwa dziś aż 1576 dni.

Wspólne mieszkanie po rozwodzie. Czy ważny jest adres nieruchomości, czy miejsce małżeństwa?

Mieszkanie jest w Paryżu, małżeństwo miało miejsce w Pradze, a rozwód zapadł w 2020 r. Byli małżonkowie nie potrafią się porozumieć, co zrobić ze wspólną nieruchomością. Pytanie o to, który sąd powinien rozstrzygnąć spór, może mieć znaczenie dla tysięcy podobnych spraw w całej Unii Europejskiej. W sprawie C-300/25 Duftošek TSUE ma rozstrzygnąć, czy o losach nieruchomości decyduje miejsce jej położenia, czy związek majątkowy wynikający z małżeństwa.

Koniec ważnego terminu dla gmin. Co dalej z planami ogólnymi i inwestycjami?

31 sierpnia minął termin związany z reformą systemu planowania przestrzennego i uchwalaniem planów ogólnych gmin. Nie oznacza to jednak, że inwestycje w gminach, które nie zdążyły przyjąć dokumentu, zostaną wstrzymane. Kluczowe znaczenie mają obowiązujące plany miejscowe oraz wcześniej wydane decyzje o warunkach zabudowy.

REKLAMA

Nowe przepisy pozwolą ograniczyć najem krótkoterminowy?

Uprawnienia wspólnot oraz spółdzielni mieszkaniowych do zakazywania najmu krótkoterminowego mają wrócić do projektu nowelizacji ustawy o usługach hotelarskich - wynika z opublikowanego w poniedziałek projektu autopoprawki, którym rząd ma się zająć na środowym posiedzeniu.

Ceny mieszkań wystrzeliły. 10 lat temu te kwoty wydawały się nie do wyobrażenia

Ceny mieszkań w Polsce są dziś ponad dwukrotnie wyższe niż w 2015 roku. W ciągu dekady ceny lokali z rynku wtórnego wzrosły aż o 132 proc., a nowych mieszkań o 115 proc. Dlaczego mieszkania tak mocno zdrożały i czy jest szansa na powrót do cen sprzed lat? Problem wciąż pozostaje ten sam: popyt może odbić znacznie szybciej, niż deweloperzy są w stanie zwiększyć podaż.

Twoje przyszłe osiedle będzie miało magazyn energii i zielony dach. Tak zmienia się budownictwo pod dyrektywę EPBD 2030

Fotowoltaika, zielone dachy zamiast klimatyzacji i wózkownie zamienione w centra sąsiedzkiego życia - tak wygląda dziś projektowanie nowych osiedli w Polsce. Przedstawiciele największych firm deweloperskich zgodnie wskazują: przegrzewanie budynków i koszty energii stają się ważniejsze niż wygląd elewacji. Te zmiany i tak w 2030 wymusi unijna dyrektywa EPBD.

Mieszkanie w Radomiu droższe niż w Giżycku, Słupsku lub Toruniu. Nie tylko Warszawa jest cenowym liderem na rynku nieruchomości

Polski rynek mieszkaniowy jest znacznie bardziej zróżnicowany niż sugerują ogólnopolskie średnie. Największe różnice występują tam, gdzie stolica województwa skupia miejsca pracy, kapitał i nowych mieszkańców.

REKLAMA

Czy zmiany przepisów dot. własności lokali i najmu krótkoterminowego wypchną drobnych inwestorów z rynku?

Czy zmiany przepisów dotyczące własności lokali i najmu krótkoterminowego wypchną drobnych inwestorów z rynku? Przygotowano kilka różnych projektów nowych regulacji. Niestety wiele z nich dąży do profesjonalizacji tego typu najmu.

Polacy mają 4,1 bln zł. Ten kapitał może trafić na rynek nieruchomości komercyjnych

Polacy mają ponad 4,1 bln zł aktywów finansowych, ale stosunkowo niewielka część tego kapitału trafia na rynek inwestycyjny. Tymczasem w Polsce zaczynają pojawiać się nowe możliwości inwestowania w nieruchomości komercyjne za pośrednictwem funduszy. Czy 2026 rok może być początkiem przełomu i otworzyć prywatnemu kapitałowi dostęp do rynku, na którym od lat mocno obecni są zagraniczni inwestorzy?

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA