
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Kiedy spadną raty kredytu hipotecznego? Są szanse na tańsze kredyty mieszkaniowe

Dziennik Gazeta Prawna
Największy polski dziennik prawno-gospodarczy
Łukasz Wilkowicz
Łukasz Wilkowicz
zastępca redaktora naczelnego DGP
Oprac. Paulina Karpińska
Kiedy spadną raty kredytu hipotecznego?
Shutterstock

REKLAMA

REKLAMA

Wiele wskazuje na to, że stopy procentowe osiągnęły już szczyt i nawet bez działań Rady Polityki Pieniężnej oprocentowanie kredytów hipotecznych może pójść nieznacznie w dół.

Kiedy spadną raty kredytu hipotecznego?

Na 7 grudnia zaplanowano ostatnie w 2022 r. posiedzenie Rady Polityki Pieniężnej. Przyzwyczaiła nas ona w ostatnich kilkunastu miesiącach do podwyżek stóp. Pomiędzy październikiem ub.r. i wrześniem br. zrobiła to 11 razy. Główna stopa banku centralnego wzrosła w tym czasie z 0,1 proc. do 6,75 proc. Ale na poprzednich dwóch spotkaniach rada nie zwiększyła kosztu pieniądza. Zdaniem analityków podobnie będzie tym razem.

REKLAMA

REKLAMA

- W świetle dostępnych dzisiaj danych i prognoz obecny poziom stóp jest właściwy. Ten poziom stóp sprowadzi inflację do celu w horyzoncie projekcji - mówił po listopadowym posiedzeniu RPP jej przewodniczący, prezes NBP Adam Glapiński. Horyzont przewidywań analityków banku centralnego to koniec 2025 r. Zgodnie z ich najnowszym raportem inflacja obniży się wtedy do 3 proc. Cel to wzrost cen na poziomie 2,5 proc.

Glapiński zastrzegał, że jeśli sytuacja w gospodarce będzie wyglądać inaczej, niż wynikało z projekcji, to obecny stan zawieszenia, jeśli chodzi o wysokość stóp procentowych, może ulec zmianie. - Nie kończymy cyklu zacieśniania - deklarował Glapiński.

REKLAMA

Czy RPP podniesie stopy procentowe w grudniu 2022?

Wszystko wskazuje jednak, że większość członków RPP jest zdania, że stopy osiągnęły szczytowy punkt. Szczegółów listopadowego posiedzenia jeszcze nie znamy. W połowie listopada NBP opublikował wyniki głosowań z października. Zgłoszono wówczas dwa wnioski o podwyżkę stóp: jeden - o 0,5 pkt proc., poparło trzech członków rady - wskazani przez Senat Joanna Tyrowicz, Ludwik Kotecki i Przemysław Litwiniuk, i drugi - o 1 pkt proc., za którym głosowała tylko Tyrowicz.

Dalszy ciąg materiału pod wideo

Utrzymaniu stóp bez zmian na grudniowym posiedzeniu sprzyja wstępny szacunek inflacji za listopad - 12-miesięczne tempo wzrostu cen obniżyło się do 17,4 proc. z 17,9 proc. w październiku.

Argumentem przeciwko podnoszeniu stóp procentowych jest również pogorszenie się koniunktury. Świadczą o tym dane na temat wzrostu gospodarczego w III kw. Produkt krajowy brutto był realnie o 3,6 proc. wyższy niż rok wcześniej (pierwsze szacunki GUS mówiły o 3,5 proc.). Analitycy podkreślają jednak niekorzystną strukturę wzrostu. Główną rolę odgrywały zapasy, przy gwałtownym hamowaniu inwestycji i konsumpcji.

„Patrząc na te wskaźniki, obecne spowolnienie trudno nazwać miękkim lądowaniem” - skomentowali w poniedziałkowej analizie ekonomiści Banku Handlowego.

WIRON w górę, WIBOR w dół - wpływ na wysokość raty za kredyt hipoteczny

Zatrzymanie cyklu podwyżek oficjalnych stóp procentowych odbiło się na notowaniach na rynku finansowym. Na początku listopada trzymiesięczna stopa WIBOR, podstawa obliczania oprocentowania dużej części kredytów hipotecznych, osiągnęła nawet 7,6 proc. Obecnie wynosi już niewiele ponad 7,2 proc. Na podobnym poziomie była na początku września. Dla klientów banków, którzy posiadają m.in. kredyt hipoteczny, którzy co trzy miesiące mają uaktualniane oprocentowanie, oznacza to, że pierwszy raz od kilku kwartałów ich raty kredytów nie pójdą w górę.

WIBOR od kilku tygodni nieznacznie spada. Cały czas rosną natomiast stopy WIRON, które w przyszłości mają zastąpić WIBOR jako punkt wyjścia do kalkulacji oprocentowania kredytów. Wynika to z odmiennej konstrukcji obu rodzajów wskaźników. WIBOR pokazuje, po ile banki byłyby gotowe pożyczać sobie pieniądze na najbliższy miesiąc, trzy lub sześć miesięcy. Jedno-, trzy- czy sześciomiesięczny WIRON to zestawienie odpowiedniej liczby stawek jednodniowych pożyczek międzybankowych oraz depozytów przyjmowanych przez banki od największych klientów z przeszłości. WIRON rośnie, ponieważ do kalkulacji są przyjmowane zarówno stawki bieżące, jak i te sprzed miesiąca, trzech bądź sześciu, gdy poziom oficjalnych stóp procentowych był niższy.

Stopy WIRON nadal są niższe od odpowiadających im terminowo stóp WIBOR, ale różnica pomiędzy trzymiesięcznymi stawkami obu rodzajów w tym roku nie była jeszcze tak niska. Obecnie wynosi nieco ponad 0,9 pkt proc.

Przejście z WIBOR-u na WIRON jest związane m.in. z zarzutami, że ta pierwsza stawka nie ma charakteru transakcyjnego i że jest niezgodna z unijnym rozporządzeniem BMR dotyczącym indeksów referencyjnych.

Biuro prasowe Komisji Nadzoru Finansowego przyznaje, że w tym roku dostało ok. 30 skarg na funkcjonowanie WIBOR-u. - Od czasu, kiedy WIBOR wzrósł, dostajemy skargi od kredytobiorców, że WIBOR: a) jest za wysoki, a co za tym idzie wzrosły raty kredytów, b) przekracza poziom stopy referencyjnej NBP, c) wykorzystuje „deklaracje” banków, d) jest „niesprawiedliwy”, ale nie wskazywały one na niezgodność z BMR - zaznacza Jacek Barszczewski, rzecznik nadzoru.
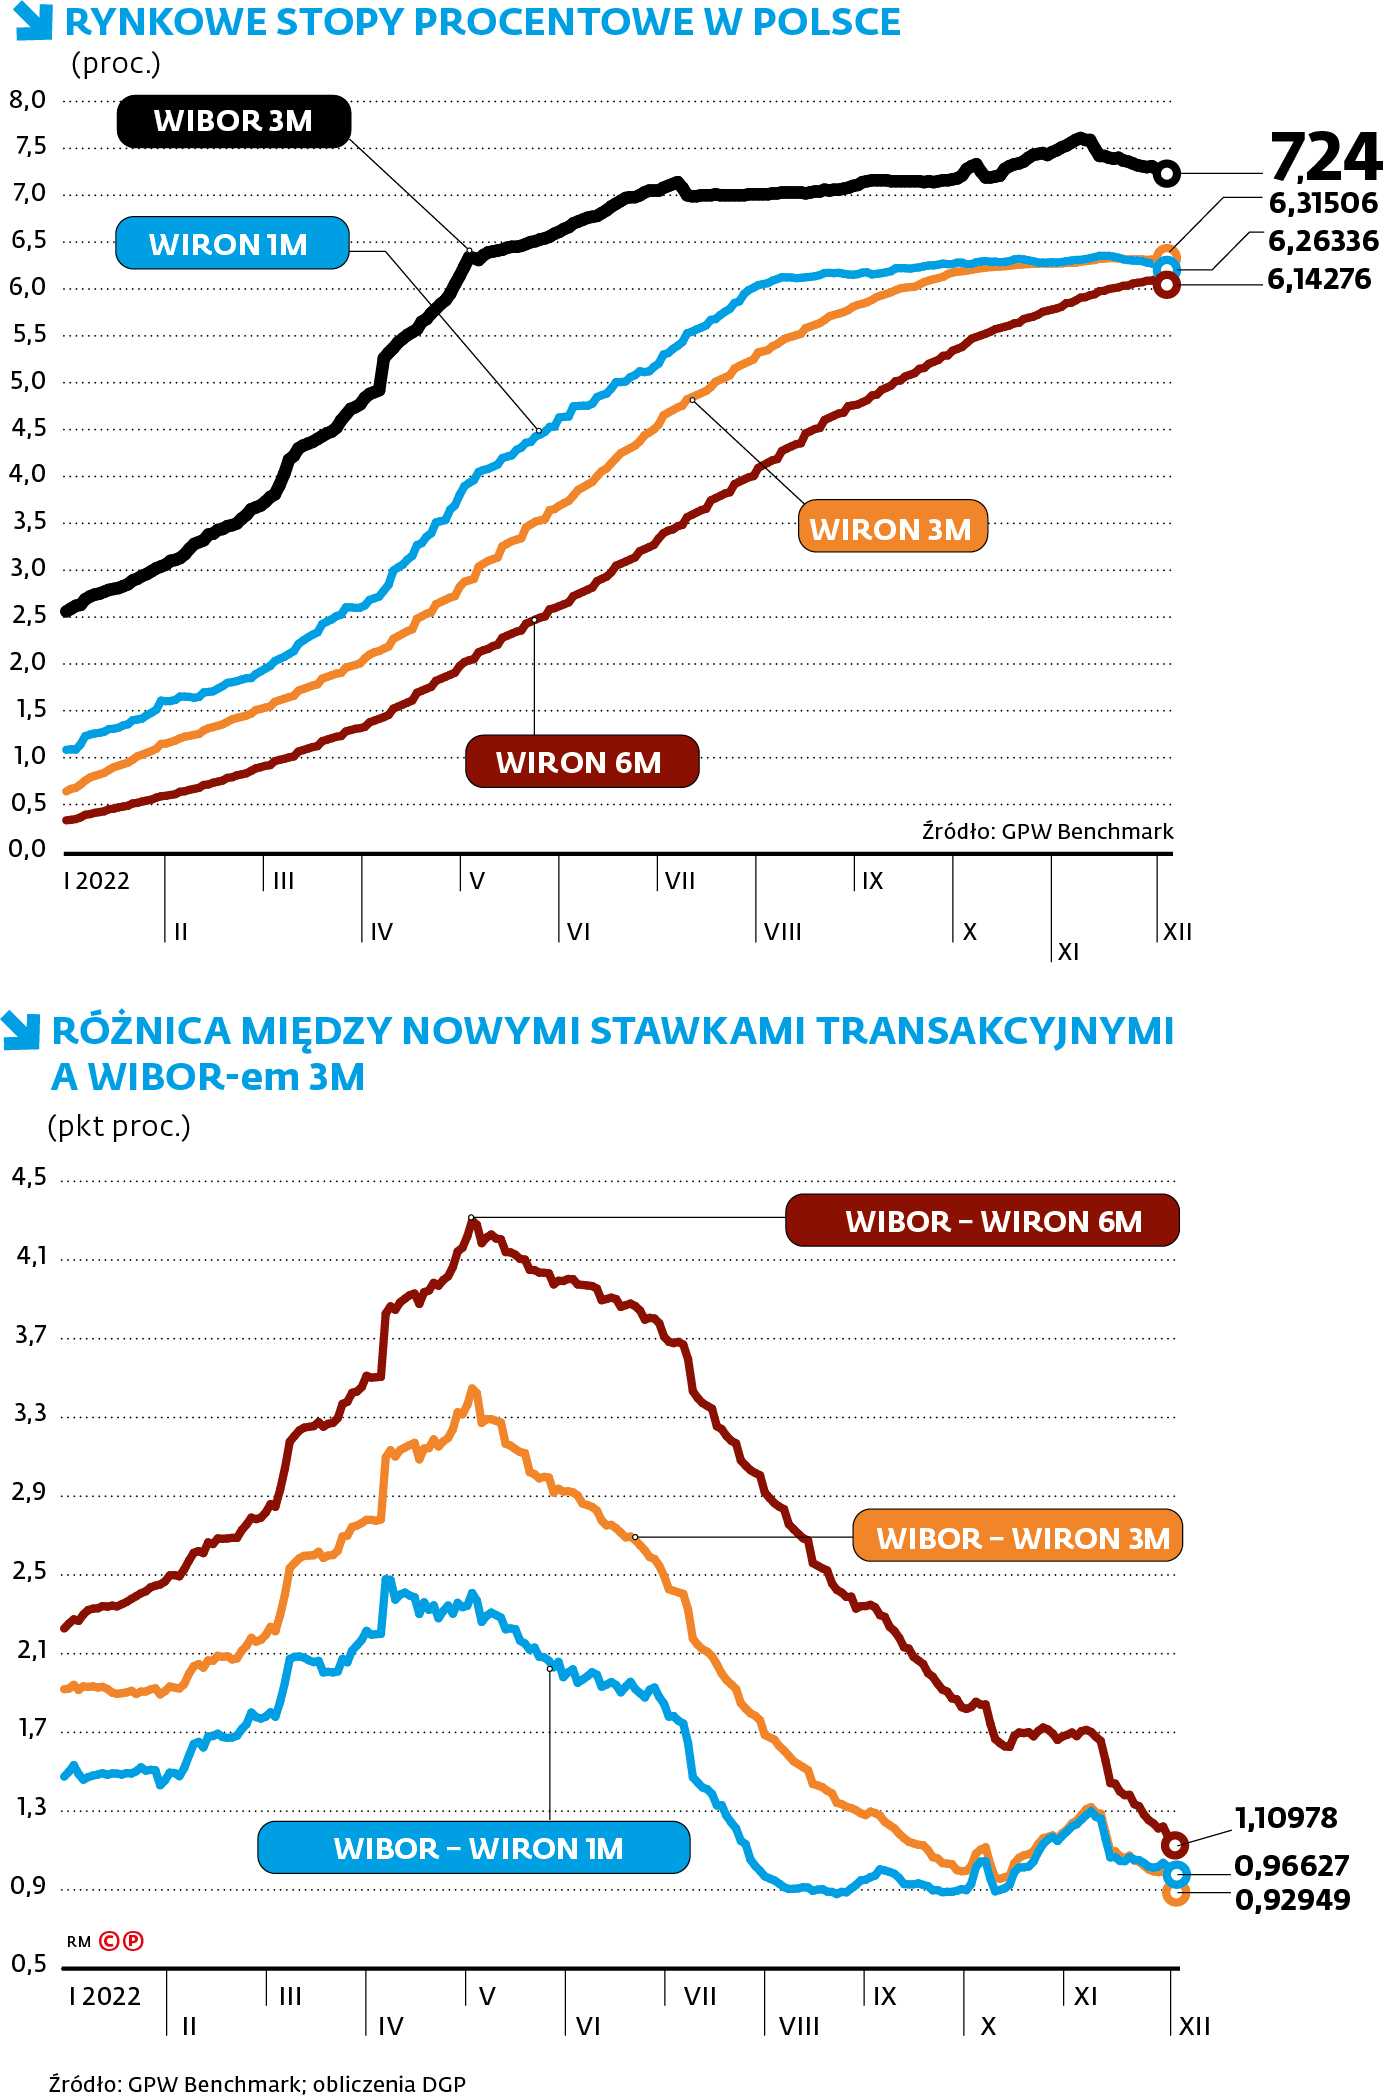
Rynkowe Stopy Procentowe w Polsce

Dziennik Gazeta Prawna - wydanie cyfrowe

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Odbiór inwestycji budowlanej i rozliczenie z wykonawcą: pięć błędów inwestora, które później kosztują najwięcej

Odbiór inwestycji budowlanej to moment, w którym zmienia się układ sił między inwestorem a wykonawcą. Do podpisania protokołu inwestor ma argumenty i zatrzymaną część pieniędzy. Po podpisaniu zaczyna udowadniać. Z mojego doświadczenia wynika, że większość sporów o wady i kary umowne rozstrzyga się nie w sądzie, lecz w tygodniu odbioru, na poziomie jednego dokumentu: protokołu. Poniżej opisuję błędy, które w odbiorze i rozliczeniu końcowym popełniają spółki inwestujące, deweloperzy i inwestorzy zastępczy, a także rachunek, który za nimi stoi.

Fundacja rodzinna zapłaci podatek od swojej siedziby według najwyższej stawki. Ale czy zawsze?

Jaką stawką podatku od nieruchomości należy opodatkować budynek, w którym siedzibę ma fundacja rodzinna? Udzielenie prawidłowej odpowiedzi na to pytanie jest uzależnione od kilku czynników. I choć fundacje zawsze mają apetyt na obniżenie obciążeń podatkowych, w praktyce nie zawsze się to udaje.

Duże mieszkania komunalne czekają na najemców. Warunek? Remont

W Gorzowie Wlkp., w najnowszej ofercie miejskiego programu „Remont za mieszkanie” znalazło się 13 dużych mieszkań o pow. przekraczającej 80 mkw. Z wcześniej oferowanych 25 dużych mieszkań, 21 znalazło najemców –  przekazał rzecznik UM Gorzowa Wlkp. Wiesław Ciepiela.

Sprzedał 55 m² w Warszawie i wyprowadził się do Łodzi. Tyle pieniędzy zostało mu na koncie

Własne mieszkanie w stolicy to potężny kapitał, który dla wielu staje się przepustką do finansowej wolności. Najnowsza analiza rynku nieruchomości pokazuje, że zamiana warszawskiego lokalu na nieruchomość w Łodzi pozwala natychmiastowo zasilić konto bankowe astronomiczną kwotą lub drastycznie zwiększyć przestrzeń życiową. Okazuje się, że uzyskana w ten sposób nadwyżka finansowa potrafi rekompensować niższe lokalne zarobki przez niewiarygodnie długi czas. Eksperci ostrzegają jednak: nie każda przeprowadzka w Polsce przynosi tak spektakularne korzyści.

REKLAMA

Skąd się wzięły nazwy miesięcy? Październik od paździerzy. Listopad od liści. Grudzień od zamarzniętej grudy

Listopad - Nazwa miesiąca (według Brücknera) pochodzi od opadających jesienią liści. A październik od rzecz. paździerze, czyli ‘odpadki z międlenia lnu lub konopi’.

Z Warszawy do Łodzi, z Gdańska do Elbląga a z Krakowa do Katowic: ile można zarobić lub zyskać na przeprowadzce

Sprzedać mieszkanie i przeprowadzić się do tańszego miasta? Różnica może sięgnąć 400 tys. zł. No bo za pieniądze uzyskane ze sprzedaży 55-metrowego mieszkania w Warszawie można kupić w Łodzi lokal niemal dwa razy większy albo zachować podobny metraż i zostawić ponad 400 tys. zł na koncie. Nie każda przeprowadzka przynosi jednak równie duże korzyści.

Pułapki w polisie, o których dowiesz się dopiero, gdy będzie za późno

Zatrucia czadem, pożary i zalania to w sezonie grzewczym codzienność – tylko w minionym sezonie odnotowano niemal 3750 zdarzeń związanych z tlenkiem węgla i 69 ofiar śmiertelnych. Problem w tym, że nawet posiadanie polisy nie gwarantuje pełnej ochrony finansowej. Dlaczego?

Jak zmienia się struktura ofert mieszkaniowych w Polsce

Czy klasyczne mieszkania dla rodzin przestają być oczywistym wyborem? Które grupy zyskują na znaczeniu? Eksperci branży nieruchomości tłumaczą, jak zmiany demograficzne i styl życia Polaków kształtują dziś ofertę nowych osiedli.

REKLAMA

Unikaj jak ognia współwłasności nieruchomości. Nawet zwykły najem problemem

Oczywiście wynajmiesz, jak wszyscy współwłaściciele grają fair. Przy współwłasności trzeba jednak zakładać jako wariant podstawowy dla przyszłości, że coś pójdzie nie tak. I w wariancie „nie tak” w większości przypadków nie uda się wynająć Twojego mieszkania (Twojego najczęściej w połowie). W praktyce mamy tu współwłasność pomiędzy byłymi małżonkami albo życiowymi partnerami. I nie licz na to, że sąd wymusi wynajęcie mieszkania przez byłego małżonka albo partnerkę, bo mają prawo mieszkać w spornym mieszkaniu. Jeżeli podniesie taki zamiar, to Twój argument o możliwości rozwiązania spornych kwestii poprzez skierowanie mieszkania na rynek najmu będzie mniej znaczył niż zaspokojenie potrzeb mieszkaniowych współwłaściciela. Jeżeli były partner/ka nie deklaruje zamiaru zamieszkaniu we wspólnym mieszkaniu, a już w nim mieszka, to sąd odmówi zajmowania się kwestią najmu mieszkania a poleci przeprowadzenie postępowania eksmisyjnego. I dopiero po jego zakończeniu zajmie się najmem.

Inwestowanie w nieruchomości to nie tylko centrum dużego miasta. Inwestorzy coraz częściej wybierają lokalizacje takie jak uzdrowiska [Wywiad]

Dziś inwestowanie w nieruchomości nie oznacz tylko lokalizacji w centrum dużego miasta. Inwestorzy coraz częściej wybierają małe miejscowości takie jak uzdrowiska. Co należy wziąć pod uwagę, aby inwestycja była opłacalna przez długie lata? Na nasze pytania odpowiada Tomasz Jurowicz, ekspert ds. nieruchomości.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA