REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Będzie coraz trudniej o kredyt mieszkaniowy

Jarosław Sadowski, analityk Expandera
Będzie coraz trudniej o kredyt mieszkaniowy
Shutterstock

REKLAMA

REKLAMA

Rekomendacja KNF o zaostrzeniu warunków udzielania kredytów mieszkaniowych i kolejna podwyższa stóp procentowych znacznie zmniejszą zdolność kredytową Polaków. Jak bardzo?

Kredyt mieszkaniowy dostępny dla coraz mniejszej liczby Polaków

Coraz wyższe stopy procentowe obniżają dostępność kredytów hipotecznych. Im wyższe oprocentowanie tym więcej odsetek trzeba spłacać, więc niższa musi być kwota kredytu. To jednak nie koniec. KNF nakazał bankom, aby przy wyliczaniu dostępnej kwoty kredytu zakładały podwyżkę stóp procentowych aż o 5 pkt. proc. (dotychczas 2,5 pkt. proc.) Skoro RPP podwyższyła właśnie stopę referencyjną do 3,5%, to banki muszą więc przyjmować, że wzrośnie do 8,5%. W swoich wyliczeniach bank musi więc zakładać, że oprocentowanie kredytu wzrośnie do ponad 10%, bo trzeba jeszcze doliczyć marżę.

REKLAMA

REKLAMA

Dodatkowo KNF wymaga, aby banki przyjmowały do wyliczeń bardziej realne koszty życia, uwzględniając np. oczekiwania inflacyjne. Obecnie banki często przyjmują bowiem koszty życia na poziomie minimum socjalnego. 

REKLAMA

Wpływ zaleceń KNF w poszczególnych bankach będzie bardzo różny. Część już teraz stosuje założenia zbliżone do tych rekomendowanych KNF. Wtedy wpływ tych zmian na zdolność kredytową będzie niewielki. Nawet w takiej sytuacji dostępna kwota kredytu jednak spadnie ze względu na wzrost stóp procentowych.

Dalszy ciąg materiału pod wideo

Zdolność kredytowa najbardziej spadnie natomiast w tych bankach, które dotychczas stosowały tylko minimalne wymogi, czyli zakładały wzrost stóp procentowych o 2,5 pkt. proc. Dla przykładu jeśli z wyliczeń takiego banku wynika, że kogoś stać na spłatę raty kredytu mieszkaniowego wynoszącej nie więcej niż 3000 zł, to dotychczas mógł liczyć na ok. 393 000 zł. Po marcowej podwyżce stóp procentowych i uwzględnieniu dodatkowych podwyżek o 5 pkt. proc. ta dostępna kwota kredytu spadnie do 303 000 zł, czyli aż o 90 000 zł. To przy założeniu okresu spłaty 25 lat i marży 2,48% (średnia przy 10% wkładzie własnym). Dla porównania jeszcze we wrześniu 2021 r. taka osoba mogła liczyć na 483 00 zł. Od tego czasu dostępna kwota spadła więc aż o 180 000 zł.
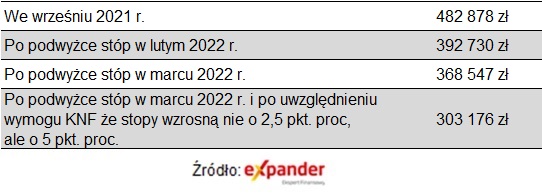
Zdolność kredytowa Polaków

Expander

Najwięcej wzrosną raty kredytów uruchomionych w 2021 r.

Kolejna podwyżka stóp procentowych oznacza również wzrost rat kredytów hipotecznych.

Warto jednak dodać, że przypadku nowo udzielanych kredytów skutki podwyżek nieco łagodzą obniżki marż kredytowych. Dla kredytu z najniższym dopuszczalnym wkładem własnym (10%) średnia marża spadła z 2,87% na początku października 2021 r. do 2,48% obecnie. Oczywiście obniżki marż są dużo mniejsze niż wzrost stawki WIBOR, więc raty i tak znacząco rosną.

Łagodzący efekt spadku marży dotyczy jednak tylko nowo udzielanych kredytów. W przypadku tych już spłacanych marża jest wpisana do umowy kredytowej, a więc jest stała. Z kolej „stare” kredyty, czyli zaciągnięte kilkanaście lat temu mają dużo mniejsze zadłużenie. Część długu została już bowiem spłacona.

Największe podwyżki rat pojawią się w przypadku kredytów już spłacanych, ale udzielonych w 2021 r. Tu zadłużenie wciąż jest wysokie, a marża nie spadnie. Dla przykładu przy kredycie na 300 000 zł na 25 lat udzielonym we wrześniu ubiegłego roku rata wzrośnie z początkowego poziom 1 438 zł do 2 071 zł.

Warto dodać, że najbliższa rata wcale nie musi być wyższa niż poprzednia. Banki aktualizacją oprocentowanie albo raz na 3 miesiące albo raz na 6 miesięcy. Rata  wzrośnie dopiero po takiej aktualizacji.

Coraz większa różnica między oprocentowaniem kredytów i lokat

Choć rosną stopy procentowe, to w wielu bankach wciąż oprocentowanie zwykłych lokat wynosi 0,01%. W przypadku ofert promocyjnych (na nowe środki, dla nowych klientów) można liczyć na 1,5%-2,5%. Tymczasem maksymalne oprocentowanie kredytów konsumpcyjnych wzrosło właśnie do 14%. Ten limit ma bardzo duże znaczenia dla osób zadłużonych na kartach kredytowych czy poprzez limity kredytowe w rachunkach. Tam bowiem oprocentowanie zwykle jest zbliżone do maksymalnego poziomu.

Do pokonania inflacji potrzeba oprocentowania 13,33%

Kolejny problem polega na tym, że nawet najlepsze lokaty promocyjne będą przynosiły straty w ujęciu realnym, czyli po uwzględnieniu inflacji i podatku. NBP prognozuje bowiem, że inflacja w tym roku może wynieść 10,8%, a przyszłym roku 9%. Aby w takiej sytuacji tylko utrzymać wartość nabywczą swoich pieniędzy, oprocentowanie lokaty w tym roku musiałby wynieść 13,33%, a w przyszłym roku 11,11%. Takich lokat nie ma jednak na rynku.

Źródło: Expander

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Seniorzy masowo podpisują takie umowy. Oddają mieszkania w zamian za obietnicę

Blisko 150 tysięcy starszych osób w Polsce zdecydowało się na krok, który miał uratować ich domowy budżet. Zamiast spokoju, wielu z nich przeżywa jednak prawdziwy dramat, tracąc majątek całego życia. Choć skala procederu dramatycznie rośnie, a eksperci alarmują o potężnej szarej strefie, kolejne ministerstwa traktują ten palący problem jak gorący kartofel. Dlaczego państwo wciąż nie chroni najsłabszych i co naprawdę dzieje się za drzwiami tysięcy polskich mieszkań? Cztery kluczowe postulaty trafiły właśnie na biurko premiera.

Trzeba odkręcić kaloryfery. Rusza sezon grzewczy, warto wiedzieć o zmianach, które wchodzą w życie już od stycznia

Rozpoczyna się sezon grzewczy. Niektórzy nie mogą się już doczekać ciepłych kaloryferów, a inni martwią się o to, ile ich to będzie kosztowało. Niezależnie od podejścia warto pamiętać o tym, że już niedługo wchodzą w życie nowe wymogi dotyczące odczytu podzielników. Jakie dane będą gromadzone w ramach profilu grzewczego?

Remontujesz mieszkanie lub wzywasz hydraulika? Co trzeci Polak godzi się na ten cichy układ

Polacy ruszyli do remontów, ale na rynku usług wykończeniowych i naprawczych kwitnie zjawisko, o którym rzadko mówi się głośno. Z najnowszego raportu „Doświadczenia Polaków z fachowcami” wynika, że ponad 32 proc. z nas po wykonanej pracy nie otrzymuje od ekipy ani jednego dokumentu. Eksperci ujawniają, dlaczego klienci tak chętnie na to przystają i przed jakimi potężnymi kłopotami stawia ich to w przyszłości.

Kiedy jest pierwszy dzień jesieni 2026? Jesień kalendarzowa, a jesień astronomiczna

Pierwszy dzień jesieni kalendarzowej to zawsze 23 września. W tym roku wypada w środę. Natomiast pierwszy dzień jesieni astronomicznej jest ruchomy - może to być 22 lub 23 września. Kiedy następuje w tym roku? Czy wiesz, że oprócz jesieni kalendarzowej, astronomicznej, wyróżnia się również termiczną, meteorologiczną i fenologiczną? Jaka jest ich data?

REKLAMA

Budownictwo tnie inwestycje, a na wzrost przychodów liczy w 2027 r. Jakie są obecne nastroje?

Budownictwo tnie inwestycje, a na wzrost przychodów liczy w 2027 r., m.in. za sprawą dalszego napływu środków z KPO. Co może przyczynić się do pobudzenia inwestycji w kolejnych miesiącach? Jakie są obecnie nastroje na rynku budowlanym?

Kiedy zacząć dokarmiać ptaki jesienią? Są różne karmniki - gdzie najlepiej je powiesić?

Kiedy zacząć dokarmiać dzikie ptaki, takie jak sikorki? Jesień to dobry czas na przygotowanie karmnika. Są różne rodzaje i jest w czym wybierać. Sprawdź, gdzie najlepiej je powiesić.

Remont: większość Polaków część robót wykonuje na własną rękę. Powodem są wysokie koszty robocizny - ile wzrosły stawki fachowców?

Jak remont to w czasie urlopu: większość Polaków planuje wakacyjne remonty i część robót wykonuje na własną rękę. Powodem są wysokie koszty robocizny, które rok do roku wzrosły nawet o kilkanaście procent.

Najem krótkoterminowy będzie ewidencjonowany. Zmiany w przepisach to nowe obowiązki właścicieli mieszkań i apartamentów. Czy nadal to się opłaca? [Wywiad]

Najem krótkoterminowy będzie ewidencjonowany - projekt ustawy zakłada utworzenie Centralnego Wykazu Turystycznych Obiektów Noclegowych. Zmiany w przepisach, które mogą wejść w życie w 2026 lub 2027 r. to m.in. nowe obowiązki właścicieli mieszkań i apartamentów. We wrześniu została zgłoszona autopoprawka wzmacniająca rolę mieszkańców, wspólnot i spółdzielni mieszkaniowych. Czy najem na krótkie terminy nadal będzie się opłacał? Na szereg nurtujących pytań odpowiada adwokat Katarzyna Gabrysiak.

REKLAMA

Jak pozbyć się kuny ze strychu? 7 najlepszych sposobów, by wyniosła się z poddasza i samochodu

Jesienią kuny zaczynają szukać ciepłego i zacisznego schronienia na zimę. Często wybierają poddasza, strychy czy piwnice. Jak skutecznie pozbyć się tego zwierzęcia z domu? Oto 7 różnych sposobów.

Opłata za ogrzewanie wzrosła o 18%. To ok. 750 zł. Jak odczuwalnie zmniejszyć rachunki?

Opłata za ogrzewanie rok do roku wzrosła aż o 18%. To około 750 zł na gospodarstwo domowe. Są dwie główne przyczyny wyższych kosztów. Jak można odczuwalnie zmniejszyć rachunki?

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA