REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Rynek kredytów: jak wygląda sytuacja?

Halina Kochalska
Analityk Gold Finance
Finanse Fot. Fotolia
Fotolia

REKLAMA

REKLAMA

Rynek kredytów mieszkaniowych, mimo wakacyjnego okresu, odnotował poprawę sytuacji. Wzrosła znacznie również liczba udzielanych kredytów konsumpcyjnych. Przeczytaj, jak wygląda sytuacja na rynku kredytów.

Opublikowane w piątek dane NBP (należności i zobowiązania monetarnych instytucji finansowych) nie pozostawiają wątpliwości – ruszyło się na rynku kredytów mieszkaniowych i zapowiada się całkiem niezłe drugie półrocze, po chudych pierwszych sześciu miesiącach. Ożywienie w kredytach mieszkaniowych, to jednak nic w porównaniu z kolejnym już wzrostem sprzedaży kredytów konsumpcyjnych. Tak dobrze na tym rynku nie było od trzech lat.

REKLAMA

REKLAMA
Zobacz także: Kredyt hipoteczny: który bank ma korzystną ofertę pakietową?

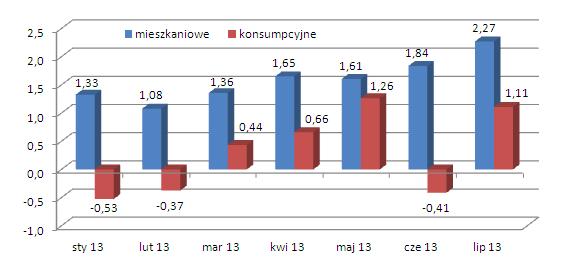
Podobny do odnotowanego w lipcu przyrost zadłużenia gospodarstw domowych na nieruchomości ostatnio miał miejsce w październiku zeszłego roku. Teraz wartość kredytów na nieruchomości w złotych wzrosła o 2,27 mld zł do 167,7 mld zł, wówczas było to 2,3 mld zł do 153 mld zł (analizujemy złotowe, bo walutowych banki już niemal nie udzielają ). Wtedy jednak popyt wspomagany był mocno przez zainteresowanych kończącym się w 2012 r. programem „Rodzina na Swoim” (kredyty z dopłatami do odsetek przez pierwszych osiem lat spłaty). Ze względu na kredyty z dopłatami nie było też źle w końcówce zeszłego roku, ale już w 2013 r. zainteresowanie pożyczaniem na mieszkania drastycznie stopniało. Wreszcie z pomocą przyszły jednak niskie stopy procentowe. Seria obniżek stóp rozpoczęta w listopadzie 2012 r. ruszyła z pułapu 4,75 p.p. dla podstawowej stopy procentowej, by na początku lipca tego roku dojść do poziomu 2,5 p.p. Klienci pozytywnie zaczęli reagować już na obowiązujące w maju 3 proc., a kolejne spadki jeszcze bardziej ośmieliły ich do zainteresowania się bankową pomocą w sfinansowaniu zakupu mieszkania. Jak te nieznaczne wydawałoby się ruchy procentowe przekładają się na koszty kredytu wystarczy porównać raty przy WIBOR 3M na poziomie 5,1 proc. z lipca zeszłego roku, z kosztami z WIBOR 3M wynoszącym 4 proc. ze stycznia tego roku z obecną stawką – 2,71 proc. Dla pierwszego notowania WIBOR-u, przy 300 tys. zł kredytu, na 25 lat, z marżą 1,6 p.p., rata wynosiła 2068 zł, dla styczniowej stawki 1860 zł, a obecnie 1634 zł.

REKLAMA

Z uwagi na trwające kilka tygodni starania o kredyt, efekty ożywionego majowego i czerwcowego popytu można dostrzec dopiero w lipcowych statystykach. Wszystko wskazuje na to, że udany lipiec to dopiero początek lepszego całego drugiego półrocza. Zachęcające niskie stopy procentowe zaczynają wspierać też informacje o pierwszych sygnałach wychodzenia z kryzysu Polski i licznych gospodarek w innych krajach Europy. Dodatkowo pod koniec roku wzrośnie popyt ze strony klientów chętnych do pożyczenia na całą cenę nieruchomości. Zgodnie ze znowelizowaną rekomendacją S, w 2014 r. banki będę mogły pożyczać tylko klientom gotowym dołożyć do zakupu co najmniej 5 proc. wartości kredytowanej nieruchomości.

Dalszy ciąg materiału pod wideo

Kredyty konsumpcyjne

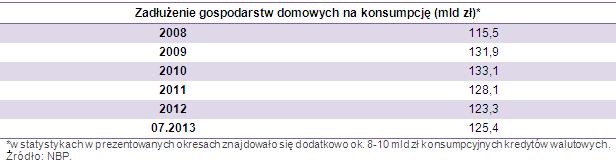
Jeszcze bardziej spektakularny skok popularności niż kredyty mieszkaniowe odnotowały kredyty konsumpcyjne. W lipcu wzrost zadłużenia gospodarstw z tego tytułu przekroczył 1,1 mld zł, a od początku roku uzbierało się już blisko 2,3 mld zł. Choć nie jest jeszcze tak jak w 2009 r., gdy zadłużenie na konsumpcję miesiąc w miesiąc rosło o ok. 1,5  mld zł, to jednak widać ogromną zmianę wobec trzech minionych lat. W 2011 i 2012 r. niechęć banków do finansowania konsumpcji oraz sprzedaż portfeli złych kredytów do firm windykacyjnych sprawiały, że pula kredytów stopniała, a w 2010 r. kiedy odwrót od kredytowania wakacji, prezentów świątecznych, mebli i wesel się zaczął, przyrosła jedynie o 1,2 mld zł.
Banki postanowiły jednak zmienić politykę. Nieco przestraszone rosnącą popularnością firm pożyczkowych (Biuro Informacji Kredytowej szacuje pozabankowy rynek pożyczek gotówkowych na ok. jedną dziesiątą bankowego i ok. 1,5 mln klientów), a także w poszukiwaniu większych zysków na trudniejszym rynku spadających stóp procentowych, znów z entuzjazmem wróciły do kredytów konsumpcyjnych. Dodatkowo pomogła w tym liberalizacja polityki kredytowej ze strony Komisji Nadzoru Finansowego. Z początkiem roku KNF ogłosiła nową wersję Rekomendacji T i zaleciła, by banki wdrożyły ją w życie najpóźniej do końca lipca. Wiele instytucji bynajmniej nie czekało do ostatniej chwili. A co zawierają zmiany? Nie ma już odgórnego ograniczenia wysokości rat kredytów do dochodów klienta. Banki mogą na uproszczonych zasadach, czyli na dowód udzielać kredytów klientom, z którymi mają relacje, otwierając się tym samym przed osobami osiągającymi dochody w szarej strefie. Jeśli ktoś ma w danym banku konto, depozyty, czy inne produkty co najmniej pół roku, bank może uznać, że bez zaświadczenia potwierdzającego wynagrodzenie, pożyczy klientowi 6-krotność przeciętnych dochodów w przedsiębiorstwach (6 razy 3830 zł, czyli blisko 23 tys. zł), jeśli współpraca trwa rok może to być dwa razy więcej. W przypadku kredytów ratalnych nawet nieznany klient może się starać o pożyczenie na dowód czterokrotności przeciętnego wynagrodzenia w sektorze przedsiębiorstw, czyli ponad 15 tys. zł.

Zobacz także: Studenci zagraniczni kupują mieszkania w Polsce – jakie mają szanse na kredyt?

Źródło: Własne

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Siedzibę fundacji rodzinnej należy opodatkować najwyższą stawką podatku od nieruchomości

Jaką stawką podatku od nieruchomości należy opodatkować budynek, w którym siedzibę ma fundacja rodzinna? Udzielenie prawidłowej odpowiedzi na to pytanie jest uzależnione od kilku czynników. I choć fundacje zawsze mają apetyt na obniżenie obciążeń podatkowych, w praktyce nie zawsze się to udaje.

Duże mieszkania komunalne czekają na najemców. Warunek? Remont

W Gorzowie Wlkp., w najnowszej ofercie miejskiego programu „Remont za mieszkanie” znalazło się 13 dużych mieszkań o pow. przekraczającej 80 mkw. Z wcześniej oferowanych 25 dużych mieszkań, 21 znalazło najemców –  przekazał rzecznik UM Gorzowa Wlkp. Wiesław Ciepiela.

Sprzedał 55 m² w Warszawie i wyprowadził się do Łodzi. Tyle pieniędzy zostało mu na koncie

Własne mieszkanie w stolicy to potężny kapitał, który dla wielu staje się przepustką do finansowej wolności. Najnowsza analiza rynku nieruchomości pokazuje, że zamiana warszawskiego lokalu na nieruchomość w Łodzi pozwala natychmiastowo zasilić konto bankowe astronomiczną kwotą lub drastycznie zwiększyć przestrzeń życiową. Okazuje się, że uzyskana w ten sposób nadwyżka finansowa potrafi rekompensować niższe lokalne zarobki przez niewiarygodnie długi czas. Eksperci ostrzegają jednak: nie każda przeprowadzka w Polsce przynosi tak spektakularne korzyści.

Skąd się wzięły nazwy miesięcy? Październik od paździerzy. Listopad od liści. Grudzień od zamarzniętej grudy

Listopad - Nazwa miesiąca (według Brücknera) pochodzi od opadających jesienią liści. A październik od rzecz. paździerze, czyli ‘odpadki z międlenia lnu lub konopi’.

REKLAMA

Z Warszawy do Łodzi, z Gdańska do Elbląga a z Krakowa do Katowic: ile można zarobić lub zyskać na przeprowadzce

Sprzedać mieszkanie i przeprowadzić się do tańszego miasta? Różnica może sięgnąć 400 tys. zł. No bo za pieniądze uzyskane ze sprzedaży 55-metrowego mieszkania w Warszawie można kupić w Łodzi lokal niemal dwa razy większy albo zachować podobny metraż i zostawić ponad 400 tys. zł na koncie. Nie każda przeprowadzka przynosi jednak równie duże korzyści.

Pułapki w polisie, o których dowiesz się dopiero, gdy będzie za późno

Zatrucia czadem, pożary i zalania to w sezonie grzewczym codzienność – tylko w minionym sezonie odnotowano niemal 3750 zdarzeń związanych z tlenkiem węgla i 69 ofiar śmiertelnych. Problem w tym, że nawet posiadanie polisy nie gwarantuje pełnej ochrony finansowej. Dlaczego?

Jak zmienia się struktura ofert mieszkaniowych w Polsce

Czy klasyczne mieszkania dla rodzin przestają być oczywistym wyborem? Które grupy zyskują na znaczeniu? Eksperci branży nieruchomości tłumaczą, jak zmiany demograficzne i styl życia Polaków kształtują dziś ofertę nowych osiedli.

Unikaj jak ognia współwłasności nieruchomości. Nawet zwykły najem problemem

Oczywiście wynajmiesz, jak wszyscy współwłaściciele grają fair. Przy współwłasności trzeba jednak zakładać jako wariant podstawowy dla przyszłości, że coś pójdzie nie tak. I w wariancie „nie tak” w większości przypadków nie uda się wynająć Twojego mieszkania (Twojego najczęściej w połowie). W praktyce mamy tu współwłasność pomiędzy byłymi małżonkami albo życiowymi partnerami. I nie licz na to, że sąd wymusi wynajęcie mieszkania przez byłego małżonka albo partnerkę, bo mają prawo mieszkać w spornym mieszkaniu. Jeżeli podniesie taki zamiar, to Twój argument o możliwości rozwiązania spornych kwestii poprzez skierowanie mieszkania na rynek najmu będzie mniej znaczył niż zaspokojenie potrzeb mieszkaniowych współwłaściciela. Jeżeli były partner/ka nie deklaruje zamiaru zamieszkaniu we wspólnym mieszkaniu, a już w nim mieszka, to sąd odmówi zajmowania się kwestią najmu mieszkania a poleci przeprowadzenie postępowania eksmisyjnego. I dopiero po jego zakończeniu zajmie się najmem.

REKLAMA

Inwestowanie w nieruchomości to nie tylko centrum dużego miasta. Inwestorzy coraz częściej wybierają lokalizacje takie jak uzdrowiska [Wywiad]

Dziś inwestowanie w nieruchomości nie oznacz tylko lokalizacji w centrum dużego miasta. Inwestorzy coraz częściej wybierają małe miejscowości takie jak uzdrowiska. Co należy wziąć pod uwagę, aby inwestycja była opłacalna przez długie lata? Na nasze pytania odpowiada Tomasz Jurowicz, ekspert ds. nieruchomości.

Zabytkowy gmach ZUS we Wrocławiu ma 100 lat. Historia budynku przy ul. Pretficza 11

Zabytkowy gmach, w którym mieści się ZUS we Wrocławiu, ma 100 lat. Historia budynku przy ul. Pretficza 11 sięga czasów przedwojennych. W 1926 miało tutaj miejsce uroczyste otwarcie gmachu dawnego niemieckiego urzędu finansowego. Jak dziś wygląda ten zabytkowy budynek?

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA