
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Czy warto kupić nieruchomość za gotówkę?

RynekPierwotny.pl
Portal internetowy poświęcony nowym nieruchomościom
Pieniądze Fot. Fotolia

REKLAMA

REKLAMA

Na kupno nieruchomości za gotówkę, niezależnie od tego czy jest to dom, czy mieszkanie, nie każdy może sobie pozwolić. Część Polaków pozbywa się oszczędności, żeby tylko uniknąć zaciągania kredytu hipotecznego. Przeczytaj czy warto kupić nieruchomość za gotówkę?

Opracowania dotyczące rodzimego rynku mieszkaniowego wskazują, że co piąty Polak dokonuje zakupu nowego lokum przy pomocy własnych środków. Na samodzielne finansowanie potrzeb mieszkaniowych decydują się nie tylko osoby posiadające bardzo wysokie dochody. Niechęć do kredytów hipotecznych sprawia, że niektórzy, mniej zamożni nabywcy mieszkań pozbywają się wszystkich zgromadzonych oszczędności. Taka decyzja niestety może okazać się ryzykowna – pisze Andrzej Prajsnar z portalu RynekPierwotny.com.

REKLAMA

REKLAMA

Kupno za gotówkę

Przedstawiciele firmy Conse Doradcy Finansowi twierdzą, że wiele osób nie zauważa pewnych niedogodności, które są związane z zakupem nieruchomości za gotówkę. – Wbrew pozorom samodzielne finansowanie potrzeb mieszkaniowych nie zawsze jest optymalnym rozwiązaniem. Każda osoba, która nabywa nieruchomość za gotówkę powinna zastanowić się, czy po dokonaniu takiej transakcji będzie dysponowała wystarczającymi oszczędnościami. Zakup mieszkania lub domu dla większości klientów jest priorytetowym wydatkiem. Trzeba jednak wziąć pod uwagę sytuacje wymagające szybkiego wydatkowania gotówki (np. nieoczekiwana choroba). Wspomniany problem nie dotyczy tylko zamożnych osób, które nawet po zakupie mieszkania będą dysponowały odpowiednią kwotą oszczędności – tłumaczy Marta Pawlikowska z Conse Doradcy Finansowi.

Zobacz także: Jakie szanse na kredyt ma emeryt?

Wielu klientów uważa, że zakupiona za gotówkę nieruchomość stanowi lokatę kapitału, którą można uruchomić w obliczu nieoczekiwanych wydatków. Andrzej Brudzyński z Conse Doradcy Finansowi zwraca uwagę na problemy związane z szybką zamianą mieszkania lub domu. Taka operacja nawet w przypadku dobrej koniunktury rynkowej jest czasochłonna i wymaga zredukowania ceny ofertowej.

REKLAMA

Zobacz także: Jaka jest zdolność kredytowa przeciętnej polskiej rodziny?

Dalszy ciąg materiału pod wideo

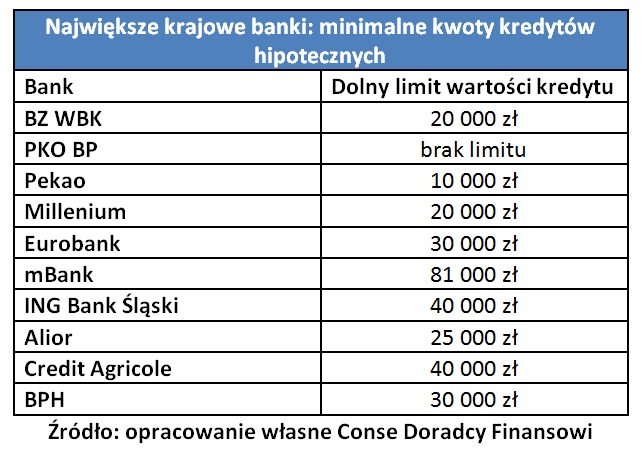
Eksperci firmy Conse akcentują jeszcze jedną kwestię, a mianowicie minimalne kwoty kredytów hipotecznych. Te produkty bankowe zwykle kojarzą się z zobowiązaniami opiewającymi na kilkaset tysięcy złotych. Tymczasem rodzimi kredytodawcy umożliwiają pożyczanie znacznie niższych sum.

Poniższa tabela przedstawia minimalne kwoty kredytów hipotecznych dla dziesięciu największych, krajowych banków.

Zobacz także: Zdolność kredytowa a formy zatrudnienia
Andrzej Brudzyński z Conse Doradcy Finansowi ostrzega jednak przed zaciąganiem kredytów o bardzo wysokim wkładzie własnym. Okazuje się bowiem, że krajowe banki nie stosują szczególnych preferencji dla klientów finansujących więcej niż 30%-40% wartości mieszkania przy pomocy własnych środków. – Osoby posiadające spore ilości gotówki nie powinny popadać w skrajność. Najbardziej efektywny wariant polega na wpłaceniu tylko takiej kwoty, która poprawi warunki kredytowania. Pozostałą część własnych środków można zainwestować zapewniając sobie zwrot kosztów kredytu oraz ewentualne zyski. Najbardziej pożądany scenariusz zakłada, że klient osiągnie dwie korzyści. Pierwsza to wypracowany dochód podczas, gdy druga wiąże się z posiadaniem większej płynności finansowej. Warto pamiętać, że osoba dysponująca wolnymi środkami w razie nieoczekiwanych sytuacji nie musi korzystać z drogich pożyczek gotówkowych – mówi Andrzej Brudzyński z Conse Doradcy Finansowi.

Zobacz także: Jak uzyskać najlepszy kredyt hipoteczny?

Jak sfinansować koszty kredytu i zyskać?

Zyskowność proponowanej operacji finansowej zależy od dwóch czynników: stopy zwrotu z własnego kapitału oraz kosztów spłacanego zobowiązania. Każdy kredytobiorca powinien dążyć do tego, by pierwsza ze wspomnianych wartości przewyższała drugą. Okazuje się, że taki cel można osiągnąć bez konieczności stosowania ryzykownych strategii inwestycyjnych.

Zobacz także: Jakie są prognozy dla rynku kredytów hipotecznych?

Przedstawiciele firmy Conse chętnie przytaczają odpowiednie dane liczbowe. Według nich osoby posiadające wysoki wkład własny mogą liczyć na to, że roczny koszt kredytu (po uwzględnieniu oprocentowania oraz wszelkich opłat i prowizji) nie przekroczy 6,2% pożyczanej kwoty. Wspomniany koszt pozyskania kapitału w dużej mierze można pokryć poprzez ulokowanie większości własnych środków za pomocą depozytu. Warto pamiętać, że posiadacze większych kwot mogą dodatkowo negocjować oferowane oprocentowanie. Taki wariant zwykle dotyczy depozytów o wartości przekraczającej 50 000 zł. W praktyce posiadacze większych sum mogą liczyć na podwyżkę oprocentowania o 0,3–0,5 punktu procentowego (w stosunku do standardowej oferty). Dlatego w przypadku wysokich wkładów uzyskanie oprocentowania na poziomie 6,5–6,7% nie stanowi większego problemu. Po uwzględnieniu podatku od zysków kapitałowych analizowany depozyt zapewni roczną stopę zwrotu na poziomie 5,3%–5,4%. Pozostałą część kosztów kredytu (mniej niż 1 punkt procentowy w skali roku) można bez problemu pokryć za pomocą inwestycji obciążonych większym ryzykiem. Taką rolę mogą pełnić na przykład fundusze inwestycyjne krajowych obligacji.

Osoby decydujące się na zakup nieruchomości ze środków własnych powinny więc bardzo wnikliwie przeanalizować swoją sytuację finansową i rozważyć ewentualne możliwości zainwestowania części pieniędzy, które chcą przeznaczyć na zakup – podsumowuje Andrzej Prajsnar z portalu RynekPierwotny.com.

Zobacz także: Elixir – sesje bankowe i godziny przelewów

Źródło: Własne

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Siedzibę fundacji rodzinnej należy opodatkować najwyższą stawką podatku od nieruchomości

Jaką stawką podatku od nieruchomości należy opodatkować budynek, w którym siedzibę ma fundacja rodzinna? Udzielenie prawidłowej odpowiedzi na to pytanie jest uzależnione od kilku czynników. I choć fundacje zawsze mają apetyt na obniżenie obciążeń podatkowych, w praktyce nie zawsze się to udaje.

Duże mieszkania komunalne czekają na najemców. Warunek? Remont

W Gorzowie Wlkp., w najnowszej ofercie miejskiego programu „Remont za mieszkanie” znalazło się 13 dużych mieszkań o pow. przekraczającej 80 mkw. Z wcześniej oferowanych 25 dużych mieszkań, 21 znalazło najemców –  przekazał rzecznik UM Gorzowa Wlkp. Wiesław Ciepiela.

Sprzedał 55 m² w Warszawie i wyprowadził się do Łodzi. Tyle pieniędzy zostało mu na koncie

Własne mieszkanie w stolicy to potężny kapitał, który dla wielu staje się przepustką do finansowej wolności. Najnowsza analiza rynku nieruchomości pokazuje, że zamiana warszawskiego lokalu na nieruchomość w Łodzi pozwala natychmiastowo zasilić konto bankowe astronomiczną kwotą lub drastycznie zwiększyć przestrzeń życiową. Okazuje się, że uzyskana w ten sposób nadwyżka finansowa potrafi rekompensować niższe lokalne zarobki przez niewiarygodnie długi czas. Eksperci ostrzegają jednak: nie każda przeprowadzka w Polsce przynosi tak spektakularne korzyści.

Skąd się wzięły nazwy miesięcy? Październik od paździerzy. Listopad od liści. Grudzień od zamarzniętej grudy

Listopad - Nazwa miesiąca (według Brücknera) pochodzi od opadających jesienią liści. A październik od rzecz. paździerze, czyli ‘odpadki z międlenia lnu lub konopi’.

REKLAMA

Z Warszawy do Łodzi, z Gdańska do Elbląga a z Krakowa do Katowic: ile można zarobić lub zyskać na przeprowadzce

Sprzedać mieszkanie i przeprowadzić się do tańszego miasta? Różnica może sięgnąć 400 tys. zł. No bo za pieniądze uzyskane ze sprzedaży 55-metrowego mieszkania w Warszawie można kupić w Łodzi lokal niemal dwa razy większy albo zachować podobny metraż i zostawić ponad 400 tys. zł na koncie. Nie każda przeprowadzka przynosi jednak równie duże korzyści.

Pułapki w polisie, o których dowiesz się dopiero, gdy będzie za późno

Zatrucia czadem, pożary i zalania to w sezonie grzewczym codzienność – tylko w minionym sezonie odnotowano niemal 3750 zdarzeń związanych z tlenkiem węgla i 69 ofiar śmiertelnych. Problem w tym, że nawet posiadanie polisy nie gwarantuje pełnej ochrony finansowej. Dlaczego?

Jak zmienia się struktura ofert mieszkaniowych w Polsce

Czy klasyczne mieszkania dla rodzin przestają być oczywistym wyborem? Które grupy zyskują na znaczeniu? Eksperci branży nieruchomości tłumaczą, jak zmiany demograficzne i styl życia Polaków kształtują dziś ofertę nowych osiedli.

Unikaj jak ognia współwłasności nieruchomości. Nawet zwykły najem problemem

Oczywiście wynajmiesz, jak wszyscy współwłaściciele grają fair. Przy współwłasności trzeba jednak zakładać jako wariant podstawowy dla przyszłości, że coś pójdzie nie tak. I w wariancie „nie tak” w większości przypadków nie uda się wynająć Twojego mieszkania (Twojego najczęściej w połowie). W praktyce mamy tu współwłasność pomiędzy byłymi małżonkami albo życiowymi partnerami. I nie licz na to, że sąd wymusi wynajęcie mieszkania przez byłego małżonka albo partnerkę, bo mają prawo mieszkać w spornym mieszkaniu. Jeżeli podniesie taki zamiar, to Twój argument o możliwości rozwiązania spornych kwestii poprzez skierowanie mieszkania na rynek najmu będzie mniej znaczył niż zaspokojenie potrzeb mieszkaniowych współwłaściciela. Jeżeli były partner/ka nie deklaruje zamiaru zamieszkaniu we wspólnym mieszkaniu, a już w nim mieszka, to sąd odmówi zajmowania się kwestią najmu mieszkania a poleci przeprowadzenie postępowania eksmisyjnego. I dopiero po jego zakończeniu zajmie się najmem.

REKLAMA

Inwestowanie w nieruchomości to nie tylko centrum dużego miasta. Inwestorzy coraz częściej wybierają lokalizacje takie jak uzdrowiska [Wywiad]

Dziś inwestowanie w nieruchomości nie oznacz tylko lokalizacji w centrum dużego miasta. Inwestorzy coraz częściej wybierają małe miejscowości takie jak uzdrowiska. Co należy wziąć pod uwagę, aby inwestycja była opłacalna przez długie lata? Na nasze pytania odpowiada Tomasz Jurowicz, ekspert ds. nieruchomości.

Zabytkowy gmach ZUS we Wrocławiu ma 100 lat. Historia budynku przy ul. Pretficza 11

Zabytkowy gmach, w którym mieści się ZUS we Wrocławiu, ma 100 lat. Historia budynku przy ul. Pretficza 11 sięga czasów przedwojennych. W 1926 miało tutaj miejsce uroczyste otwarcie gmachu dawnego niemieckiego urzędu finansowego. Jak dziś wygląda ten zabytkowy budynek?

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA