REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Porada Infor.pl

Albo dzieci, albo kredyt?

Magdalena Piórkowska
Bartosz Turek
Bartosz Turek
analityk
Albo dzieci, albo kredyt?

REKLAMA

REKLAMA

Czy wielkość twojej rodziny (liczba dzieci) ma znaczenie dla banku, kiedy przychodzisz po kredyt? Tak. Im więcej dzieci w rodzinie, tym większe koszty utrzymania i mniejsza szansa na kredyt. Blisko połowa z 19 banków zbadanych w tej kwestii przez firmę Home Broker zapewnia, że "dziecko w drodze" nie obniża zdolności kredytowej rodziny, a w najbardziej "prorodzinnych" instytucjach dopiero piąte dziecko znacząco obniży wielkość kredytu. A gdy masz sześcioro dzieci?

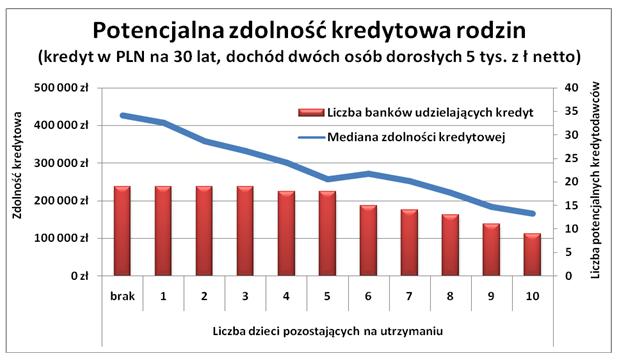
Im więcej dzieci tym niższy kredyt

REKLAMA

REKLAMA

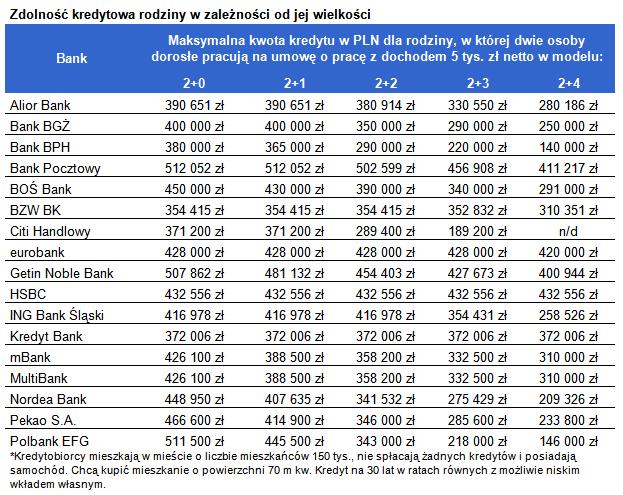
Najwięcej banki skłonne są pożyczyć, gdy kredytobiorcy nie mają jeszcze dziecka na utrzymaniu. Dwie osoby zarabiające na umowę o pracę 5 tys. zł netto mogłyby zaciągnąć na 30 lat kredyt przeciętnie na 426 tys. zł. Największą kwotę można uzyskać w Polbanku i Banku Pocztowym. W obu przypadkach byłoby to ponad 511 tys. zł. Najmniejszy kredyt udzieliłby BZ WBK. W instytucji tej modelowa bezdzietna rodzina może liczyć na kwotę rzędu 354 tys. zł.

Zobacz także: Jestem w ciąży. Dostanę kredyt na mieszkanie?

Im więcej dzieci na utrzymaniu, tym niższa przeciętna zdolność kredytowa rodziny. Posiadając jedną pociechę można liczyć na pożyczkę w wysokości 408 tys. zł, a mediana zdolności kredytowej rodziny z dwójką dzieci wynosi już 358 tys. zł. Każde kolejne dziecko obniża możliwość zadłużenia się o od kilkunastu do nawet kilkudziesięciu tysięcy. W efekcie modelowa rodzina z dziesięciorgiem dzieci mogłaby przeciętnie pożyczyć 166 tys. zł. Mogłaby to jednak zrobić zaledwie w połowie przebadanych banków. Trzeba tu zauważyć, że banki zaczynają zamykać swe podwoje dopiero w przypadku rodzin posiadających sześcioro i więcej pociech. Z 19 przebadanych banków wszystkie deklarują, że rodziny zarabiające miesięcznie 5 tys. zł netto dostałyby kredyt posiadając do trójki dzieci.

REKLAMA
Dalszy ciąg materiału pod wideo

Co drugi bank "nie lubi" dzieci?

Podejście poszczególnych instytucji do posiadanej liczby pociech bywa odmienny. Z 19 przebadanych instytucji aż w 10 zdolność kredytowa przeciętnej rodziny obniżyłaby się gdyby na ich utrzymaniu pojawiło się choć jedno niemowlę. W kolejnych trzech stałoby się tak gdyby do rodziny dołączyła druga pociecha, a w trzech najbardziej w tej kwestii liberalnych znaczący spadek zdolności kredytowej zanotowałaby rodzina posiadająca ponad czwórkę dzieci. Byłoby tak w banku HSBC, eurobanku i Kredyt Banku. Z zapewnień tego pierwszego wynika, że liczba dzieci pozostających na utrzymaniu rodziny nie wpływa na zdolność kredytową. Bez wątpienia jednak zaniży ją deklarowany miesięczny koszt utrzymania, który rośnie wprost proporcjonalnie do liczby posiadanych pociech. Zgodnie z zapewnieniami wymienionych trzech banków zdolność kredytowa modelowej rodziny z czwórką dzieci wyniosłaby odpowiednio 433, 420 i 372 tys. zł. Chęć pożyczenia podobnej kwoty, bo 411 tys. zł deklaruje w omawianym przypadku Bank Pocztowy. Citi Handlowy uznałby natomiast, że rodzina z czwórką dzieci posiada za wysokie koszty, aby możliwe byłoby udzielenie jej kredytu.

Zobacz także: Rodzina na Swoim: limity cen budzą kontrowersje
Czemu w niektórych bankach wysokość zdolności kredytowej reaguje od razu na liczbę posiadanych dzieci, a w innych dopiero gdy jest ich kilkoro?

Wynika to przede wszystkim z przyjętych przez instytucję finansową kosztów utrzymania rodziny w zależności od jej wielkości. Obliczając zdolność kredytową bank bierze je pod uwagę korygując deklarowane przychody. Tak obliczony dochód tylko jednak w części może stanowić ratę kredytu. Na przykład zgodnie z rekomendacją T wydaną przez Komisję Nadzoru Finansowego raty wszystkich kredytów spłacanych przez osobę zarabiającą mniej niż średnia krajowa nie mogą przekroczyć 50% dochodu netto. W przypadku osób lepiej zarabiających odsetek ten wzrasta do 65%. Upraszczając więc tę kwestię, gdy przyjęte przez bank koszty utrzymania pięcioosobowej rodziny nie przekraczają połowy jej dochodu netto, o wysokości zdolności kredytowej decyduje rekomendacja T, a nie ilość środków pieniężnych pozostających do dyspozycji.

Źródło: Własne

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Nieruchomości
Inwestowanie w nieruchomości to nie tylko centrum dużego miasta. Inwestorzy coraz częściej wybierają lokalizacje takie jak uzdrowiska [Wywiad]

Dziś inwestowanie w nieruchomości nie oznacz tylko lokalizacji w centrum dużego miasta. Inwestorzy coraz częściej wybierają małe miejscowości takie jak uzdrowiska. Co należy wziąć pod uwagę, aby inwestycja była opłacalna przez długie lata? Na nasze pytania odpowiada Tomasz Jurowicz, ekspert ds. nieruchomości.

Całkowity zakaz najmu krótkoterminowego w VI dzielnicy Budapesztu od stycznia 2026 r. i pierwsze wnioski z rynku

Od stycznia 2026 r. w VI Dzielnicy Budapesztu funkcjonuje całkowity zakaz najmu krótkoterminowego. Mamy już pierwsze wnioski płynące z rynku. Jak zakaz wpłynął na samą dzielnicę VI, ale i dzielnice sąsiednie? Co z gastronomią i usługami hotelarskimi? Okoliczne samorządy już wiedzą, co robić.

Zmienione zasady najmu krótkoterminowego to m.in. kontrola sąsiadów i samorządów. Jak wpłyną na Airbnb?

Zmienione zasady najmu krótkoterminowego to większe ryzyko prawne. Niektórzy mogą wycofywać się z najmu krótkoterminowego na rzecz najmu długoterminowego. Nowe prawo to m.in. kontrola sąsiadów i samorządów. Jak uchwalone regulacje wpłyną na Airbnb?

Mieszkanie przeszkodą w założeniu rodziny? Tak odpowiadają Polacy

Co trzeci badany Polak jest zdania, że nie może mieć dzieci z uwagi na zbyt małe mieszkanie - według badania "To my. Polacy o nieruchomościach – III kwartał 2026". Tak samo twierdzi co piąty ankietowany, który mieszka w domu jednorodzinnym.

REKLAMA

Boom na kredyty hipoteczne. Ten rok może przejść do historii

Jak dotychczas rekordowym rokiem pod kątem zawartych kredytów hipotecznych był 2021 r. Jest duża szansa, że w 2026 r. będzie ich jeszcze więcej.

Jak zabezpieczyć mieszkanie i dom przed włamaniem?

Nie trzeba wyjeżdżać na długi urlop, by być narażonym na włamanie. Złodzieje wykorzystują nawet krótką nieobecność domowników, dlatego odpowiednie zabezpieczenia domu lub mieszkania powinny działać przez cały rok, a nie tylko podczas wakacji.

Jak zmniejszyć rachunki za ogrzewanie w bloku? 8 prostych sposobów

Sezon grzewczy powoli się rozpoczyna, ale rosnące ceny energii sprawiają, że szukamy sposobów na ograniczenie wydatków związanych z ogrzewaniem. Jak niewielkie zmiany w korzystaniu z ciepła mogą się przełożyć na zauważalne oszczędności?

Działania na rzecz zachowania przyrody Cypla Helskiego

Przyrodnicy i miejscy aktywiści walczą o zachowanie przyrody Cypla Helskiego i uchronienie tego obszaru przed zabudową. Pod koniec czerwca 2026 roku Samorządowe Kolegium Odwoławcze w Gdańsku stwierdziło nieważność tzw. decyzji środowiskowej wymaganej przy tego rodzaju inwestycji jako wydanej z rażącym naruszeniem prawa. Co dzieje się dalej w sprawie?

REKLAMA

Kosztorys ofertowy i kosztorys budowlany – kto sporządza kosztorys i kiedy można go poprawić?

Kosztorysy ofertowe i kosztorysy budowlane to dokumenty, bez których trudno dziś mówić o bezpiecznym planowaniu inwestycji, rzetelnym porównywaniu ofert i sprawnym rozliczaniu robót. Dla inwestora są narzędziem kontroli budżetu, a dla wykonawcy podstawą przygotowania konkurencyjnej i zgodnej z wymaganiami oferty. W tym artykule wyjaśniamy, czym jest kosztorys, kto go sporządza, jakie są jego rodzaje, co powinien zawierać oraz kiedy błędy w kosztorysie ofertowym można poprawić, a kiedy prowadzą one do odrzucenia oferty. Jeśli zajmujesz się zamówieniami, budownictwem lub przygotowaniem dokumentacji przetargowej, znajdziesz tu praktyczne uporządkowanie tematu: od definicji i rodzajów kosztorysów, przez proces ich sporządzania, po zasady oceny i korygowania niezgodności w ofertach. To szczególnie ważne tam, gdzie nawet drobna rozbieżność w dokumentach może mieć wpływ na wynik postępowania.

Błędne opłaty za piwnicę przez lata. Kto odpowiada za pomyłki w rozliczeniach?

Błędne naliczanie opłat za piwnice może przez lata pozostawać niezauważone, zwłaszcza gdy część pomieszczeń ma status przynależnych do lokali, a część stanowi nieruchomość wspólną z prawem do wyłącznego korzystania. Taka pomyłka nie zawsze zaburza rozliczenia całej wspólnoty lub spółdzielni, ale może prowadzić do nieuzasadnionego obciążenia jednego właściciela i powstania roszczeń zarówno wobec sąsiada, jak i administratora albo zarządcy nieruchomości.

Zapisz się na newsletter
Szukasz mieszkania, budujesz dom, remontujesz? Chcesz wiedzieć jak pielęgnować ogród albo jak oszczędnie ogrzewać swoją nieruchomość? Zapisz się na nasz newsletter i zyskaj dostęp do praktycznych wskazówek oraz najnowszych ofert na rynku!
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA